Beschlussvorlage - B/17/1264-01
Grunddaten
- Betreff:
-
Haushaltssicherungskonzept 2022 ff.
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Finanzen
- Bearbeitung:
- Angelina Montemurro
- Verantwortung:
- Stöhr


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Gleichstellungsausschuss
|
Vorberatung
|
|
|
|
11.11.2021
| |||
|
●
Erledigt
|
|
Kulturausschuss
|
Vorberatung
|
|
|
|
23.11.2021
| |||
|
●
Geplant
|
|
Jugendhilfeausschuss
|
Vorberatung
|
|
|
|
24.11.2021
| |||
|
●
Erledigt
|
|
Umweltausschuss
|
Vorberatung
|
|
|
|
24.11.2021
| |||
|
●
Geplant
|
|
Wirtschafts- und Digitalisierungsausschuss
|
Vorberatung
|
|
|
|
25.11.2021
| |||
|
●
Erledigt
|
|
Sportausschuss
|
Vorberatung
|
|
|
|
30.11.2021
| |||
|
●
Erledigt
|
|
Bezirksvertretung Osterfeld
|
Anhörung
|
|
|
|
30.11.2021
| |||
|
●
Geplant
|
|
Betriebsausschuss SBO
|
Vorberatung
|
|
|
|
01.12.2021
| |||
|
●
Erledigt
|
|
Bezirksvertretung Alt-Oberhausen
|
Anhörung
|
|
|
|
01.12.2021
| |||
|
●
Erledigt
|
|
Sozialausschuss
|
Vorberatung
|
|
|
|
01.12.2021
| |||
|
●
Erledigt
|
|
Bezirksvertretung Sterkrade
|
Anhörung
|
|
|
|
02.12.2021
| |||
|
●
Erledigt
|
|
Schulausschuss
|
Vorberatung
|
|
|
|
02.12.2021
| |||
|
●
Erledigt
|
|
Stadtplanungs- und Mobilitätsausschuss
|
Vorberatung
|
|
|
|
03.12.2021
| |||
|
●
Erledigt
|
|
Haupt- und Finanzausschuss
|
Vorberatung
|
|
|
|
06.12.2021
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
13.12.2021
|
Beschlussvorschlag
Beschlussvorschlag
Der Rat der Stadt beschließt das in der Anlage beigefügte Haushaltssicherungskonzept 2022 (HSK 2022). Die Auswirkungen auf den Haushalt 2022 und die mittelfristige Finanzplanung werden in den Haushaltsplan 2022 aufgenommen.
Konsequenzen
Bezug
-
Konsequenzen
a) Finanzielle
keine [ ]
ja [x]
b) Sonstige
-
Sachverhalt
Begründung
Das Ministerium für Heimat, Bauen, Kommunales und Gleichstellung hat in seinem Erlass vom 14. Mai 2021 eine Nachfolgeregelung für den Stärkungspakt Stadtfinanzen beschlossen. Darin wird festgelegt, dass Kommunen mit negativem Eigenkapital verpflichtet sind, auch bei einem ausgeglichenen Haushalt, ein Haushaltssicherungskonzept vorzulegen. Bei fehlendem Haushaltsausgleich muss das HSK mittelfristig im Durchschnitt ausgeglichen sein. Das HSK soll die mittel- bis langfristige finanzielle Handlungsfähigkeit der Kommune sicherstellen.
Zusätzlich zum angesprochenen Erlass hat die Landesregierung die Möglichkeit der Corona-Isolierung auch für den Haushaltsplan 2022 und die dazugehörende mittelfristige Finanzplanung verlängert. Dadurch kann der Haushaltsausgleich für das Jahr 2022 formal sichergestellt werden. Dass es trotzdem sinnvoll ist, ein HSK aufzulegen, liegt nicht nur an der rechtlichen Feststellung der Landesregierung, sondern auch an der realen finanziellen Entwicklung.
Der Haushaltsplanentwurf weist ein positives Ergebnis in Höhe von 294.470,- € aus. Das ordentliche Ergebnis - als Differenz zwischen ordentlichem Ertrag und Aufwand- ergibt ein reales Defizit von 34 Mio. €, das sich durch das Finanzergebnis um 23,4 Mio. € auf 57,4 Mio. € erhöht. Das positive Gesamtergebnis kommt nur durch die COVID-Isolierung zustande, die mit einem fiktiven Ertrag in Höhe von 57,7 Mio. € ausgeglichen wird.
Neben der aktuell schwierigen Krisenlage sind aber auch die Prognosen für die städtischen Haushalte der Zukunft extrem problematisch. Im Jahr 2023 endet die Möglichkeit der Corona-Isolierung, so dass der Haushalt ohne Unterstützungsleistungen und ohne Buchungshilfen auskommen muss. Die in der mittelfristigen Ergebnisplanung gemachten Ertragsplanungen sehen einen Aufholprozess nach der Corona-Krise vor. Für die Gewerbesteuer ist geplant, dass im Jahr 2023 wieder der Gewerbesteuerertrag von vor der Corona-Krise erreicht werden kann. Die ursprüngliche mittel- bis langfristige Planung kann aber in keinem Fall erreicht werden. Ähnliches gilt auch für die anderen Steuerarten und ähnlichen Erträge. Die Schlüsselzuweisungen im GFG werden voraussichtlich ab 2023 rückläufig sein.
Demgegenüber wurde die Entwicklung der Aufwendungen des Haushalts als zumindest stabil prognostiziert. Trotzdem entwickeln sich die zukünftigen Haushaltsergebnisse extrem problematisch und die Prognosen weisen nach aktuellem Stand - ohne weitere Unterstützungen von Bund und Land und auch ohne weitere eigene Konsolidierungsmaßnahmen - erst wieder einen ausgeglichenen Haushalt im Jahr 2031 aus. Prognosen sind immer unsichere Aussagen. Allerdings sind die getroffenen Annahmen sehr optimistisch, so dass eine positivere Entwicklung eher unwahrscheinlich ist. Zudem gehen die Prognosen von einer stabilen wirtschaftlichen Entwicklung aus, die keine weiteren Krisen in den nächsten 10 Jahren vorsehen.
Der Aufholungsprozess und der Weg aus der Corona-Finanzkrise werden ohne Unterstützung von Bund und Land mühsam und lang. Aktuell wird von einem Defizit im Jahre 2023 in Höhe von fast 60 Mio. €, welches sich jährlich reduziert - bis der Haushalt im Jahr 2031 wieder ausgeglichenen sein könnte-, ausgegangen.
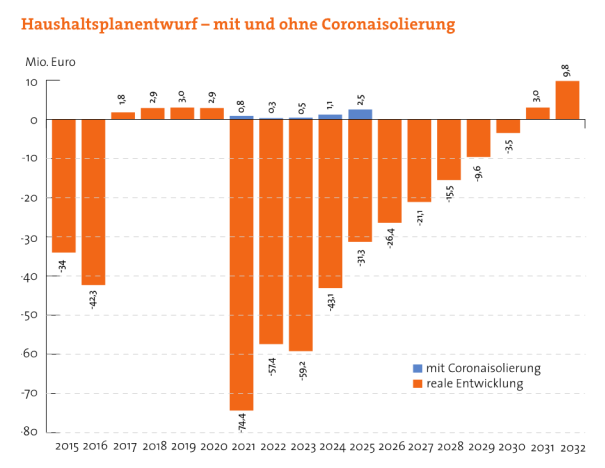
Ergebnisplanentwicklung gem. Haushaltsplanentwurf 2022 (2017-2020 RE / 2021 gem. Haushaltsplan 2021 / 2022-2025 gem. Haushaltsplanentwurf 2022 / 2026-2032 gem. Prognose), Stadt Oberhausen, Dezernat 1/ Finanzen und Kultur
Wenn die prognostizierte Entwicklung so eintritt, kann mit weiteren neuen Liquiditätskrediten bis zum Jahr 2030 in Höhe von etwa 170 Mio. € gerechnet werden. Was im Jahr 2030 einer Gesamtverschuldung von insgesamt 2,25 Mrd. € und einer Pro-Kopf-Verschuldung von fast 10.700 € entsprechen würde.
Neben der finanziellen Belastung bedeuten die Prognosen, dass nach der aktuellen Rechtslage, ab dem Jahr 2023 bis einschließlich 2028 keine genehmigungsfähigen Haushalte vorgelegt werden können, wenn keine weiteren Konsolidierungsmaßnahmen erfolgen bzw. Unterstützungsleistungen von Bund und Land ausbleiben. Erst ab dem Jahr 2029 könnte der mittelfristige Ausgleich gerade so eben dargestellt und ein genehmigungsfähiges HSK vorgelegt werden.
Kann das HSK nicht genehmigt werden, befindet sich die Kommune in der vorläufigen Haushaltsführung nach § 82 GO NRW - dem sogenannten Nothaushalt. Das bedeutet, dass nur noch Aufwendungen getätigt werden dürfen, zu denen eine rechtliche Verpflichtung besteht, oder wenn Gefahr im Verzug besteht. Erlaubt ist auch die Weiterführung notwendiger Aufgaben, die unaufschiebbar sind. Nicht erlaubt sind zusätzliche neue freiwillige Aufgaben, auch nicht, wenn sie kompensiert werden. Bei den Personalkosten drohen konkrete festgelegte Entwicklungs- und Beförderungskorridore, was schon früher zu unhaltbaren Beförderungsstaus geführt hat und die Attraktivität einer Anstellung bei der Stadtverwaltung erheblich verringert. Auch die Investitionsmöglichkeiten werden im Nothaushalt erheblich reduziert. Eine Finanzierung von Investitionen durch eine Neuverschuldung ist in der Regel ausgeschlossen und Investitionen sollen nur in pflichtigen Bereichen getätigt werden bzw. bei Gefahr im Verzug.
Eine solche Entwicklung bedeutet im Prinzip Stillstand, schränkt die Zukunftsfähigkeit der Kommune massiv ein und öffnet die Schere zwischen reichen und armen Kommunen immer weiter.
Das vorliegende HSK soll den Grundstein für die Stabilisierung des Haushalts legen. Sollten keine weiteren Unterstützungsleistungen oder keine Altschuldenlösung beschlossen werden, werden ab 2023 und in den darauffolgenden Jahren weitere Konsolidierungsentscheidungen notwendig. Für die Haushaltsberatungen zum Haushalt 2022 wird ein HSK aufgelegt, das folgende Leitplanken enthalten wird.
- Die Personalkosten – bezogen auf die Beamtenbezüge, die tariflich Beschäftigten und die Honorare – sollen nicht mehr als 2,5% ansteigen. Die Pensionsrückstellungen werden dabei nicht berücksichtigt, da diese automatisiert von der Hessler-Software kalkuliert und berechnet werden. Die Ausbildungskosten werden ebenso separat erfasst, da sie Vorsorge vor der demografischen Entwicklung in der Verwaltung bedeuten.
- Die IT-Kosten sollen ab dem Jahr 2023 nicht mehr als 1% steigen. Damit wird das aktuell hohe Niveau stabilisiert. Dies betrifft nicht die Investitionsausgaben, sondern nur den konsumtiven Haushalt.
- Die Sozialleistungen (PB05, PB06 und PB07) sollen nicht mehr als 2% ansteigen. Rechtliche Verpflichtungen können eine solche Zielvorgabe allerdings sehr schnell konterkarieren. Es bleibt notwendig die Leistungserbringung regelmäßig zu überprüfen.
- Alle weiteren konsumtiven Aufwendungen sollen ab 2023 gedeckelt werden. Für die städtischen Töchter im Konzern Stadt werden individuelle Regelungen über die Zuschussentwicklung und die Ausschüttungen getroffen.
Die konkreten Leitplanken für jeden Produktbereich finden sich in der Anlage. Alle kommenden Haushaltspläne müssen sich an diesen Leitplanken ausrichten. Sollten in den Folgejahren weitere Maßnahmen notwendig werden, so setzen sie auf das beschlossene HSK 2022 auf und erweitern dieses um die zusätzlichen Maßnahmen.
Sollte es eine Altschuldenlösung geben, so würden nach jetzigem Stand keine weiteren Maßnahmen notwendig, weil Oberhausen dann wieder über Eigenkapital verfügen würde und die Haushaltssicherungskonzepte spätestens nach 10 Jahren ausgeglichen sein müssen.
Die nachfolgende Grafik zeigt die veränderten Rahmenbedingungen nach einer Altschuldenlösung. Der Haushaltausgleich kann dann im Jahr 2028 wieder erreicht werden, so dass notwendige Zukunftsinvestitionen getätigt und die Defizite aus den Vorjahren wieder ausgeglichen werden können:
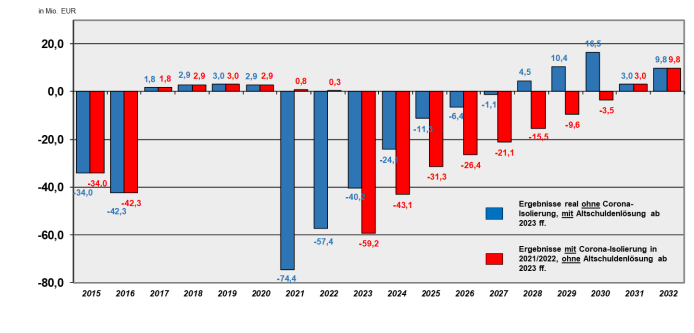
Ergebnisplanentwicklung gem. Haushaltsplanentwurf 2022 (2017-2020 RE / 2021 gem. Haushaltsplan 2021 / 2022-2025 gem. Haushaltsplanentwurf 2022 / 2026-2032 gem. Prognose), Stadt Oberhausen, Dezernat 1/ Finanzen und Kultur.
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
70,3 kB
|