Beschlussvorlage - B/16/4063-01
Grunddaten
- Betreff:
-
Haushaltssanierungsplan 2019 ff.
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Personal und Organisation
- Bearbeitung:
- Beate Hemm
- Verantwortung:
- Kawicki


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Sportausschuss
|
Vorberatung
|
|
|
|
29.10.2018
| |||
|
●
Geplant
|
|
Umweltausschuss
|
Vorberatung
|
|
|
|
30.10.2018
| |||
|
●
Erledigt
|
|
Sozialausschuss
|
Vorberatung
|
|
|
|
30.10.2018
| |||
|
●
Erledigt
|
|
Jugendhilfeausschuss
|
Vorberatung
|
|
|
|
31.10.2018
| |||
|
●
Geplant
|
|
Gleichstellungsausschuss
|
Vorberatung
|
|
|
|
31.10.2018
| |||
|
●
Erledigt
|
|
Kulturausschuss
|
Vorberatung
|
|
|
|
06.11.2018
| |||
|
●
Erledigt
|
|
Bezirksvertretung Osterfeld
|
Vorberatung
|
|
|
|
06.11.2018
| |||
|
●
Erledigt
|
|
Schulausschuss
|
Vorberatung
|
|
|
|
07.11.2018
| |||
|
●
Erledigt
|
|
Bezirksvertretung Alt-Oberhausen
|
Vorberatung
|
|
|
|
07.11.2018
| |||
|
●
Erledigt
|
|
Bezirksvertretung Sterkrade
|
Vorberatung
|
|
|
|
08.11.2018
| |||
|
●
Geplant
|
|
Hauptausschuss
|
Vorberatung
|
|
|
|
08.11.2018
| |||
|
●
Erledigt
|
|
Planungsausschuss
|
Vorberatung
|
|
|
|
09.11.2018
| |||
|
●
Geplant
|
|
Finanz- und Personalausschuss
|
Vorberatung
|
|
|
|
12.11.2018
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
19.11.2018
| |||
|
●
Erledigt
|
|
Seniorenbeirat
|
Kenntnisnahme
|
|
|
|
21.11.2018
| |||
|
●
Geplant
|
|
Beirat für Menschen mit Behinderung
|
Kenntnisnahme
|
|
|
|
22.11.2018
| |||
|
●
Erledigt
|
|
Integrationsrat
|
Kenntnisnahme
|
|
|
|
11.12.2018
|
Beschlussvorschlag
Beschlussvorschlag
Der Rat der Stadt beschließt den Haushaltssanierungsplan 2019 ff. auf der Grundlage der in der Maßnahmenliste (gem. Anlage 1) fortgeschriebenen Einzelmaßnahmen (Fortschreibung des Haushaltssanierungsplans 2018 ff.).
Beschlüsse, die Maßnahmen betreffen, die nach den Bestimmungen des Landespersonalvertretungsgesetzes / des Landesgleichstellungsgesetzes beteiligungspflichtig sind oder in ihren Konsequenzen werden könnten, stehen unter entsprechendem Vorbehalt.
Konsequenzen
Bezug
Drucksache B/16/2957-02
Konsequenzen
a) Finanzielle
keine [ ]
ja [X]
b) Sonstige
Sachverhalt
Begründung
- Ausgangslage
Mit Hilfe des Stärkungspaktes sollen überschuldete Städte in Nordrhein-Westfalen wieder handlungsfähig werden. Das von der Landesregierung dazu eingebrachte Stärkungspaktgesetz wurde am 08.12.2011 vom Landtag Nordrhein-Westfalen beschlossen und am 16.12.2011 im Gesetz- und Verordnungsblatt Nordrhein-Westfalen (GV. NRW. 2011 S. 662) veröffentlicht. Für überschuldete oder von Überschuldung bedrohte Kommunen stehen Konsolidierungshilfen in einem Gesamtumfang von 5,85 Mrd. Euro zur Verfügung (Stufe 1 und Stufe 2). Der Sanierungsplan des Landes sieht davon für Oberhausen und andere vergleichbar akut von Überschuldung betroffene Städte (Stufe 1) eine Gesamtunterstützung bei der Haushaltskonsolidierung in Höhe von jährlich 350 Mio. Euro vor. Bis zum Jahr 2020 stehen damit für diese Kommunen insgesamt 3,5 Mrd. Euro zur Verfügung.
Im Gegenzug müssen die betroffenen Städte und Gemeinden einen klaren Sanierungskurs einschlagen. Die Teilnahme am Stärkungspakt ist für die Stufe 1 - zu der Oberhausen gehört - zwingend. Der Haushalt der Stadt Oberhausen muss mit dem Geld aus dem Stärkungspakt ab dem Jahr 2017 ausgeglichen sein. Spätestens im Jahr 2021 muss ein Haushaltsausgleich aus eigener Kraft – also ohne weitere Landeszuschüsse – erreicht werden. § 75 Abs. 2 der Gemeindeordnung des Landes NRW (GO NRW) führt hierzu aus, dass der Haushalt dann ausgeglichen ist, wenn der Gesamtbetrag der Erträge die Höhe des Gesamtbetrages der Aufwendungen erreicht oder übersteigt.
Die Jahre 2016 und 2017 waren geprägt von steigenden Soziallasten. Insbesondere die Unterbringung und die Integration der Neuzugewanderten, aber auch die Jugendhilfe waren in ihrer Entwicklung und dem starken Kostenanstieg nicht planbar. Darüber hinaus erwies sich die Beteiligung an den Soziallasten durch Bund und Land als bei weitem nicht ausreichend. Sie haben den Haushalt 2017 enorm belastet und der geplante Haushaltsausgleich konnte nur gelingen, weil einmalige Ertragssteigerungen realisiert werden konnten. Damit wurden die gesetzlichen Anforderungen erfüllt.
II. Auswirkungen auf den Haushalt und weitere Entwicklungen
Auch wenn im laufenden Jahr zum Teil steigender Aufwand zu erwarten ist, wird der Haushaltsausgleich 2018 ohne Schwierigkeiten – und damit im 2. Jahr in Folge - erreicht werden. Nach den letzten Controlling- und Haushaltsgesprächen werden die höheren Kosten z. B. bei der Kinderbetreuung in den Kitas und der Tagespflege, die höheren Personalkosten und die höheren kommunalen Kostenübernahmen bei den Flüchtlingen vor allem durch höhere Gewerbesteuererträge mehr als ausgeglichen. Wurden bei der Haushaltsplanung noch 96,6 Mio. Euro angesetzt, so wird in 2018 mit einem Gewerbesteuerertrag von mindestens 106 Mio. Euro gerechnet.
Auf dieser Grundlage sind die Anmeldungen der Fachbereiche für den Haushalt 2019 überprüft und in intensiven Haushaltsgesprächen zusammengefasst worden. Für einige besonders kostenintensive Bereiche wurden auf Grundlage der Prognosen für 2018 die Planungen für den Haushalt 2019 fortgeschrieben.
In der Jugendhilfe wurde auf Grundlage des Ansatzes von 2018 für die erzieherischen Hilfen eine Kostensteigerung in der Höhe des Bundesdurchschnitts von 5% angenommen. Aufgrund der durch die Firma con_sens entwickelten und seitens der Fachverwaltung umgesetzten Konsolidierungsmaßnahmen wird allerdings davon ausgegangen, dass ein unterdurchschnittliches Wachstum bei den Kosten für die erzieherischen Hilfen erzielt wird, so dass nur ein Kostenanstieg von 3 % zu erwarten ist und die HSP-Maßnahmen 87A1 und 87 A 3 somit erfüllt werden können.
Bei den Kosten der Unterkunft (KdU) für Arbeitslose und Geringverdiener*innen werden die Ansätze der mittelfristigen Finanzplanung eingehalten. Dabei wird im Haushaltsplanentwurf 2019 die Übernahme der KdU für Flüchtlinge durch die Bundesregierung angenommen, zumal alle Verantwortlichen dies bestätigt haben.
Bei den Personalkosten wird ein Mehraufwand von 6,5 Mio. Euro vorgesehen, der aus verschiedenen Mehrbedarfen wie z.B. den Tarifsteigerungen und den zusätzlich notwendigen Erzieherinnen und Erziehern in Höhe von 1,5 Mio. Euro resultiert.
Darüber hinaus muss von einem weiteren Mehrbedarf bei der Kinderbetreuung in Höhe von 3 Mio. Euro für zusätzliche Betriebskosten und Tagespflegeangebote ausgegangen werden. Damit nehmen die Produktbereiche Soziales und Kinder-, Jugend- und Familienhilfe mit fast 340 Mio. Euro 42% des ordentlichen Aufwandes ein, was die enorme Belastung des Oberhausener Haushaltes durch Sozialaufwendungen nachdrücklich dokumentiert.
Die Gewerbesteuer wird mit 106 Mio. Euro angesetzt, was der Prognose für das Jahr 2018 entspricht. Die Zinsbelastung ist auf Grundlage des aktuell prognostizierten Bedarfs berechnet und auf ca. 30 Mio. Euro festgesetzt worden. Der Haushalt muss einen Gesamtaufwand in Höhe von 840 Mio. Euro durch Erträge ausgleichen.
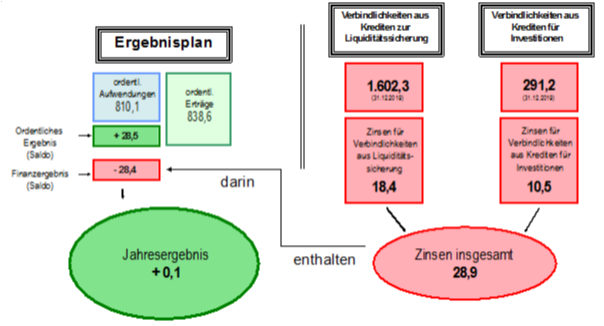
Abbildung 1: Ergebnisplan, Verbindlichkeiten und Jahresergebnis, Haushaltsentwurf 2019, Bereich 1-1, Stadt Oberhausen.
Die Übernahme der KdU-Kosten für Flüchtlinge durch den Bund und die Reduzierung von Altersteilzeitaufwendungen dienen als Kompensation für die im HSP vorgesehene Erhöhung der Grundsteuer-Hebesätze in Höhe von 95 Hebesatzpunkten. Darüber hinaus können im HSP die Maßnahmen 289, 291 und 293 - soweit wie das Konsolidierungsvolumen nicht erreicht wird - kompensiert werden. Dies sind die relevanten Änderungen im Haushaltssanierungsplan 2019.
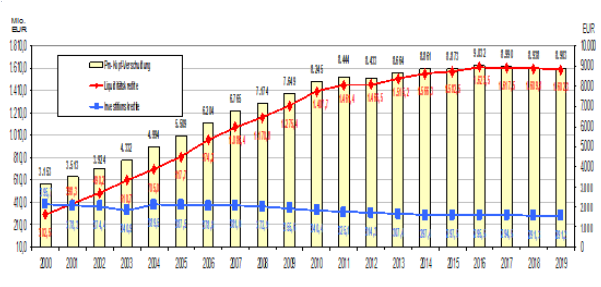
Abbildung 2: Entwicklung Gesamtverschuldung (2018 u. 2019 Planzahlen, Rest RE), Bereich 1-1, Stadt Oberhausen.
Der HSP und die gute wirtschaftliche Lage haben auch die finanzielle Lage der Kommunen im Strukturwandel stabilisiert - zwar auf schwierigem Niveau, aber immerhin. Der Anstieg der Verschuldung ist gestoppt und die Schuldenhöhe kann zwar langsam, aber stetig zurückgefahren werden. So könnte die Pro-Kopf-Verschuldung in Oberhausen von 2016 um 130 Euro pro Einwohner*in in 2019 gesenkt werden und der Schuldenstand um 25,5 Mio. Euro.
Konterkariert werden die erfolgreichen Bemühungen des Stärkungspaktprozesses durch das Gemeindefinanzierungsgesetz 2019, da die Landesregierung die Berechnungsgrundlagen verändert hat. Die Zuweisungen aus dem GFG sind für Oberhausen - wie für viele andere Kommunen im Stärkungspakt - die wichtigste Finanzierungsquelle. So hat Oberhausen in 2018 206,4 Mio. Euro an Schlüsselzuweisungen bekommen. Das sind ¼ der Gesamterträge. Bei der Gewerbesteuer werden 106 Mio. Euro, bei der Grundsteuer 45 Mio. Euro und beim Gemeindeanteil an der Einkommensteuer 88 Mio. Euro erwartet.
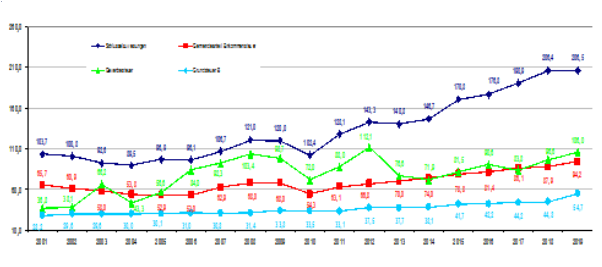
Abbildung 3: Steuern und steuerähnliche Erträge 2001-2019 (2018 und 2019 Planzahlen sonst Rechnungsergebnisse (RE)), Bereich 1-1, Stadt Oberhausen.
Das Land verteilt ca. 23% seiner Steuereinnahmen an die Kommunen, Kreise und Landschaftsverbände. Berechnungsgrößen für die Verteilung sind die Steuerkraft und eine Bedarfsmesszahl, die für jede Kommune individuell berechnet werden. Im neuen GFG werden drei relevante Änderungen vorgenommen, die alle drei für Oberhausen, finanziell nachteilige Auswirkungen haben.
Bei der Berechnung der Bedarfsmesszahl spielt die Einwohnerzahl in Zukunft eine stärkere Rolle als bisher und die Soziallasten eine geringere. Das führt dazu, dass mittelgroße und kleine Kommunen mit hohen Soziallasten bei der Verteilung in 2019 und den Folgejahren benachteiligt werden.
Durch die Abschläge beim fiktiven Hebesatz werden Kommunen mit hohen Steuer-Hebesätzen künstlich reicher gerechnet, als sie in Wirklichkeit sind. Dadurch verlieren sie Finanzierungsmittel, die an Kommunen mit geringeren Hebesätzen gehen. Dies belastet insbesondere die Kommunen im Stärkungspakt, die aufgrund der Sanierungspläne alle hohe Steuerhebesätze haben.
Die dritte Änderung ist die Einführung einer Unterhaltungspauschale. Diese wird nicht nach Steuerkraft und Bedarf verteilt, sondern völlig systemwidrig nach Einwohnerzahl und Fläche, so dass Kommunen im ländlichen Bereich davon profitieren und Kommunen im städtischen Bereich mit extrem hohen Nachholbedarf bei der Instandhaltung von Infrastruktur benachteiligt werden.
Mit diesen Änderungen findet eine Umverteilung der finanziellen Mittel zu Ungunsten der finanzschwachen Städte mit hoher Arbeitslosigkeit und hohen Sozialausgaben statt und damit geht die Schere zwischen armen und reichen Städten weiter auseinander. Durch diese drei Änderungen werden auch die finanziellen Zuweisungen für die Stadt Oberhausen um ca. 9 Mio. Euro geringer ausfallen, als diese eingeplant wurden und die diese auch hätte bekommen müssen.
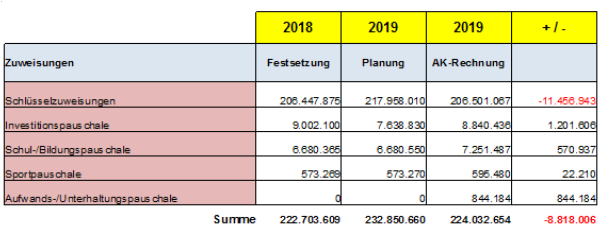
Abbildung 4: Zuweisungen aus dem GFG, Bereich 1-1, Stadt Oberhausen.
Dieser Verlust setzt sich in den Folgejahren fort, und wird im nächsten Jahr noch größer sein, da dann die zweite Stufe der Umsetzung erfolgt. Das erschwert die Umsetzung des HSP auch für die Folgejahre in vielen Stärkungspaktkommunen.
Der Städtetag hat berechnet, dass den Stärkungspaktkommunen ca. 90 Mio. Euro im Saldo fehlen werden. Auch in Oberhausen führt diese gesetzliche Veränderung der Finanzverteilung zu Defiziten, die den Haushaltsausgleich in 2019 und auch in den Jahren 2020 und 2021 gefährden. Die Erträge fallen zu gering aus, um alle Aufgaben zu erfüllen. Das bedeutet, dass entweder weitere Einsparungen vorgenommen oder aber die Erträge gesteigert werden müssten, was im Prinzip nur durch Steuererhöhungen kurzfristig erreicht werden kann.
Mit dieser Entwicklung gefährdet das Land den Stärkungspakt und schraubt weiter an der Steuerschraube. Dabei werden nicht nur die Haushaltsausgleiche erschwert, sondern auch die wirtschaftlichen Rahmenbedingungen für die Städte, ihre Unternehmen und die Bürger*innen verschlechtert.
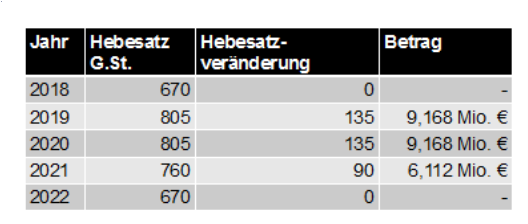
Abbildung 5: Hebesatzentwicklung bei der Grundsteuer B 2018 - 2022 in Mio. Euro bei aktueller Rechtslage und ohne weitere Maßnahmen, Bereich 1-1, Stadt Oberhausen
Um den Ausfall von 9 Mio. Euro auszugleichen bedürfte es einer Hebesatzerhöhung von 135 Hebesatzpunkten, so dass der Hebesatz der Grundsteuer B auf 805 Punkte ansteigen würde. In der mittelfristigen Finanzplanung könnte man nach jetzigem Kenntnis- und Planungsstand den Hebesatz ab 2021 dann schrittweise wieder senken.
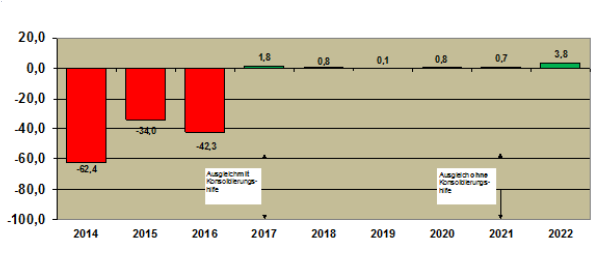
Abbildung 6: Ergebnisplanentwicklung 2014 - 2022 in Mio. Euro, 2014-2017 RE, 2018-2022 Planzahlen, Bereich 1-1, Stadt Oberhausen
Der Haushaltsplanentwurf ist mit der notwendigen Grundsteuererhöhung eingebracht worden. Diese kann durch andere Ertragssteigerungen und Aufwandsreduzierungen verhindert werden.
III. Personalkonsolidierungskonzept
Stellenabbau
Der mit dem HSP 2012 ff. beschlossene Abbau von 195,5 Stellen bis zum Jahr 2021 und die damit verbundene Reduzierung der Personalkosten um rd. 10 Mio. Euro wird seit dem Jahr 2012 umgesetzt und konsequent fortgeführt.
Bis zum Ende des 3. Quartals 2018 konnten von den oben beschriebenen Stelleneinsparungen bereits 102,3 nachhaltig umgesetzt werden. Hierunter fielen neben den in den Einzelmaßnahmen bereits identifizierten Stellen, auch Stelleneinsparungen, die bisher nicht mit konkreten Maßnahmen in Verbindung gebracht wurden (siehe lfd. Nr. 1a der HSP-Maßnahmenliste [Anlage 1]).
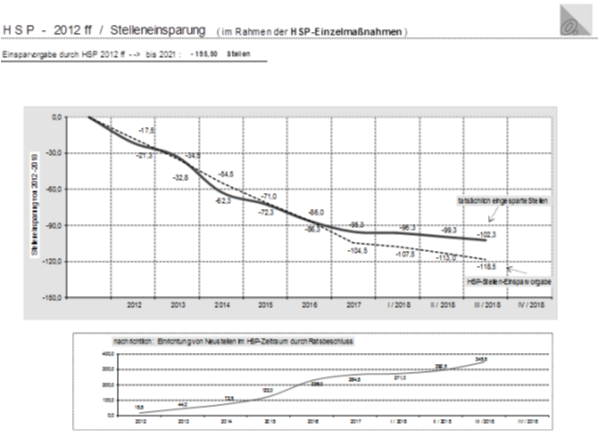
Abbildung 7: Stellenabbau 2012 bis 2018 (Stand: Oktober 2018; Quelle: Bereich 4-1/Personal und Organisation; Personal- und Organisationsberichte)
Personalabbau
Neben dem oben beschriebenen Stellenabbau wird auch der tatsächliche Personalabbau weiter forciert.
Der bis zum Jahr 2021 beschriebene Personalabbau kann nur realisiert werden, wenn neben organisatorischen Maßnahmen wie Zentralisierung oder Abbau von Parallelstrukturen der derzeitige Aufgabenbestand und ‑standard konsequent und dauerhaft reduziert bzw. verändert wird. Die Aufgabenkritik muss kontinuierlich fortgeführt werden, um weitere Aufgabenfelder zu identifizieren. Bei gleichem oder sogar ausgeweitetem Aufgabenbestand (Ausnahme s. u.) ist das HSP-Ziel nicht zu erreichen.
Natürlich werden auch zukünftig neue oder erweiterte Aufgaben eine Stellenausweitung notwendig machen, sofern diese vom Bund/Land vorgegeben bzw. durch Drittmittel refinanziert werden.
Insofern werden
> Stellen,
> Personalbestand,
> Personalkosten
einem dauerhaften Controlling unterzogen und dabei die oben beschriebenen Erfordernisse getrennt betrachtet.
Die dauerhafte Reduzierung des Personalbestandes und damit der Personalkosten erfordert eine enge Verzahnung von Personal- und Organisationsentwicklungsmaßnahmen, eine differenzierte Betrachtung von Stellen, Personal und Personalkosten und ein Controlling mit den notwendigen Handlungsempfehlungen. Die damit unweigerlich verbundenen Einschnitte stellen sicherlich eine besondere Herausforderung dar, unterstützen aber in großem Maße die Bemühungen der Stadt Oberhausen, ihren Haushalt langfristig zu sanieren.
Mit der Bezirksregierung wurde hierzu ein umfangreiches Konzept erarbeitet, welches neben dem reinen Controlling der Einzelmaßnahmen des HSP insbesondere auch ein detailliertes Umsetzungscontrolling der Personalmaßnahmen gem. der lfd. Nr. 1A des HSP beinhaltet.
Personal- und Organisationskonzept (POK) / Externe Organisationsuntersuchungen
Die Stadt Oberhausen wird im Rahmen der Stärkungspaktberatung bei der Umsetzung verschiedener Haushaltssanierungsmaßnahmen durch die Gemeindeprüfungsanstalt NRW (GPA NRW) unterstützt. Zur Erreichung der im Haushaltssanierungsplan vorgesehenen Konsolidierungsziele der HSP-Maßnahme Nr. 1A „Personalkosteneinsparung/ Personalkonsolidierung“ wurde im Bereich 4-1 / Personal und Organisation unter Beteiligung der GPA NRW eine Projektgruppe eingerichtet, in welcher ein Personal- und Organisationskonzept (POK) einvernehmlich erarbeitet wurde.
In Anbetracht der weiteren Herausforderungen der Konsolidierungsvorgaben bis zum Jahr 2021 (in den Jahren 2012 bis 2021 ist eine Einsparung von 195,5 Stellen mit einem Volumen von 9,8 Mio. Euro im Jahr 2021 vorgesehen), wurden und werden weitere vertiefende Betrachtungen erfolgen.
Neben der durchgeführten internen Aufgabenkritik sollen darüber hinaus verschiedene Verwaltungsteile, die bisher nicht Gegenstand einer Untersuchung durch Dritte (GPA NRW, Unternehmensberatungen) waren, in Zusammenarbeit mit der GPA NRW einer Organisationsuntersuchung durch Externe unterzogen werden. Derzeit wird der Bereich Personal und Organisation einer externen Betrachtung durch die Fa. BSL Managementberatung GmbH im Auftrag der GPA NRW unterzogen. Aktuell wird im Rahmen der Erfassung des IST-Zustandes neben der Aufgaben- und Organisationsstruktur beispielsweise die Arbeits- und Prozessorganisation sowie die Personalausstattung betrachtet, um anschließend in der Analyse- und Konzeptionsphase Handlungsempfehlungen zur Aufbau- und Ablauforganisation sowie zur Personalbemessung treffen zu können.
In den folgenden Jahren sollen die Bereiche Finanzen, Gesundheitswesen und Bürgerservice, Öffentliche Ordnung ebenfalls extern untersucht werden.
Das POK sieht, neben der erfolgten Modifizierung der HSP-Maßnahme 1A, des Weiteren
- die Vornahme von Kennzahlenvergleichen in geeigneten Bereichen (POK Punkt 7; Seite 37),
- den Ausbau des vorhandenen Personalkostencontrollings unter Einbeziehung einer detaillierten Refinanzierungsbetrachtung (POK Punkt 3.2.3.8; Seite 17) sowie
- die Erarbeitung einer veränderten Berichterstattung in den politischen Gremien (POK Punkt 7; Seite 37)
vor.
Bilanz Personalkostenreduzierung
Im Haushaltszeitraum 2012 bis 2017 wurden durch den jeweiligen HSP-Vorwegabzug insgesamt 5,04 Mio. Euro konsolidiert. Die in den jeweiligen Jahren 2013 bis 2017 entstandenen üpl. Mehrbedarfe sind durch die unten genannten nicht beeinflussbaren Faktoren entstanden (u. a. höhere Beihilfen und Versorgungszahlungen, Urlaubsabgeltungen, Stellenneueinrichtungen etc.).
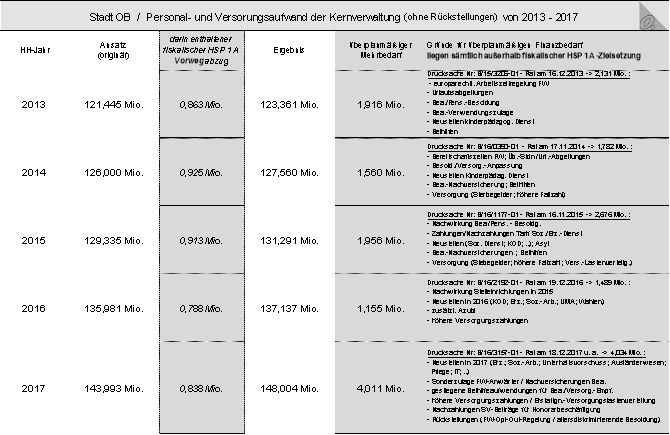
Abbildung 8: Personal-, Versorgungsaufwand Kernverwaltung 2012 bis 2017 (ohne Rückstellungen)
IV. Sachkostenkonsolidierungskonzept
Organisationsuntersuchung OGM GmbH / Umsetzung des KPMG-Gutachtens
Zwischen September 2016 und Februar 2017 wurde die Struktur der Leistungserbringung der OGM GmbH für die Stadt Oberhausen durch die Wirtschaftsprüfungsgesellschaft KPMG hinsichtlich weiterer, insbesondere steuerlicher und organisatorischer Optimierungspotenziale untersucht. Im Kern schlägt die KPMG umfangreiche Rekommunalisierungsmaßnahmen vor, die derzeit auf Beschluss des Rates der Stadt vom 25.06.2018 durch eine zentrale Arbeitsgruppe im Rahmen des städtischen Projektes „Neuordnung OGM“ vorangetrieben werden. Primäre Ziele hierbei sind die Errichtung eines Eigenbetriebes für Gebäudemanagement und Grünflächenunterhaltung zum 01.01.2020 sowie die Zusammenführung der IT-Organisationseinheiten der OGM und der Stadt; Haushaltskonsolidierungsmaßnahmen hieraus lassen sich erst ab dem Haushaltsjahr 2020 realisieren.
Organisationsuntersuchung Jugend und Soziales
Der Rat der Stadt hat in seiner Sitzung am 19.12.2016 beschlossen, dass die Firma con_sens mit einer Umsetzungsbegleitung der Konsolidierungsmaßnahmen und der Etablierung eines Controllings im Bereich 3-1/Kinder, Jugend, Bildung beauftragt wird.
Ziel ist es, die Steuerung der erzieherischen Hilfen wirksam zu etablieren (Einzelfallsteuerung und fallübergreifende Steuerung) und das Controlling der Leistungen und aller flankierenden Maßnahmen vollumfänglich zu realisieren. Dabei sollen fachliche Ziele und fiskalische Wirkungen verbunden werden. Beide Elemente sollen gezielt dabei unterstützen die Konsolidierungspotenziale auszuschöpfen und den Kostensteigerungen entgegenzuwirken.
Der Abschlussbericht über die Umsetzungsbegleitung und die getroffenen Maßnahmen wurde dem Jugendhilfeausschuss am 18.10.2017 (siehe Drucksache Nr. M/16/2956-01) vorgelegt.
Die Überarbeitung/Fortschreibung der lfd. HSP-Maßnahme Nr. 87A1 sind unter dem Punkt „Fortschreibung HSP 2018 ff. / Aufstellung HSP 2019 ff.“ beschrieben.
Erstellung eines neuen Bildungsplans (HSP-Maßnahme lfd. Nr. 44A)
Der Rat der Stadt Oberhausen hat in seiner Sitzung am 04.07.2016 die im Rahmen des Anhörungs- und Beteiligungsverfahrens eingebrachten Anregungen und Bedenken zum Entwurf des Bildungsplans 2016 - 2020 zur Kenntnis genommen. In der gleichen Sitzung hat der Rat der Stadt den Bildungsplan 2016 – 2020 beschlossen, lehnt aber die dort genannten Schulschließungen ab. Der Rat der Stadt hat sich ausdrücklich dafür ausgesprochen, keine Schließung oder Zusammenlegung von Schulen aufgrund ausschließlich finanzieller Erwägungen zu beschließen. Durch diesen Beschluss kann das ursprüngliche Konsolidierungsvolumen nicht komplett umgesetzt werden und musste daher von ursprünglich 3 Mio. Euro auf 2,8 Mio. Euro im Jahr 2019 ff. verändert werden.
Ebenfalls in der Sitzung am 04.07.2016 hat der Rat 24 Einzelbeschlüsse zum Thema Bildungsplan gefasst (wobei die Nummer 21 aus zwei Teilen besteht). In den Sitzungen vom 04.07.2016 als auch 21.11.2016 hat der Rat der Stadt Struktur der Arbeitsgruppe Bildungsplan beschlossen.
Der Rat der Stadt hat diese Arbeitsgruppe beauftragt, ein sozialraumorientiertes und anforderungsgerechtes Konzept mit einer konkreten Zeit- und Zielplanung zur weiteren Gestaltung der Oberhausener Bildungslandschaft zu erarbeiten.
Die Arbeitsgruppe Bildungsplan hat in der Zeit vom 21.12.2016 bis März 2018 zwölfmal getagt. Sie wurde, gemäß Beschlussfassung zum Bildungsplan vom 04.07.2016 durch eine externe Moderation begleitet.
Zu den Aufgaben der externen Moderation gehörten: einen Beitrag zur Umsetzung des Leitbilds der Regionalen Bildungslandschaft zu leisten, eine kurz- und längerfristige – auch stärker stadtteilbezogene - Perspektive zu verankern, eine regionale Verantwortungsgemeinschaft durch die inhaltliche Beteiligung/Abstimmung wesentlicher Akteure zu stärken, ein Konzept mit konkreter Zeit- und Zielplanung zu erarbeiten.
Der Schulträger informierte in jeder Sitzung über den Sachstand der 24 Einzelbeschlüsse. Die AG Bildungsplanung befasste sich inhaltlich im Schwerpunkt mit Steuerungselementen der Schulentwicklungsplanung wie die Betrachtung der Bedarfe im Sozialraum und die Entwicklung von Schulbauleitlinien.
Der Abschlussbericht der AG Bildungsplanung erfolgte im Schulausschuss am 21.06.208. Im Rahmen der Arbeitsgruppe wurden die Schulbauleitlinien für Oberhausen entwickelt, welche durch den Rat der Stadt Oberhausen am 24.09.2018 (B/16/3993-01) beschlossen wurden.
Im Kontext mit dem Kommunalinvestitionsfördergesetz und unter Berücksichtigung der Eckdaten des Bildungsplans von 04.07.2017 hat der Bereich 0-7/ Strategische Immobilienmanagement bauliche Maßnahmen im Rahmen des Programms „Gute Schule 2020“ in der Ratssitzung vom 03.07.2017 zur Beschlussfassung vorgelegt. Der Rat der Stadt hat mittels Änderungsantrag (Drucksache A/16/2773- 01) bauliche Maßnahmen für 2017 beschlossen und übrige Maßnahmen ausgesetzt, verbunden mit dem Auftrag eine detaillierte Kostenaufstellungen zu erarbeiten.
Am 25.09.2017 hat der Rat der Stadt im Rahmen des Programms „Gute Schule 2020“ schulbauliche Maßnahmen für 2017 und 2018 beschlossen (vgl. Drucksache-Nr. B/16/2891-01). Zudem wurde der Umbau der Mensa an der Schule an der Oranienstraße beschlossen (vgl. Drucksache-Nr. B/16/2870-01).
Am 27.11.2017 erfolgten weitere Beschlüsse zur Umsetzung des Finanzierungsprogrammes „Gute Schule 2020“ und zwar zur Durchführung der Dachsanierung des Hans-Böckler-Berufskollegs als auch zur Errichtung eines Anbaus am Heinrich-Heine-Gymnasium (vgl. Drucksache-Nr. B/16/3149-01).
Der Umbau der Hauptschule Eisenheim wurde am 19.03.2018 (vgl. Drucksache-Nr. B/16/3382-01) beschlossen und am 25.06. bzw. 24.09.2018 angepasst.
Der Schließung der Hauptschule Alstaden im Sommer 2018 folgte der Beschluss vom 24.09.2018 (vgl. Drucksache-Nr. B/16/3987-01), die Hauptschule zur Nutzung durch die Ruhrschule umzubauen. Eine Vermarktung dieses ehem. Hauptschulstandortes ist damit ebenfalls nicht mehr möglich.
Aufgrund der veränderten Bedingungen kann derzeit nicht eingeschätzt werden, welcher Konsolidierungsbetrag in den kommenden Jahren erreicht werden kann.
Aufgabenkritik
Im Rahmen der verwaltungsweit durchgeführten Aufgabenkritik - welche ein Bestandteil des POK ist - wurden, neben der Klassifizierung aller Aufgaben (Muss-, Soll-, Kann- sowie Querschnittsaufgaben) und der Erfassung der jeweiligen Arbeitsmengen sowie des dazugehörigen Personaleinsatzes, insbesondere auch Optimierungsmöglichkeiten durch z.B. organisatorische Änderungen, Technisierung, Regionalisierung, Übertragung auf Dritte etc. ermittelt. Darüber hinaus wurden auch alle städtischen Mitarbeiter/innen in die Aufgabenkritik mit einbezogen und hatten bzw. haben die Möglichkeit ebenfalls Vorschläge einzureichen. Die hieraus abgeleiteten Prüfaufträge sind in den HSP 2018 ff. eingeflossen und werden kontinuierlich auf ihre Realisierbarkeit geprüft.
Im Rahmen der anstehenden überörtlichen Prüfungen durch die Gemeindeprüfungsanstalt (GPA) NRW in den Jahren 2018 und 2019 sollen unterschiedliche Verwaltungsbereiche einer Betrachtung unterzogen werden. Neben der gesamtwirtschaftlichen Betrachtung (Vermögens-, Schulden-, Finanz-, und Ertragslage) im Prüfbereich Finanzen sollen in einzelnen Prüfbereichen auch Kennzahlen gebildet werden, die u.a. auch Rückschlüsse auf z.B. die Arbeitsauslastung, Personalausstattung, Erfüllungsgrad etc. einzelner Aufgabenbereiche im interkommunalen Vergleich zulassen. Die hieraus gewonnenen Erkenntnisse werden bei der laufenden Organisationsarbeit entsprechend berücksichtigt.
Im Gesamtkontext bleibt darauf hinzuweisen, dass eine Aufgabenkritik bei allen Stellenwiederbesetzungsverfahren und z. B. auch im Rahmen von Überlegungen zur interkommunalen Zusammenarbeit regelmäßig im „Tagesgeschäft“ stattfindet. Insgesamt konnten mit Stand vom 30.09.2018 102,3 Planstellen eingespart werden, hierin enthalten sind 38 Stellen die bisher nicht konkret mit Konsolidierungsmaßnahmen hinterlegt waren.
V. Beteiligungskonsolidierungskonzept
Die Beteiligungen der Stadt lassen sich im Hinblick auf die Haushaltssanierung grundsätzlich in drei relevante Kategorien einteilen:
• Beteiligungen, die unmittelbar oder mittelbar einen Ertrag für den Haushalt erbringen,
• Beteiligungen, die (bislang) für den städtischen Haushalt neutral sind sowie
• Beteiligungen, die städtische Zuschüsse erhalten.
Außerhalb dieser Kategorisierung ist zudem die OGM Oberhausener Gebäudemanagement GmbH (OGM) als Immobiliendienstleisterin der Stadt zu betrachten, zu der vielfältige Leistungsbeziehungen bestehen. Die OGM wurde in Abstimmung zwischen der Stadt und der Gemeindeprüfungsanstalt NRW (GPA NRW) einer gesonderten Untersuchung im Hinblick auf Konsolidierungspotenziale unterzogen. Diese Untersuchung hat die Ernst & Young Real Estate GmbH (E & Y) im Auftrag der GPA NRW durchgeführt; ihre Ergebnisse sind in einem gemeinsamen Bericht der GPA NRW und E & Y vom 21.05.2012 dargelegt. Zur Umsetzung der Ergebnisse des Berichtes der GPA NRW und E & Y hat die Verwaltung mit der OGM eine umfassende Neustrukturierung des Vertragswerkes verhandelt. Der neue Vertrag dient dazu, die in dem Bericht aufgezeigten Konsolidierungspotentiale ab dem 01.01.2014 zu realisieren.
Darüber hinaus wurde die OGM zwischen September 2016 und Februar 2017 hinsichtlich steuerlicher und organisatorischer Optimierungen durch die Wirtschaftsprüfungsgesellschaft KPMG erneut untersucht; die Ergebnisse dieser Untersuchung werden derzeit im Rahmen des städtischen Projektes „Neuordnung OGM“ hinsichtlich ihrer Realisierungsmöglichkeiten behandelt. Gemäß Beschluss des Rates der Stadt vom 25.06.2018 sollen zum 01.01.2020 die Aufgaben der OGM weitestgehend durch einen städtischen Eigenbetrieb wahrgenommen sowie die IT der Stadt und der OGM zusammengeführt werden. Bei dieser Neustrukturierung sind die Auswirkungen auf die städtische Haushaltskonsolidierung zu beachten.
Vor dem Hintergrund der vorstehend angesprochenen Kategorisierung werden im Beteiligungskonsolidierungskonzept im Wesentlichen die folgenden Maßnahmearten verfolgt:
• Ertragsteigerungen:
Soweit Beteiligungen bereits in der Vergangenheit Gewinne ausgeschüttet haben, besteht das Konsolidierungsziel darin, diese Ausschüttungen zu erhöhen, um den städtischen Haushalt zu entlasten.
So hält die STOAG Stadtwerke Oberhausen GmbH beispielsweise Beteiligungen an der Energieversorgung Oberhausen AG (evo) und an der WBO Wirtschaftsbetriebe Oberhausen GmbH, deren anteilige Gewinnausschüttungen das operative Defizit der STOAG und folglich den städtischen Finanzierungsbeitrag an das Unternehmen verringern. Die Höhe der Gewinnausschüttungen und das damit verbundene Konsolidierungspotenzial sind allerdings abhängig von dem Geschäftsverlauf bzw. der Ergebnisentwicklung in den jeweiligen Beteiligungsunternehmen.
Soweit Beteiligungen in der Vergangenheit keine Gewinne ausgeschüttet haben, soll künftig - im Rahmen der rechtlichen Möglichkeiten - eine Gewinnausschüttung erfolgen. Beispiele hierfür sind die Stadtsparkasse Oberhausen, die ASO Alteneinrichtungen der Stadt Oberhausen gGmbH und die VZO Verwaltungszentren Oberhausen GmbH.
• Zuschussreduzierungen:
Sofern und soweit Beteiligungen städtische Zuschüsse erhalten, sollen diese durch unterschiedliche, jeweils auf die Verhältnisse der betreffenden Beteiligung abgestellte Maßnahmen reduziert werden. Beispiel hierfür ist die STOAG.
• Aufgabenreduzierungen bzw. die Trennung von Aufgaben:
In dieser Kategorie finden sich Beteiligungen, die einer Aufgabenkritik hinsichtlich ihrer Erfüllung öffentlicher Aufgaben unterzogen werden und auf Grund derer eine teilweise oder vollständige Einstellung der Aufgabenerfüllung bzw. die Übertragung der jeweiligen Aufgabe auf einen Dritten angestrebt wird.
Beispiele hierfür sind die BFO Beschäftigungsförderung Oberhausen gGmbH und die Revierpark Vonderort GmbH; letztere wurde im Juni 2017 auf die FMR Freizeitmetropole Ruhr GmbH verschmolzen.
Hinzu treten diejenigen Maßnahmen, welche die OGM auf der Grundlage der vorstehend genannten Untersuchung der Ernst & Young Real Estate GmbH betreffen. Darüber hinaus wird im Rahmen der Neustrukturierung der Leistungsbeziehungen zur OGM das Thema „Shared Services“ zur Hebung von Synergiepotenzialen erneut geprüft.
Die Beteiligungen der Stadt Oberhausen sind in der Anlage 4, getrennt nach HSP-relevanten und nicht relevanten Beteiligungen, aufgeführt. Bei den HSP-relevanten Beteiligungen handelt es sich um solche Gesellschaften, für die konkrete HSP-Maßnahmen formuliert worden sind. In der Anlage 5 werden anschließend die wirtschaftlichen Eckdaten der relevanten Beteiligungen sowie ihr Einfluss auf die Stadtfinanzen erläutert. Eine genaue Beschreibung der einzelnen HSP-Maßnahmen erfolgt in den entsprechenden Maßnahmeblättern (ggf. mit Anlagen). Weiterführende Informationen zu den Gesellschaften können dem aktuellen Beteiligungsbericht der Stadt Oberhausen entnommen werden.
VI. HSP-Maßnahmenliste
Gegenüber der letzten Berichterstattung im Rat der Stadt am 27.11.2017 (siehe Drucksache Nr. B/16/2957-02) haben sich bezüglich der Bearbeitungsstände folgende Veränderungen ergeben:
lfd. Nr. Veränderung
1A ergänzt um 8,0 Stellen die bis dato nicht identifiziert und im HSP beschrieben waren
18 von in Arbeit auf erledigt
28 ergänzt um 0,5 Stellen
41B neu aufgenommen; Kompensation für die Reduzierung bei lfd. Nr. 289 (-100.000 Euro) und 293 (-160.000 Euro) sowie Streichung der lfd. Nr. 291 (-100.000 Euro)
52 Konsolidierungsvolumen um 80.000 Euro gekürzt (siehe Drucksache B/16/3782-01 für Ratssitzung am 24.09.2018)
79 ergänzt um 0,5 Stellen
87A1 Reduzierung Konsolidierungsvolumen um 1,2 Mio. Euro
87A3 neu aufgenommen; Kompensation für die Reduzierung bei 87A1
124 ergänzt um 1,0 Stellen
133A von in Arbeit auf erledigt
152 von in Arbeit auf erledigt
153 von in Arbeit auf erledigt
153B Konditionelle Eventualmaßnahme gestrichen
287 A-D von in Arbeit auf erledigt
289 Reduzierung Konsolidierungsvolumen um 100.000 Euro; Kompensation siehe 41B
291 gestrichen; Kompensation siehe 41B
293 Reduzierung Konsolidierungsvolumen um 100.000 Euro; Kompensation siehe 41B
299 Konsolidierungsreihe geändert (-60.000 Euro in 2019)
306 von offen auf in Arbeit
307 neu aufgenommen; Kompensation für die Reduzierung bei lfd. Nr. 153
Fortschreibung HSP 2018 ff. / Aufstellung HSP 2019 ff.
Zu Maßnahme 87A1 / Umsetzung der Ergebnisse des con_sens-Gutachtens
Die o.g. HSP-Maßnahme wurde überarbeitet und dabei um 1,2 Mio. Euro reduziert. Im Gegenzug wurde die Maßnahme 87A3 - Steuerung der Transferkosten für die Hilfen zur Erziehung als Ersatz für die auf die Steuerung der Transferkosten HzE bezogenen Teilmaßnahmen der Maßnahme 87A1 - in den HSP 2019 ff. aufgenommen.
Strategisches Ziel:
Ab dem 1.1.2019 verhindert die Stadt Oberhausen einen übermäßigen Anstieg der IST-Transferkosten. Bundesweit ist von einer Steigerung von 5% auszugehen. Die Stadt Oberhausen wird alle notwendigen Maßnahmen ergreifen, damit der Transferkostenanstieg in diesem Zeitraum reduziert werden kann.
Maßnahmen:
- Umsetzung des Fach- und Finanzcontrollings auf Ebene der Regionalteams
- Entwicklung einer Richtlinie für die Leistungsgewährung durch die Wirtschaftliche Jugendhilfe
- Umsetzung eines Trägercontrollings im Hinblick auf Fallkosten
- Strukturen, Prozesse und Ressourcen zur Träger- und Vertragssteuerung verbessern
- Kommunikations- und Steuerungsprozesse der Stadt Oberhausen mit/gegenüber den Trägern der Jugendhilfe verbessern
(Hinweis: Eine detaillierte und konkretisierende Darstellung der Maßnahmen erfolgt im Oktober 2018)
Operatives Ziel:
Die Stadt Oberhausen geht durch die erfolgreiche Umsetzung dieser Maßnahmen davon aus, den erwarteten Kostenanstieg der Transferkosten HzE im Jahr 2019 von 5% um 2 Prozentpunkte so zu reduzieren, dass der Anstieg gegenüber den Transferkosten des Jahres 2018 nur noch 3% betragen wird. Dieser reduzierte Kostenanstieg würde einem Konsolidierungsbeitrag von 1,2 Mio. Euro entsprechen.
Messung der Zielerreichung:
Die Zielerreichung wird anhand der Entwicklung der IST-Transferkosten bewertet. Konkret werden dazu die gesamten IST-Transferkosten des Jahres 2018 für die Hilfen zur Erziehung (auf Basis der Fachanwendung LogoDATA), den gesamten IST-Transferkosten des Jahres 2019 (auf Basis der Fachanwendung LogoDATA) gegenübergestellt. Gegenstand sind die Kosten für alle Hilfearten aus den im Deckungsring erzieherische Hilfen abgebildeten Hilfen. Evtl. Abweichungen von der Zielerreichung sind auf Ebene der Sachkonten zu begründen.
Kontinuität der Haushaltssicherung
Die neue Maßnahme 87A3 löst die bisherigen Teilmaßnahmen 7,8,9,10,11 und 12 der HSP-Maßnahme 87A1 ab. Die bisherigen Teilmaßnahmen bezogen sich alle auf die Transferkosten für die Hilfen zur Erziehung, so wie die hier beschriebene neue Maßnahme.
Zu Maßnahme 153 / Grundsteuer B (keine Erhöhung der %-Punkte in 2019)
Die Stadt Oberhausen ist gegenüber der OGM GmbH zur Erstattung von Altersteilzeitaufwendungen für Vereinbarungen verpflichtet, die mit den dortigen Mitarbeitern/innen bis zum 31.12.2013 geschlossen wurden.
Aufgrund der Möglichkeiten des Rentenrechts (§ 38 SGB–VI, Altersrente für besonders langjährig Versicherte) in Einzelfällen auch einen früheren, abschlagfreien Renteneintritt zu nutzen, hatte die Stadt Oberhausen mit der Geschäftsführung der OGM GmbH aufgrund der Vielzahl der dort geschlossenen Altersteilzeitvereinbarungen vereinbart, aktiv auf die betroffenen Mitarbeiter/innen zuzugehen und sie auf diese Variante hinzuweisen.
Auf dieser Basis kommt es zu einer Reduzierung der von der Stadt Oberhausen an die OGM GmbH zu leistenden Erstattungen in Höhe von 2,34 Mio. Euro.
Zu Maßnahme 153 B / Streichung der Eventualmaßnahme
Die Bundesregierung hat beschlossen die KdU-Kosten für Flüchtlinge auch in 2019 vollständig zu erstatten. Des halb kann die Eventualmaßnahme ‘Erhöhung des Hebesatzes um 60 Punkte’ gestrichen werden. Sie wird durch die Bundeserstattung kompensiert.
Zu Maßnahme 271 / Reduzierung der Kosten der Unterkunft
Im Rahmen der Maßnahme 271 ist im HSP 2014 eine Einsparung für 2019 in Höhe von 2,25 Mio. Euro, für 2020 in Höhe von 3,375 Mio. Euro und für 2021 in Höhe von 4,5 Mio. Euro beschlossen worden. Ausgangspunkt der Maßnahme waren erfolgreiche Bemühungen im Rahmen der Arbeitsmarktpolitik, die Zahl der SGBII-Bezieher/innen zu reduzieren und die Kosten der Unterkunft zu senken.
Wenn man als Ausgangsbasis das Jahresergebnis von 2015 nimmt und bei normalem Verlauf von einer jährlichen Steigerung von 2 % ausgeht, erreichen die KdU-Kosten im Jahr 2021 einen Betrag von 73,3 Mio. Euro (siehe Tabelle).
KdU seit 2012 |
|
|
|
| |
Jahr | KdU auf Basis 2015 anschl. 2% Steigerung | Maßn 271 Einsparung | Ziel | KdU auf Basis Progn. 2018 anschl. 2% Steigerung (ohne Flüchtlinge) | Erfüllung der Maßnahme 271 |
2015 | 65.070.000,00 € |
| 65.070.000,00 € |
|
|
2016 | 66.371.400,00 € |
| 66.371.400,00 € |
|
|
2017 | 67.698.828,00 € |
| 67.698.828,00 € |
|
|
2018 | 69.052.804,56 € |
| 69.052.804,56 € | 64.500.000,00 € |
|
2019 | 70.433.860,65 € | -2.250.000,00 € | 68.183.860,65 € | 65.790.000,00 € | 2.393.860,65 € |
2020 | 71.842.537,86 € | -3.375.000,00 € | 68.467.537,86 € | 67.105.800,00 € | 1.361.737,86 € |
2021 | 73.279.388,62 € | -4.500.000,00 € | 68.779.388,62 € | 68.447.916,00 € | 331.472,62 € |
Nach Abzug des HSP-Konsolidierungsansatzes verbleibt ein KdU-Volumen in Höhe von 68,8 Mio. Euro in 2021 und in 2019 in Höhe von 68,2 Mio. Euro.
Zurzeit wird (laut Prognose des Job-Centers) für 2018 von einem Betrag ausgegangen, der wahrscheinlich unter 64,5 Mio. Euro liegt. Dabei sind die Flüchtlinge herausgerechnet, die nach Oktober 2015 eingereist sind und jetzt sukzessive ins SGBII-System aufgenommen werden. Diese konnten bei Aufstellung des HSP nicht berücksichtigt werden und sind auch nicht Teil der Maßnahme.
Versieht man die maximale Prognose für 2018 mit einer 2%igen Steigerung - wie von der Ausgangsbasis -, erreicht man in 2021 einen Betrag von 68,5 Mio. Euro. Damit ist laut Tabelle die Konsolidierung in allen Jahren (2019-2021) erreicht.
Zu Maßnahme 289 / Friedhofskonzept
Bei dem Friedhofskonzept soll eine Reduzierung der Friedhofsflächen und eine Standardreduzierung bei den Pflegemaßnahmen umgesetzt werden, um Einsparungen zu erzielen. Hierfür ist eine neue Konzeption der Friedhöfe notwendig und um diese vornehmen zu können, ist es erforderlich, diese digital zu erfassen. Dies ist bereits beim Ostfriedhof geschehen und wird beim Westfriedhof im Jahr 2019 abgeschlossen sein. Es wird dazu führen, dass neue Bestattungsarten, wie z.B. Memoriam-Gärten, Baumbestattungen und Rasenwahlgräber, eingeführt werden. Es ist davon auszugehen, dass dieses zu einer Steigerung der Bestattungszahl en und somit zu Mehreinnahmen führen wird. Die Einführung neuer Bestattungsarten wird aber eher mittelfristig zu den angestrebten Mehreinnahmen führen.
Neben der entsprechenden Umgestaltung/Nutzung ist eine Änderung der Friedhofsgebührensatzung im Jahr 2019 angedacht, sodass in den Jahren 2019 bis 2021 mit Mehreinnahmen/Einsparungen in Höhe von 100.000,00 Euro jährlich zu rechnen ist.
Zu Maßnahme 291 / Ahndung von Verstößen in festgelegten Umweltzonen
Das beschriebene Konsolidierungsvolumen kann durch die Durchführung der beschriebenen Maßnahme aus fachlicher Sicht nicht erreicht werden. Die Maßnahme soll gestrichen werden. Die Kompensation findet sich in der neuen HSP-Maßnahme Nr. 41B.
Zu Maßnahme 293 / Gebührenerhebung durch Lebensmittelkontrolleure
Das beschriebene Konsolidierungsvolumen kann durch die Durchführung der beschriebenen Maßnahme aus fachlicher Sicht nicht in vollem Umfang erreicht werden. Die Maßnahme soll um 160.000 Euro reduziert werden.
Zu Maßnahme 299 / Sporthallenpaten
Eine Einsparung kann erst im Rahmen der Anpassung des Vertragsverhältnisses mit der OGM GmbH im Jahr 2020 erzielt werden.
VII. Ergebnisplanentwicklung
Der Aufbau der Ergebnisplanung orientiert sich streng an den Vorgaben der Gemeindeordnung, berücksichtigt Orientierungsdaten und schreibt die Ergebnisse ab dem Jahr 2020 gemäß § 76 GO NRW in Anlehnung an die Berechnung des geometrischen Mittels fort. Es bleibt festzuhalten, dass bei Berücksichtigung der städtischen Haushaltssanierungsmaßnahmen unter Einbeziehung der Mittel aus dem Stärkungspakt Stadtfinanzen der Haushaltsausgleich mit Hilfe des Landes im Jahre 2017 möglich ist und aus eigener Kraft im Jahr 2021 erreicht wird (Stand Haushaltsplanentwurf 2019 s. Anlage 3/ wird zur Ratssitzung aktualisiert nachgereicht).
VIII. Landesgleichstellungsgesetz (LGG) / Landespersonalvertretungsgesetz (LPVG)
Im Rahmen der Umsetzung der verschiedenen Einzelmaßnahmen wird in vielen Fällen ein Beteiligungsrecht nach den Bestimmungen des LGG bzw. des LPVG ausgelöst. Einzelfallabhängig sind verschieden starke Beteiligungsrechte einzuhalten, angefangen von der Anhörung über die Mitwirkung bis hin zur Mitbestimmung. Insofern werden im Rahmen der kontinuierlichen Abarbeitung der HSP-Maßnahmen entsprechende Beteiligungsverfahren fortlaufend durchgeführt.
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
146,3 kB
|
|||
|
2
|
(wie Dokument)
|
1,9 MB
|
|||
|
3
|
(wie Dokument)
|
183,9 kB
|
|||
|
4
|
(wie Dokument)
|
23,2 kB
|
|||
|
5
|
(wie Dokument)
|
7,6 kB
|
|||
|
6
|
(wie Dokument)
|
111,6 kB
|