Beschlussvorlage - B/15/3070-01
Grunddaten
- Betreff:
-
GMVA Gemeinschafts-Müll-Verbrennungsanlage Niederrhein GmbHhier: Umstrukturierung
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Stabsstelle Beteiligungen
- Bearbeitung:
- Michael Pfitzner
- Verantwortung:
- Willecke


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss
|
Vorberatung
|
|
|
|
04.11.2013
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
11.11.2013
|
Beschlussvorschlag
Beschlussvorschlag
Der Rat der Stadt beschließt:
1. Der Gründung der GMVA-Verwaltungs-GmbH durch die GMVA Gemeinschafts-Müll-Verbrennungsanlage Niederrhein GmbH (GMVA) als alleinige Gesellschafterin mit einem Stammkapital von 25.000 € gem. dem als Anlage 1 beigefügten Gesellschaftsvertrag wird zugestimmt.
2. Der Errichtung der GMVA GmbH & Co. KG mit einer Einlage von 1.000.000 € gem. dem als Anlage 2 beigefügten Gesellschaftsvertrag wird zugestimmt.
3. Den Vertretern der STOAG Stadtwerke Oberhausen GmbH im Aufsichtsrat der GMVA wird empfohlen, die notwendigen Beschlüsse zur Umsetzung der vorgenannten Beschlusspunkte 1 und 2 zu fassen.
4. Der Änderung der Satzung der GMVA Gemeinschafts-Müll-Verbrennungsanlage Niederrhein GmbH gem. Anlage 3 wird zugestimmt.
5. Der Vertreter der STOAG Stadtwerke Oberhausen GmbH in der Gesellschafterversammlung der GMVA wird angewiesen, die erforderlichen Beschlüsse für eine Umsetzung des GMVA-Zukunftsmodells zum 01.01.2014 zu fassen.
Konsequenzen
Bezug
-
Konsequenzen
a) Finanzielle
keine [ ]
ja [X], siehe Begründung
b) Sonstige
siehe Begründung
Sachverhalt
Begründung / Sachdarstellung
- Ausgangssituation
Die GMVA Gemeinschafts-Müll-Verbrennungsanlage Niederrhein GmbH (GMVA) ist von der Stadt Oberhausen und von der Stadt Duisburg mit der Behandlung der im jeweiligen Stadtgebiet angefallenen und den jeweiligen öffentlich-rechtlichen Entsorgungsträgern überlassenen Abfälle beauftragt (Vereinbarung über die Abnahme und Verbrennung von Abfällen vom 13./17.05. 2000 [Oberhausen] bzw. vom 19./26.04.2000 [Duisburg] in der Fassung der 1. Nachtragsvereinbarung vom 30.10.2001 [Oberhausen] bzw. vom 08./10.10.2001 [Duisburg]). Für die von ihr zu erbringenden Leistungen erhält die GMVA ein den Beschränkungen des öffentlichen Preisrechts unterliegendes Entgelt, das als Entgelt für in Anspruch genommene Fremdleistungen gemäß § 6 Abs. 2 S. 4 KAG NRW Eingang in die Kalkulation der Abfallgebühren findet.
In verschiedenen Gebührenstreitverfahren gegen die Stadt Oberhausen hat das Verwaltungsgericht Düsseldorf (VG Düsseldorf) im Jahr 2009 festgestellt, dass dieses Entgelt gegen das öffentliche Preisrecht verstößt und damit nicht gebührenansatzfähig ist, da keine Marktpreise vereinbart wurden. Begründet wurde dies vom Gericht damit, dass Gegenstand der EU-weiten Ausschreibung von 49 % der Gesellschaftsanteile im Jahr 2000 nicht (auch) die Abfallbehandlung, sondern lediglich die Anteilsübernahme gewesen sei. Nachdem der Antrag auf Zulassung der Berufung gegen diese erstinstanzlichen Entscheidungen erfolglos blieb, wurden durch die GMVA die Wirtschaftsprüfungsgesellschaften Ernst & Young und PKF Fasselt Schlage beauftragt, ein dem öffentlichen Preisrecht entsprechendes Entgelt für das Jahr 2010 sowie für die Jahre 2011 – 2015 zu ermitteln. Die hiernach ermittelten Entgelte lagen und liegen deutlich unter den seinerzeit von den Räten der Städte Duisburg und Oberhausen beschlossenen und vertraglich vereinbarten Entgelten.
In Urteilen des VG Düsseldorf vom 14.11.2012 gegen Abfallgebührenbescheide der Wirtschaftsbetriebe Duisburg – AöR (WBD-AöR) wurden auch diese Entgelte beanstandet.
Zwar hat das Verwaltungsgericht ausdrücklich anerkannt, dass die an die GMVA zu zahlenden Entgelte dem Grunde nach ansatzfähige Kosten darstellen und deshalb Eingang in die Gebührenbedarfsrechnung und damit in die Abfallgebühr der WBD-AöR finden können. Es hat aber die Auffassung vertreten, dass die zu Grunde gelegten Kostenansätze überhöht seien.
Diese Auffassung stützt das VG Düsseldorf im Wesentlichen auf zwei Aspekte. Zum einen beanstandet es, dass mit Blick auf die deutlich rückläufigen Abfallmengen bei der Ermittlung der vereinbarten Entgelte eine zu hohe kommunale Vorhaltemenge zu Grunde gelegt worden sei. Zum anderen beanstandet das Gericht, dass die Erlöse, die die GMVA aus dem Verkauf von Strom- und Fernwärme erwirtschaftet, bei der Ermittlung des preisrechtlich zulässigen Entgelts nicht kostenmindernd berücksichtigt worden sind.
Nach Auffassung der WBD-AöR und auch der Stadt Oberhausen ist die vom Gericht geübte Kritik an der Kalkulation der Entgelte der GMVA nicht berechtigt. Aus der Sicht der kommunalen Gesellschafter WBD-AöR und Oberhausen verkennt das Gericht insbesondere, dass die von der GMVA betriebene Anlage als rein kommunale Anlage errichtet und dimensioniert worden ist. So entsprach es im Zeitpunkt der Planung der Anlage der Vorstellung der kommunalen Anlageneigentümer wie den Vorgaben der Bezirksregierung, dass für die Entsorgung der kommunalen Abfälle eine (verfügbare) Anlagenkapazität von 580.000 Mg/a vorgehalten werden musste. Dies führt in Übereinstimmung mit der Rechtsprechung des Oberverwaltungsgerichts für das Land Nordrhein-Westfalen (OVG Münster) dazu, dass auch die mit dieser Dimensionierungsentscheidung verbundenen Kosten den kommunalen Auftraggebern zuzurechnen sind (so OVG Münster, Beschluss vom 17.01.2011 – 9 A 693/09). Auch im Hinblick auf die kostenmindernde Berücksichtigung von Energieerlösen teilen die Stadt Oberhausen sowie die WBD-AöR die verwaltungsgerichtliche Kritik nicht.
Vor diesem Hintergrund sind gegen die bisher ergangenen, die WBD-AöR betreffenden Urteile des VG Düsseldorf, jeweils Anträge auf Zulassung der Berufung beim OVG Münster gestellt worden. Eine Entscheidung des OVG Münster über die Zulassung der Berufungsverfahren steht noch aus.
Zugleich hat die Stadt Oberhausen im Jahr 2011 die Preisprüfung der Bezirksregierung Düsseldorf beauftragt, die durch Ernst & Young / PKF Fasselt Schlage berechneten Entgelte einer preisrechtlichen Überprüfung zu unterziehen. Ein Ergebnis der Preisprüfung liegt bisher nicht vor.
- Handlungsbedarf
Obwohl die verwaltungsgerichtlichen Verfahren bisher nicht rechtskräftig abgeschlossen sind und damit bisher nicht abschließend festgestellt ist, dass die vereinbarten Leistungsentgelte gegen die Vorschriften des öffentlichen Preisrechts verstoßen, besteht aus der Sicht der WBD-AöR, der Stadt Oberhausen sowie der GMVA dringender Handlungsbedarf. Sollte nämlich die Kalkulation der Leistungsentgelte rechtskräftig beanstandet werden, müsste ein neues, preisrechtlich zulässiges und gebührenrechtlich umlagefähiges Entgelt für die thermische Behandlung der Abfälle vereinbart werden.
Bei der Ermittlung eines preisrechtlich zulässigen und gebührenrechtlich umlagefähigen Entgelts ist zu berücksichtigen, dass die GMVA seinerzeit die (Entgelt-)Forderungen aus den mit den Städten Duisburg und Oberhausen im Jahr 2000 geschlossenen Entsorgungsverträgen mit Zustimmung der Städte und der Bezirksregierung Düsseldorf im Rahmen einer Forfaitierung an die HypoVereinsbank (nunmehr UniCredit Bank AG) verkauft hat. Der dadurch erzielte Erlös wurde im Rahmen einer Umschuldung dafür genutzt, durch kommunale Bürgschaften der Städte Duisburg und Oberhausen gesicherte Verbindlichkeiten abzulösen. Der Umschuldungsbetrag belief sich in 2001 auf 321 Mio. EUR (Duisburg: knapp 217 Mio. EUR; Oberhausen: rd. 104 Mio. EUR). Für diesen Betrag wurden bis 2020 entstehende Forderungen der GMVA gegen die Städte i.H.v. 507 Mio. EUR abgetreten. Zum 31.12.2012 ist dieser Rechnungsabgrenzungsposten mit den laufenden Zahlungen der Städte für die von der GMVA erbrachten Entsorgungsleistungen zwar bereits auf 141 Mio. EUR (bzw. 224 Mio. EUR einschließlich der Forfaitierungsbelastung) reduziert worden. Die Abgeltung der weiteren, bis Ende 2020 entstehenden, aus der Forfaitierung folgenden Forderungen der Bank ist aber bei der zukünftigen Entgeltbemessung weiter zu berücksichtigen.
Darüber hinaus sind die geänderten wirtschaftlichen Gegebenheiten zu berücksichtigen, die sich aus einer rückläufigen demografischen Entwicklung, rückläufigen Energieerlösen und völlig veränderten abfallwirtschaftlichen Rahmenbedingungen ergeben und ein auskömmliches Wirtschaften deutlich erschweren.
Aus der nachfolgenden Übersicht ergibt sich der Mengenrückgang für die Plan-Mengen 2013 bis 2017 bezogen auf die Ist-Mengen der Jahre 2003 und 2012. Die angesetzten Planmengen beruhen auf Annahmen aus Duisburg, Oberhausen und Kleve.
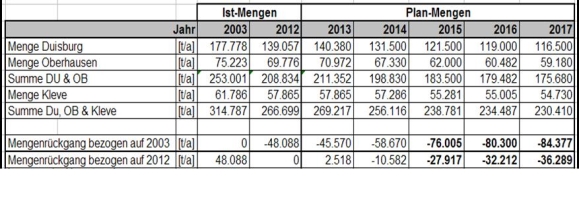
Der Mengenrückgang beträgt demnach bis 2017 bezogen auf 2012 insgesamt 36.289 t; bezogen auf das Jahr 2003 ergibt sich bis 2017 ein Rückgang um 84.377 t.
Es muss daher gewährleistet sein, dass für den Fall der rechtskräftigen gerichtlichen Feststellung der preisrechtlichen Unzulässigkeit der bisher vereinbarten Entgelte neue, preisrechtskonforme Entgelte vereinbart werden, die unter Berücksichtigung der dargestellten Belastungen aus der Forfaitierung und den schwierigen wirtschaftlichen Rahmenbedingungen dennoch eine positive Fortführungsprognose der GMVA erlauben. Gelingt es nicht, Entgelte festzuschreiben, die diesen Anforderungen genügen, ist eine Insolvenz der GMVA wahrscheinlich.
Eine Insolvenz der GMVA hätte wiederum erhebliche finanzielle Auswirkungen insbesondere für die kommunalen Gesellschafter, da diese, wie im Rahmen von Forfaitierungsmodellen üblich, gegenüber der Bank einen Einrede- und Einwendungsverzicht im Hinblick auf die verkauften Forderungen aus den Entsorgungsverträgen erklärt haben. Könnte mithin die GMVA die Forderungen der Banken aus den Entgelten für die von ihr erbrachten Leistungen nicht bedienen, würden zunächst die kommunalen Gesellschafter der GMVA in Anspruch genommen. Zwar wurden für diesen Fall weitergehende Rückgriffsvereinbarungen der Städte mit der GMVA und dem privaten Gesellschafter geschlossen; ob und inwieweit diese im Falle einer Insolvenz der GMVA jedoch einen möglichen Schaden der Städte (zumindest teilweise) ausgleichen können, kann zum jetzigen Zeitpunkt nicht abschließend beurteilt werden. Eine Insolvenz der GMVA könnte somit zu erheblichen Belastungen der allgemeinen Haushalte der Städte Duisburg und Oberhausen führen. Schlussendlich würde eine Insolvenz der GMVA zudem rund 200 Arbeitsplätze gefährden, was ebenfalls nicht im Interesse der kommunalen Gesellschafter liegt.
Ein Zuwarten auf den rechtskräftigen Abschluss der gerichtlichen Verfahren scheidet vor diesem Hintergrund aus. Alleine das nicht ausschließbare Risiko, dass das OVG Münster im Ergebnis die Rechtswidrigkeit der Heranziehungsbescheide bestätigt, zwingt dazu, präventiv Wege zu gehen, die auch für diesen Fall eine positive Fortführungsprognose der GMVA ermöglichen.
Der Handlungsbedarf ergibt sich mithin aus folgenden Gründen:
- Eine Insolvenz der GMVA muss unbedingt vermieden werden.
- Aus diesem Grunde ist zwingend erforderlich, dass eine (mögliche) Rückforderung von Entgelten über das Jahr 2013 hinaus nicht erfolgen kann.
- Die zukünftigen Entgelte müssen gewährleisten, dass die Wirtschaftlichkeit der GMVA auf Dauer gegeben ist. Auch in Zukunft muss die Gesellschaft in der Lage sein, ihren Verpflichtungen nachzukommen.
- Die Umstrukturierung der GMVA vermindert das Insolvenzrisiko.
- Umstrukturierung
Vor diesem Hintergrund ist gemeinsam mit den Gesellschaftern, der GMVA, der Wirtschaftsprüfungsgesellschaft PricewaterhouseCoopers AG sowie den Rechtsanwaltskanzleien Redeker Sellner Dahs, Avocado Rechtsanwälte und Baumeister Rechtsanwälte untersucht worden, wie innerhalb des bestehenden Rechtsrahmens und insbesondere unter gebühren-, preis- und vergaberechtlichen Gesichtspunkten das Ziel einer positiven Fortführungsprognose der GMVA möglichst rechtssicher erreicht werden kann.
Auf die aktuell anhängigen Gebührenstreitverfahren und die dort in Rede stehenden preis- und gebührenrechtlichen Risiken bis einschließlich 2013 werden diese – ausschließlich in die Zukunft gerichteten – Überlegungen naturgemäß jedoch keine Auswirkungen haben können.
a) Zielstruktur
Im Ergebnis der Beratungen favorisieren die GMVA, die Gesellschafter und die beauftragten Berater die Umsetzung des skizzenartig wie folgt darzustellenden Modells (im Folgenden auch „Unterauftragsmodell“):
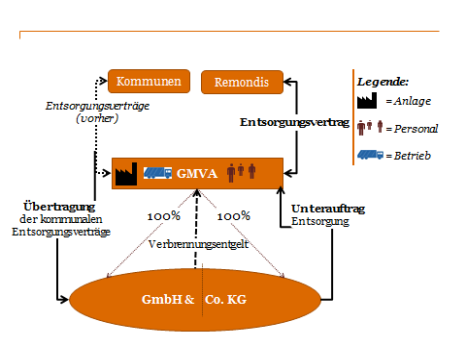
Abb. 1: Vertragsbeziehungen und Gesellschaftsstrukturen
Im Einzelnen stellt sich das Modell wie folgt dar:
- GMVA-Verwaltungs-GmbH
In einem ersten Schritt soll eine Komplementär-GmbH, die GMVA Verwaltungs-GmbH gegründet werden, deren alleinige Gesellschafterin die GMVA ist. Diese GmbH übernimmt die Geschäftsführung der GMVA GmbH & Co. KG (KG) und die persönliche Haftung. An Ergebnis und Vermögen der KG wird sie nicht beteiligt. Organe der Gesellschaft sind die Geschäftsführer, die personengleich zu der GMVA-Geschäftsführung bestellt werden sollen, und die Gesellschafterversammlung.
- GMVA GmbH & Co. KG
Mit dieser Verwaltungs-GmbH schließt die GMVA im zweiten Schritt direkt danach den erforderlichen Kommanditvertrag zur (Bar-)Gründung der KG. Zwischen der GMVA und der Komplementär-GmbH wird ein Beherrschungs- und Gewinnabführungsvertrag mit einer Laufzeit von mindestens fünf Jahren geschlossen.
Auf die neue GMVA GmbH & Co. KG werden die kommunalen Entsorgungsverträge mit den Städten Duisburg und Oberhausen mit Wirkung zum 01.01.2014 übertragen.
Die KG wird im Anschluss an die Vertragsübernahme einen Unterauftrag Entsorgung an die GMVA erteilen, damit diese weiterhin die Abfallentsorgung der kommunalen Mengen aus den übertragenen Verträgen durchführt.
- GMVA
Die Müllverbrennungsanlage verbleibt hingegen vollständig im Eigentum der GMVA.
Um die vorgesehene Umstrukturierung auch im Gesellschaftsvertrag der GMVA abbilden zu können, sind einige Änderungen des Gesellschaftsvertrages erforderlich:
- Befreiung der Geschäftsführung von den Beschränkungen des § 181 BGB
(§ 7 Abs. 5) - Erfordernis der Zustimmung des Aufsichtsrates der GMVA bei Entscheidungen in Tochtergesellschaften, die in der bisherigen Zuständigkeit des Aufsichtsrates liegen (§ 10 Abs. 3)
- Abschluss von Unternehmensverträgen (§ 12 Abs. 11)
- Zuständigkeit der Gesellschafterversammlung GMVA für die Benennung der Vertretung in den Gesellschafterversammlungen der Tochtergesellschaften und der Erteilung von Weisungen bezüglich des Abstimmungsverhaltens
(§ 12 Abs. 3) - Offenlegung der Bezüge der Organmitglieder (§ 22)
- Beachtung des Landesgleichstellungsgesetzes (§ 23).
b) Bewertung des Unterauftragsmodells
Das Unterauftragsmodell erscheint als am besten geeignete Variante, die derzeit der verwaltungsgerichtlichen Überprüfung unterliegenden preis- und gebührenrechtlichen Fragestellungen zufriedenstellend zu beantworten und auch bei einer rechtskräftigen Beanstandung der bisherigen, zwischen den Kommunen und der GMVA vereinbarten Entgelte eine positive Fortführungsprognose der GMVA zu ermöglichen. Das Unterauftragsmodell stützt sich auf eine vertragliche Gestaltung, die in anderen Kommunen (Düsseldorf und Hamm) gleichfalls praktiziert wird und deren grundsätzliche preis- und gebührenrechtliche Zulässigkeit in der oberverwaltungsgerichtlichen Rechtsprechung bereits bestätigt wurde (vgl. insbesondere OVG Münster, 25.11.2010, 9 A 94/09, „AWISTA“).
Das Modell geht in Übereinstimmung mit der Rechtsprechung des OVG Münster (weiter) davon aus, dass zu den in die Gebührenbedarfsrechnung ansatzfähigen Kosten gem. § 6 Abs. 2 S. 4 KAG grundsätzlich auch die Kosten für in Anspruch genommene Fremdleistungen gehören (vgl. etwa OVG Münster, 25.11.2010, 9 A 94/09, Rn. 13). Ebenso liegt dem Modell (weiterhin) die Annahme zugrunde, dass im Verhältnis der kommunalen Auftraggeber Duisburg und Oberhausen zu dem direkten Auftragnehmer, der GMVA GmbH & Co. KG, die Vorschriften des öffentlichen Preisrechts und das dort geregelte Höchstpreisprinzip gelten. Die Entgelte, die die Kommunen an die (neue) GMVA GmbH & Co. KG entrichten, sind daher als Kosten für Fremdleistungen grundsätzlich gebührenfähig, soweit der geforderte Preis den gesetzlichen Vorgaben entspricht, die geltend gemachten Selbstkosten sich als betriebsnotwendige Kosten im Rahmen der Aufgabenstellung darstellen und ihre Bemessung nicht dem Äquivalenzprinzip widerspricht (OVG Münster, 24.11.1999, 9 A 6065/96, Rn. 3).
aa) Preisrechtliche Rahmenbedingungen
Das Entgelt, das die Kommunen künftig an die GMVA GmbH & Co. KG leisten, besteht zum größten Teil aus denjenigen Kosten, die der GMVA GmbH & Co. KG im Hinblick auf den der GMVA erteilten Unterauftrag entstehen. Im Hinblick auf dieses Entgelt („durchgereichter Posten“, vgl. OVG Münster, 25.11.2010, 9 A 94/09, Rn. 44) besteht eine Prüfpflicht der Kommunen nur insoweit, als dadurch kein unvertretbarer Verbrauch öffentlicher Mittel eintreten darf (OVG Münster, 25.11.2010, 9 A 94/09, Rn. 44). Demgegenüber braucht das durchgereichte Entgelt nicht den Vorgaben des öffentlichen Preisrechts zu entsprechen. Die Kommunen sind auch nicht verpflichtet, ein entsprechendes Verlangen zu formulieren. Eine entsprechende Pflicht folgt weder aus preis-, noch aus kommunal- noch aus gebührenrechtlichen Prinzipien (OVG Münster, 25.11.2010, 9 A 94/09, Rn. 40).
bb) Gebührenrechtliche Rahmenbedingungen
Die Prüfungspflicht der Kommunen beschränkt sich daher bei Umsetzung des Unterauftragsmodells auf die Prüfung, ob durch die an die GMVA GmbH geleisteten Entgelte öffentliche Mittel in einem unvertretbaren Umfang verbraucht werden. In seiner Entscheidung vom 25.11.2010 hatte das OVG Münster ausgeführt, dass es Indiz für einen sachlich vertretbaren Verbrauch sei, wenn sich die Verbrennungsentgelte im „Mittelfeld der Entgelte bewegen, die von den anderen Müllverbrennungsanlagen in NRW für die Hausmüllverbrennung verlangt werden“. (Rn. 44 des Urteils). Es lässt sich daher mit guten Argumenten vertreten, dass auch die im Falle der Umsetzung des Unterauftragsmodells ab dem 01.01.2014 zu vereinbarenden Entgelte diesen Anforderungen genügen. Das Entgelt, das im Falle der Umsetzung des Unterauftragsmodells für die thermische Behandlung der Abfälle zwischen der Stadt Oberhausen und der WBD-AöR einerseits und der GMVA GmbH & Co. KG andererseits vereinbart wird, liegt im Mittelfeld der Entgelte, die in 2012 von anderen Anlagenbetreibern vereinnahmt wurden.
In der Entscheidung des OVG Münster vom 25.11.2010 (dort Rn. 45) hat das Gericht zudem ausgeführt, dass die vorstehend genannte Indizwirkung auch dann nicht entkräftet wird, wenn (wie vorliegend) ein privater Dritter Erlöse aus der Vermarktung von Elektrizität und Fernwärme erzielt.
Ferner sei auch eine angenommene und vermeintliche Überdimensionierung der Müllverbrennungsanlage insofern unerheblich, als die Dimensionierung Sache des Fremdleisters sei und es zur Beurteilung dieser Frage ohnehin auf die zum Zeitpunkt der Planung der Anlage erkennbaren Umstände ankomme.
Folglich dürfte es auch unter Berücksichtigung des Entgelts, das die GMVA GmbH & Co. KG an die GMVA leistet, nicht zu einem unvertretbaren Verbrauch öffentlicher Mittel kommen. Die an die GMVA GmbH & Co. KG zu leistenden Entgelte, die die Entgelte für die Leistungen des Nachunternehmers GMVA umfassen, sind daher nach der erwähnten Rechtsprechung des OVG Münster im Grundsatz ansatzfähig und können deshalb bei der Kalkulation der Abfallgebühren berücksichtigt werden.
Insoweit handelt es sich aber um eine Wertungsentscheidung, deren Beurteilung durch ein Gericht selbstverständlich nicht abschließend prognostiziert werden kann. Deshalb verbleibende rechtliche Risiken sollen dadurch weiter reduziert werden, dass – obwohl (wie ausgeführt) das Entgelt, das die GMVA im Unterauftragsverhältnis von der GMVA GmbH & Co. KG erhält, nicht dem Anwendungsbereich des Preisrechts unterliegt und eine preisrechtliche Prüfung dieses Entgelts nicht stattfindet, auch dieses Entgelt vorsorglich von der Wirtschaftsprüfungsgesellschaft PWC nach preisrechtlichen Maßstäben kalkuliert worden ist. Vor diesem Hintergrund erscheint es somit gut darstellbar, dass – sollte es auch nach der Umsetzung des Unterauftragsmodells zu weiteren Anfechtungsklagen kommen – zusätzlich dargelegt werden kann, dass auch das zwischen der GMVA GmbH & Co. KG und der GMVA vereinbarte Leistungsentgelt nach preisrechtlichen Vorgaben kalkuliert wurde.
cc) Erlöse aus dem Verkauf von Strom und Fernwärme
Ein weiterer Vorteil des Unterauftragsmodells liegt darin, dass Streit über die Frage, ob die im Zusammenhang mit der thermischen Behandlung der Abfälle erwirtschafteten Erlöse aus dem Verkauf von Strom und Fernwärme kostenmindernd in der Kalkulation der Leistungsentgelte aus preisrechtlichen Gründen zu berücksichtigen sind, nicht mehr entstehen dürfte. Denn im Unterauftragsmodell entstehen die Energieerlöse bei der GMVA als Nachunternehmer der GMVA GmbH & Co. KG und damit bei einem privaten Dritten, der in keinem direkten Auftragsverhältnis zur Stadt steht. Die GMVA unterliegt weder den gebühren-, noch den preisrechtlichen Beschränkungen, die die Kommunen bzw. die GMVA GmbH & Co. KG zu beachten haben (s.o.). Eine Anrechnung der durch die GMVA erwirtschafteten Erlöse braucht daher nicht zu erfolgen. Auch das hat das OVG Münster in der oben mehrfach zitierten Rechtsprechung vom 25.11.2010 im Grundsatz bereits entschieden.
dd) Vergaberechtliche Rahmenbedingungen
Die mit der Umsetzung des Modells verbundenen vergaberechtlichen Risiken sind, wenn auch nicht vollständig auszuschließen, nach Auffassung der beteiligten Beratungsunternehmen aber „überschaubar“.
Die Überleitung der Entsorgungsverträge vollzieht sich ebenso wie die Vergabe des Unterauftrags an die GMVA im Rahmen einer gesellschaftsrechtlichen Umstrukturierung des jetzigen Vertragspartners GMVA. Die Leistungsverträge werden auf eine Tochtergesellschaft des jetzigen Auftragnehmers übergeleitet, die Leistungen werden operativ weiterhin von der GMVA erbracht, die neben dem künftigen Auftragnehmer GMVA GmbH & Co. KG solidarisch für die Leistungserbringung haftet. Es lässt sich daher zum einen – unter Berücksichtigung insbesondere der Rechtsprechung des EuGH (Urteil vom 19.06.2008, C-454/06), wonach rein konzerninterne Umstrukturierungen vergaberechtsfrei möglich sind, wenn
- der Wechsel im Bestand der Gesellschafter ausgeschlossen ist,
- der bisherige Auftragnehmer auch weiterhin für die vertraglichen Verpflichtungen neben dem neuen Auftragnehmer haftet und
- (ggf. sogar) ein Beherrschungs- und Gewinnabführungsvertrag besteht,
– mit guten Argumenten vertreten, dass darin keine vergaberechtlich relevante Änderung der bestehenden Entsorgungsverträge besteht.
Auch im Weiteren dürfte keine wesentliche Änderung der bisherigen Verträge erfolgen. Insbesondere eine Verlagerung des wirtschaftlichen Gleichgewichts des Vertrages zugunsten des künftigen Auftragnehmers, der GMVA GmbH & Co. KG, findet nicht statt. Dies belegt vor allem der Umstand, dass das vereinbarte Entsorgungsentgelt ab dem 01.01.2014 sinkt und deutlich hinter jenem Entgelt zurückbleibt, das im Zuge der im Jahre 2001 erfolgten Teilprivatisierung der Gesellschaft zwischen den kommunalen Auftraggebern und der GMVA vereinbart worden ist.
Zum anderen sprechen im Hinblick auf den der GMVA zu erteilenden Unterauftrag gute Argumente dafür, dass die GMVA GmbH & Co. KG kein öffentlicher Auftraggeber im Sinne von § 98 Nr. 2 GWB, und damit im Ergebnis nicht an das (Kartell-)Vergaberecht gebunden ist (EuGH, Urteil vom 13.04.2010, C-91/08).
Allerdings ist jeweils auch eine andere vergaberechtliche Sicht vertretbar, so dass – wie gesagt – im Ergebnis ein gewisses vergaberechtliches Risiko bestehen bleibt.
- Kommunale Einflussmöglichkeiten
Die kommunalen Einflussmöglichkeiten in den Gesellschaften bleiben im bisherigen Rahmen bestehen. Die entsprechenden Regelungen sind in den Vorschlag zur Änderung aufgenommen.
Auch die Anforderungen aus der GO NRW an eine neue mittelbare Beteiligung sind als erfüllt anzusehen, da es sich zwar faktisch um Neugründungen von Gesellschaften handelt, die jedoch tatsächlich lediglich einer Umstrukturierung der bereits bestehenden GmbH entsprechen.
- Anzeigeverfahren
Die Umstrukturierung wird der Kommunalaufsicht gem. § 115 GO NRW angezeigt.
- Umsetzungszeitpunkt
Die Umstrukturierung der GMVA soll -vorbehaltlich der Zustimmung der Kommunalaufsicht- am 02.12.2013 in einer Gesellschafterversammlung beschlossen werden, um danach die Anmeldung zur Eintragung in das Handelsregister und die Umsetzung zum 01.01.2014 vornehmen zu können.
Kurzfassung
entfällt aufgrund der Komplexität des Sachverhaltes
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
42,2 kB
|
|||
|
2
|
(wie Dokument)
|
71,1 kB
|
|||
|
3
|
(wie Dokument)
|
235,1 kB
|