Beschlussvorlage - B/17/3939-01
Grunddaten
- Betreff:
-
Stadtsparkasse Oberhausenhier: Jahresabschluss für das Geschäftsjahr 2022 / Entlastung der Organe
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Beteiligungen
- Bearbeitung:
- Silvia Gacek
- Verantwortung:
- Kunz-Aue


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss
|
Vorberatung
|
|
|
|
18.09.2023
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
25.09.2023
|
Beschlussvorschlag
Beschlussvorschlag
- Der Rat der Stadt nimmt von dem Jahresabschluss der Stadtsparkasse Oberhausen für das Geschäftsjahr 2022 – versehen mit dem uneingeschränkten Bestätigungsvermerk der Prüfungsstelle des Rheinischen Sparkassen- und Giroverbandes – und dem Lagebericht der Stadtsparkasse Oberhausen für 2022 Kenntnis.
- Den Organen der Stadtsparkasse Oberhausen wird für das Geschäftsjahr 2022 Entlastung erteilt.
- Der Jahresüberschuss 2022 in Höhe von 1.778.295,75 EUR wird gemäß dem Vorschlag des Verwaltungsrates der Stadtsparkasse Oberhausen vom 15.06.2023 in die Sicherheitsrücklage der Stadtsparkasse Oberhausen eingestellt
Konsequenzen
Bezug
Drucksache B/17/2490-01 vom 26.09.2022
Jahresabschluss für das Geschäftsjahr 2021 / Entlastung der Organe
Konsequenzen
a) Finanzielle
keine [ ]
ja [X]
b) Sonstige
Auswirkungen auf das Klima
ja [ ] (siehe Anlage Klimacheck)
nein [X] Begründung: Diese Vorlage hat keinen Einfluss auf die Belange
des Klimaschutzes.
Sachverhalt
Begründung
- Ausgangslage
Nach § 24 (4) des Sparkassengesetzes NRW (SpkG NW) sind der Jahresabschluss mit Bestätigungsvermerk des Rheinischen Sparkassen- und Giroverbandes nach Feststellung und der Lagebericht nach Billigung durch den Verwaltungsrat, dem Rat der Stadt vorzulegen. Der Rat der Stadt beschließt aufgrund dieser Unterlagen gemäß § 8 (2) f SpkG NW über die Entlastung der Organe der Sparkasse und gemäß § 8 (2) g über die Verwendung des Jahresüberschusses nach § 25 SpkG NW.
- Jahresabschluss 2022 der Stadtsparkasse Oberhausen
- Gewinn- und Verlustrechnung
Auf die in Anlage 1 dieser Vorlage dargestellte Gewinn- und Verlustrechnung der Stadtsparkasse Oberhausen zum 31.12.2022 wird verwiesen.
Zusammengefasste Gewinn- und Verlustrechnung
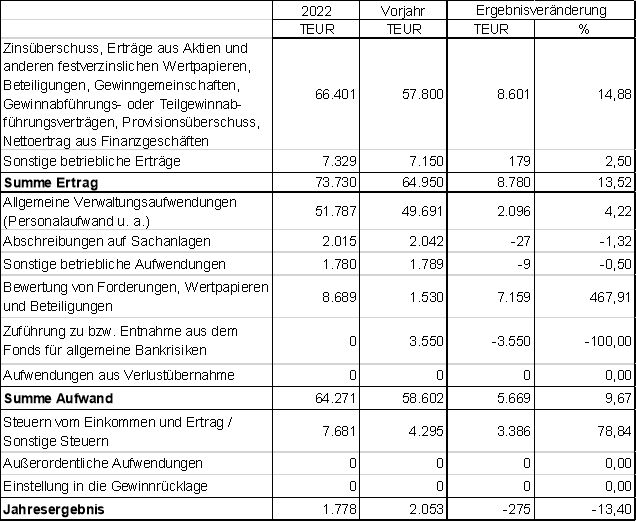
Mit einem Bilanzgewinn im Geschäftsjahr 2022 in Höhe von 1,778 Mio. EUR liegt das Ergebnis leicht unter dem Vorjahresniveau (2,053 Mio. EUR). Das Ergebnis der Stadtsparkasse Oberhausen im Geschäftsjahr 2022 hat sich wie folgt entwickelt:
Insgesamt sind die Erträge laut Gewinn- und Verlustrechnung um 8,8 Mio. EUR bzw. 13,52 % deutlich auf 73,73 Mio. EUR (Vorjahr: 64,95 Mio. EUR) gestiegen. Das zinstragende Geschäft stellt weiterhin die bedeutendste Ertragsquelle dar. Der Zinsüberschuss (36,1 Mio. EUR) ist zum Vorjahr deutlich um 6,5 Mio. EUR gestiegen. Zum einen ist der Zinsertrag infolge eines Ertrags aus der vorzeitigen Schließung eines Zinsswapgeschäftes leicht gestiegen (+ 868 TEUR). Zum anderen ergab sich aufgrund von rückläufigen Aufwendungen bei Zinsswapgeschäften beim Zinsaufwand ein deutlicher Rückgang gegenüber dem Vorjahr (- 5,6 Mio. EUR). Swaps sind Finanzderivate, bei denen zwei Vertragspartner vereinbaren, zukünftige Zahlungsströme wie z.B. jährliche Zinszahlungen (Zinsswap) zu tauschen (Festzins gegen variablen Zins), um sich gegen künftige Zinsänderungsrisiken abzusichern.
Der Provisionsüberschuss (26,8 Mio. EUR) erhöhte sich gegenüber dem Vorjahr ebenfalls deutlich um 2,2 Mio. EUR (+ 8,8 %). Ursächlich sind in erster Linie Steigerungen des Provisionsertrages aus dem Zahlungsverkehr sowie reduzierte Provisionsaufwendungen für Vermittlungstätigkeiten von Dritten.
Im Bereich der sonstigen betrieblichen Erträge ist ein leichter Anstieg um 179 TEUR zu verzeichnen. Treiber hierfür war ein Ertrag aus einer bestehenden Kreditabsicherung in Höhe von 1,8 Mio. EUR.
Beim Aufwand sind die allgemeinen Verwaltungsaufwendungen gegenüber dem Vorjahreswert um 2,1 Mio. EUR gestiegen. Der Personalaufwand verzeichnete einen Anstieg um 2,0 Mio. bedingt durch Zuführungen zu den Pensionsrückstellungen. Die anderen Verwaltungsaufwendungen konnten mit 17,9 Mio. EUR (+ 100 TEUR) auf dem Niveau des Vorjahres gehalten werden. Hier spiegeln sich u.a. erhöhte IT-Kosten wider.
Das aggregierte Bewertungsergebnis aus dem Kredit-, Wertpapier- und Beteiligungsbereich lieferte ein negatives Ergebnis von 8,7 Mio. EUR (Vorjahr: negatives Ergebnis von 1,5 Mio. EUR). Im Kreditgeschäft ergaben sich im Jahr 2022 keine signifikanten Belastungen, so dass sich hier per Saldo ein positives Bewertungsergebnis von 0,4 Mio. EUR ergab. Bislang sind somit keine gravierenden wirtschaftlichen Folgen der Covid-19-Pandemie, des Ukraine-Krieges oder der Energiekrise auf die Forderungen im Kreditgeschäft zu verzeichnen. Das Bewertungsergebnis aus den Wertpapieranlagen stellte sich demgegenüber aufgrund der durch die Zinsentwicklung bedingten Kursverluste und den damit notwendigen Wertberichtigungen bei den Wertpapieranlagen deutlich negativ dar. Zum Ausgleich der Ergebnisbelastung wurde seitens der Sparkasse auf in früheren Jahren gelegte stille Reserven zurückgegriffen.
Der Fonds für allgemeine Bankrisiken nach § 340g HGB wurde nicht verändert und beträgt zum Bilanzstichtag weiterhin 52,4 Mio. EUR.
Nach einem steuerlichen Aufwand in Höhe von 4,3 Mio. EUR im Vorjahr, besteht im Jahr 2022 ein gestiegener Steueraufwand in Höhe von 7,7 Mio. EUR. Hierin enthalten ist auch ein Aufwand von 1,1 Mio. EUR (Vorjahr: 165 TEUR) aus der Veränderung der Steuerabgrenzung nach § 274 HGB (latente Steuern).
- Bilanz
Auf die in Anlage 2 dieser Vorlage dargestellte Bilanz der Stadtsparkasse Oberhausen zum 31.12.2022 wird verwiesen.
Der Jahresabschluss 2022 der Stadtsparkasse Oberhausen schließt
- mit der Bilanzsumme von 2.908.795.731,06 EUR, sowie
- einem Bilanzgewinn von 1.778.295,75 EUR ab.
Gegenüber dem Vorjahr hat sich die Bilanzsumme nochmals merklich um 98,9 Mio. EUR (+ 3,5 %) erhöht. Der Hauptgrund für diese Entwicklung ist der Zufluss an täglich fälligen Einlagen der Kunden sowie Zuwächse im Kundenkreditgeschäft.
Die Forderungen an Kunden (bilanzielles Kundenkreditgeschäft) in Höhe von 2.147,9 Mio. EUR erhöhten sich gegenüber dem Vorjahr um 88,3 Mio. EUR (+ 4,3 %). Ursächlich hierbei waren die Geschäftsausweitungen im Bereich der privaten Wohnungsbaufinanzierungen. Das Wachstum der Forderungen an Kunden vollzog sich im Wesentlichen im langfristigen Bereich. Hierbei nutzten die Kunden insbesondere in den ersten Monaten des Jahres die im historischen Vergleich noch günstigen Konditionen und bevorzugten langfristige Kreditlaufzeiten für Baufinanzierungen. Darüber hinaus hat sich auch der Bestand im gewerblichen Kundenkreditgeschäft deutlich erhöht. Zusätzlich kam es zu einer marginalen Reduzierung der Treuhandkredite um 0,4 Mio. EUR. Die Barreserve hat sich gegenüber dem Vorjahr deutlich um 244,2 Mio. EUR reduziert. Im Gegenzug erhöhten sich die Forderungen an Kreditinstitute ebenfalls deutlich um 268,8 Mio. EUR. Ursächlich für diese Verschiebung war die Nutzung der Einlagenfazilität bei der Deutschen Bundesbank, bei der Einlagen bis zum nächsten Tag angelegt und als Forderungen an Kreditinstitute ausgewiesen werden.
Der Bestand an Wertpapieranlagen reduzierte sich zum Bilanzstichtag um insgesamt 15,2 Mio. EUR (- 5,4 %). Für den Rückgang waren insbesondere marktpreisbedingte Wertkorrekturen maßgeblich. Unter den Wertpapieranlagen sind v.a. die Spezialfonds „Glück Auf-Fonds (Buchwert 64,0 Mio. EUR; Vorjahr 67,2 Mio. EUR) und „HI-Gasometer-Fonds“ (Buchwert 43,9 Mio. EUR; Vorjahr 48,0 Mio. EUR) zu nennen. Die Spezialfonds sind als gemischte Fonds konzipiert und investieren vor allem in fest und variabel verzinsliche Wertpapiere. Die Sparkasse ist bei beiden Fonds alleinige Anteilsinhaberin. Die Anteilsscheine sind übertragbar. Ausschüttungen aus den Fonds erfolgen grundsätzlich nach Ablauf des Fondsgeschäftsjahres, das nicht mit dem Kalenderjahr identisch ist. Bisher sind keine Erträge in den Fonds thesauriert worden.
Die Verbindlichkeiten gegenüber Kunden (Einlagengeschäft) haben sich gegenüber dem Vorjahr erneut um 101,0 Mio. EUR auf 2.223,9 Mio. EUR. erhöht (2021: 2.122,9 Mio. EUR; 2020: 2.036,3 Mio. EUR). Die Zunahme des Mittelaufkommens von Kunden resultiert überwiegend aus der Entwicklung der täglich fälligen Anlagen, die nunmehr 51,1 % der Bilanzsumme ausmachen. Vor dem Hintergrund der unsicheren weiteren wirtschaftlichen Entwicklung bevorzugten die Kunden weiterhin liquide Anlageformen. Im Gegenzug reduzierten sich die Spareinlagen um 16,9 Mio. EUR.
Nach der Zuführung des Jahresüberschusses beträgt die Sicherheitsrücklage 132,7 Mio. EUR (Vorjahr: 130,6 Mio. EUR).
3. Beschlussvorschläge/Kenntnisnahmen
Stadtverordnete, die Mitglieder oder stellvertretende Mitglieder des Verwaltungsrates der Stadtsparkasse Oberhausen sind, dürfen sich wegen möglicher Interessenkollisionen nicht an der Abstimmung zu 2. beteiligen.
zu 1.: Kenntnisnahme des Jahresabschlusses 2022
Die Prüfungsstelle des Rheinischen Sparkassen- und Giroverbandes hat am 08.05.2023 einen uneingeschränkten Bestätigungsvermerk erteilt. Der Verwaltungsrat hat am 15.06.2023 daraufhin gemäß § 15 (2) SpkG NW den Jahresabschluss festgestellt und den Lagebericht gebilligt.
Der Jahresabschluss 2022 der Stadtsparkasse Oberhausen kann zur Kenntnis genommen werden.
zu 2.: Entlastung der Organe der Stadtsparkasse Oberhausen
Es liegen keine Gründe vor, den Organen der Stadtsparkasse Oberhausen für das Geschäftsjahr 2022 die Entlastung zu versagen.
zu 3.: Verwendung des Jahresüberschusses/Ausschüttung
Der Verwaltungsrat der Stadtsparkasse Oberhausen hat in seiner Sitzung am 15.06.2023 u.a. beschlossen, dem Rat vorzuschlagen, den Jahresüberschuss in Höhe von 1.778.295,75 EUR gemäß aufsichtsrechtlicher Empfehlungen in die Sicherheitsrücklage der Stadtsparkasse Oberhausen einzustellen.
4. Auswirkung auf den städtischen Haushalt
Der städtische Haushalt sieht für dieses Jahr eine Gewinnausschüttung aus dem Jahresüberschuss der Stadtsparkasse Oberhausen in Höhe von 1,5 Mio. EUR vor.
Da keine Ausschüttungssperre besteht, steht der gesamte Gewinn zur Ausschüttung zur Verfügung. Der positive Jahresüberschuss konnte jedoch lediglich durch die teilweise Auflösung der in den Vorjahren gebildeten § 340f-Reserven dargestellt werden. Die Auflösung der Reserven war u. a. aufgrund der Abschreibungen der Wertpapiere in Höhe von 16,1 Mio. € erforderlich. Aufgrund der Kapitalplanung, der zuvor aufgeführten Maßnahme für den Ausweis des positiven Jahresüberschusses und der Erwartungen der Aufsicht hat der Verwaltungsrat auf Grundlage der Beschlussempfehlung des Hauptausschusses beschlossen, den gesamten Jahresüberschuss in die Sicherheitsrücklage einzustellen. Die Prüfungsstelle des Rheinischen Sparkassen- und Giroverbandes bekräftigt die zuvor aufgeführten Argumente, die für eine vollständige Zuführung des Jahresüberschusses in die Sicherheitsrücklage der Sparkasse sprechen.
Nach Auffassung des RSGV haben Banken eine zentrale Aufgabe in der Wirtschaft. Dieser Aufgabe können sie nur nachkommen, wenn sie ausreichend kapitalisiert seien. Es sprechen gegenwärtig keine durchgreifenden Argumente dagegen, den Empfehlungen der Aufsicht nicht zu folgen, von einer Gewinnausschüttung in diesem Jahr abzusehen. Somit kann die im Haushalt vorgesehene Bruttoausschüttung von 1,5 Mio. € nicht realisiert werden.
Kurzfassung
Auf eine Kurzfassung wird angesichts der jeweiligen kurzen Begründungen zu den einzelnen Beschlussgegenständen verzichtet.
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
219,6 kB
|
|||
|
2
|
(wie Dokument)
|
312,3 kB
|
|||
|
3
|
(wie Dokument)
|
8,2 MB
|