Beschlussvorlage - B/17/4156-01
Grunddaten
- Betreff:
-
Befreiung von der Pflicht zur Aufstellung eines Gesamtabschlusses
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Finanzen
- Bearbeitung:
- Michelle Matten
- Verantwortung:
- Herr Heithausen


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss
|
Vorberatung
|
|
|
|
04.12.2023
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
11.12.2023
|
Sachverhalt
Beschlussvorschlag
Der Rat der Stadt beschließt die Befreiung von der Pflicht zur Aufstellung des Gesamtabschlusses 2023 der Stadt Oberhausen gemäß § 116a GO NRW.
Der Beschluss ergeht unter dem Vorbehalt, dass auch mit den Jahresabschlüssen 2023 der vollkonsolidierungspflichtigen verselbständigten Aufgabenbereiche die Merkmale des § 116a GO NRW erfüllt werden.
Konsequenzen
a) Finanzielle
keine ( )
ja (X) siehe Begründung
b) Sonstige / Auswirkungen auf das Klima
ja [ ] (siehe Anlage Klimacheck)
nein [ X ] Begründung: Der Beschluss hat keine klimarelevanten Auswirkungen
Begründung
1. Hintergrund
Der Landtag NRW hat in seiner Sitzung am 12.12.2018 das Zweite Gesetz zur Weiterentwicklung des Neuen Kommunalen Finanzmanagements für Gemeinden und Gemeindeverbänden im Land NRW (2.NKFWG NRW) verabschiedet. Mit dem Gesetz wird erstmals die Möglichkeit, die es im Handelsgesetzbuch gibt, Rechnung getragen, sich von der Pflicht zur Aufstellung eines Gesamtabschlusses unter den im Gesetz genannten Voraussetzungen befreien zu lassen.
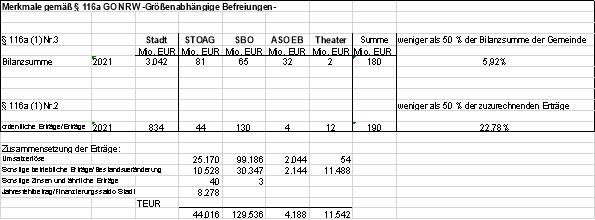
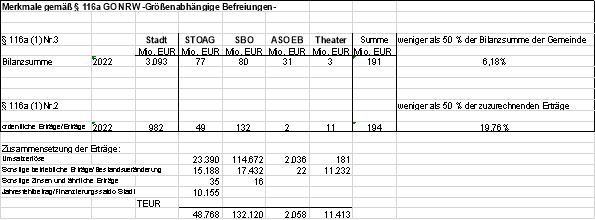
Am 12.12.2022 hat der Rat der Stadt (Drucksache Nr. B/17/2763-01) einen Vorratsbeschluss auf Befreiung von der Pflicht zur Aufstellung des Gesamtabschlusses 2022 gefasst. Die Kriterien zur Befreiung von der Pflicht zur Aufstellung des Gesamtabschlusses 2022 sind mit den vorliegenden Jahresabschlüssen 2022 erfüllt worden (vgl. Übersicht unter Punkt 3).
2. Befreiungsvorschrift
Gemäß § 116a Abs. 1 GO NRW -Größenabhängige Befreiungen- ist eine Gemeinde von der Pflicht, einen Gesamtabschluss und einen Gesamtlagebericht aufzustellen, befreit, wenn am Abschlussstichtag ihres Jahresabschlusses und am vorhergehenden Abschlussstichtag jeweils mindestens zwei der nachstehenden Merkmale zutreffen:
1. die Bilanzsumme in den Bilanzen der Gemeinde und der einzubeziehenden
verselbständigten Aufgabenbereiche nach § 116 Abs. 3 GO NRW übersteigen
insgesamt nicht mehr als 1.500.000.000,00 EUR,
2. die der Gemeinde zuzurechnenden Erträge aller vollkonsolidierungspflichtigen
verselbständigten Aufgabenbereiche nach § 116 Abs. 3 GO NRW machen weniger
als 50 Prozent der ordentlichen Erträge der Ergebnisrechnung der Gemeinde aus,
3. die der Gemeinde zuzurechnenden Bilanzsummen aller
vollkonsolidierungspflichtigen verselbständigten Aufgabenbereiche
nach § 116 Abs. 3 GO NRW machen insgesamt weniger als 50 Prozent der
Bilanzsumme der Gemeinde aus.
Über das Vorliegen der Voraussetzungen für die Befreiung von der Pflicht zur Aufstellung eines Gesamtabschlusses hat der Rat der Stadt für jedes Haushaltsjahr bis zum 30. September des auf das Haushaltsjahr folgenden Jahres zu entscheiden.
Die Entscheidung des Rates ist der Aufsichtsbehörde jährlich mit der Anzeige des durch den Rat festgestellten Jahresabschlusses der Gemeinde vorzulegen.
Die Stadt Oberhausen erfüllt die Merkmale des § 116a Abs. 1 Nr. 2 und 3 GO NRW. Damit kann die Stadt Oberhausen unter Berücksichtigung eines Ratsbeschlusses gemäß § 116a Abs. 2 GO NRW auf die Aufstellung eines Gesamtabschlusses verzichten.
Informationen zum Konzern Stadt ergeben sich aus dem Beteiligungsbericht.
3. Übersicht der Merkmale gemäß § 116a GO NRW
Mit Bezug auf den Konsolidierungskreis gehören bei der Stadt Oberhausen folgende Gesellschaften zu den vollkonsolidierungspflichtigen verselbständigten Aufgabenbereiche:
- STOAG Stadtwerke Oberhausen GmbH (STOAG)
- SBO Servicebetriebe Oberhausen
- Alteneinrichtungen der Stadt Oberhausen (ASO)
- Theater Oberhausen
Die ersten Jahresabschlüsse zum 31.12.2023 der verselbständigten Aufgabenbereiche, auf deren Grundlage die Erfüllung der Merkmale des § 116 Abs. 1 GO NRW geprüft werden können, liegen im Sommer 2024 vor. Würde man die Beschlussfassung über die Befreiung von der Pflicht zur Aufstellung eines Gesamtabschlusses im Rat der Stadt erst darauf basierend fassen, könnte die Frist für die Ratsvorlage zur Befreiung von der Pflicht zur Aufstellung eines Gesamtabschlusses bis zum 30. September des auf das Haushaltsjahr folgenden Jahres voraussichtlich nicht eingehalten werden.
Da basierend auf den Jahresabschlussdaten der vollkonsolidierungspflichtigen verselbständigten Aufgabenbereiche STOAG, SBO, Alteneinrichtungen und Theater der Jahre 2021 und 2022 absehbar ist, dass die Stadt Oberhausen die Voraussetzungen der Merkmale des § 116 Abs. 1 Nr. 2 und 3 GO NRW erfüllt und davon auszugehen ist, dass auch die Verhältniszahlen (50% Grenze) für das Geschäftsjahr 2023 nicht überschritten werden, schlägt die Verwaltung vor, schon heute einen Vorratsbeschluss auf Befreiung von der Pflicht zur Aufstellung eines Gesamtabschlusses für das Jahr 2023 zu fassen.
Übersichten:
nachrichtlich:
Mit Bezug auf die am 15.07.2019 vom Ministerium für Heimat, Kommunales, Bau und Gleichstellung des Landes Nordrhein-Westfalen (MHKBG) übersandte Fragesammlung zum 2. NKFWG NRW sind die Erträge der „Töchter“ gemäß § 275 Abs. 2 Ziff. 1 bis 4 HGB (d.h. ohne Finanzerträge) ins Verhältnis zu den ordentlichen Erträgen der „Mutter“ zu setzen. Unter Berücksichtigung der Finanzerträge bei der STOAG beträgt die Verhältniszahl im Zusammenhang mit § 116 Abs. 1 Nr. 2 GO NRW für das Jahr 2021 rd. 23,86 % und für das Jahr 2022 rd. 20,67 % und liegt damit ebenfalls weit unter der 50 % Grenze.
Kurzfassung
-entfällt-