Beschlussvorlage - B/17/0279-01
Grunddaten
- Betreff:
-
Haushaltssanierungsplan 2021 ff.
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Finanzen
- Bearbeitung:
- Angelina Montemurro
- Verantwortung:
- Stöhr


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Rat der Stadt
|
|
|
|
|
08.02.2021
| |||
|
●
Erledigt
|
|
Kulturausschuss
|
Vorberatung
|
|
|
|
18.01.2021
| |||
|
●
Erledigt
|
|
Gleichstellungsausschuss
|
Vorberatung
|
|
|
|
18.01.2021
| |||
|
●
Erledigt
|
|
Bezirksvertretung Osterfeld
|
Anhörung
|
|
|
|
19.01.2021
| |||
|
●
Erledigt
|
|
Bezirksvertretung Alt-Oberhausen
|
Anhörung
|
|
|
|
20.01.2021
| |||
|
●
Erledigt
|
|
Bezirksvertretung Sterkrade
|
Anhörung
|
|
|
|
21.01.2021
| |||
|
●
Erledigt
|
|
Sportausschuss
|
Vorberatung
|
|
|
|
21.01.2021
| |||
|
●
Erledigt
|
|
Sozialausschuss
|
Vorberatung
|
|
|
|
25.01.2021
| |||
|
●
Erledigt
|
|
Wirtschafts- und Digitalisierungsausschuss
|
Vorberatung
|
|
|
|
25.01.2021
| |||
|
●
Erledigt
|
|
Jugendhilfeausschuss
|
Vorberatung
|
|
|
|
26.01.2021
| |||
|
●
Erledigt
|
|
Stadtplanungs- und Mobilitätsausschuss
|
Vorberatung
|
|
|
|
26.01.2021
| |||
|
●
Erledigt
|
|
Umweltausschuss
|
Vorberatung
|
|
|
|
27.01.2021
| |||
|
●
Erledigt
|
|
Betriebsausschuss SBO
|
|
|
|
|
27.01.2021
| |||
|
●
Erledigt
|
|
Schulausschuss
|
Vorberatung
|
|
|
|
28.01.2021
| |||
|
●
Erledigt
|
|
Haupt- und Finanzausschuss
|
Vorberatung
|
|
|
|
01.02.2021
| |||
|
●
Erledigt
|
|
Integrationsrat
|
Kenntnisnahme
|
|
|
|
02.02.2021
| |||
|
●
Erledigt
|
|
Naturschutzbeirat
|
Kenntnisnahme
|
|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss
|
Beschlussfassung
|
|
|
|
08.02.2021
| |||
|
●
Erledigt
|
|
Beirat für Menschen mit Behinderung
|
Kenntnisnahme
|
|
|
|
25.02.2021
| |||
|
●
Erledigt
|
|
Seniorenbeirat
|
Kenntnisnahme
|
|
|
|
16.03.2021
|
Beschlussvorschlag
Beschlussvorschlag
Der Haupt- und Finanzausschuss beschließt auf der Grundlage einer Delegierung gemäß § 60 Absatz 2 Satz 1 Gemeindeordnung für das Land Nordrhein-Westfalen anstelle des Rates der Stadt den Haushaltssanierungsplan 2021 auf der Grundlage der in der Maßnahmenliste (gem. Anlage 1) fortgeschriebenen Einzelmaßnahmen (Fortschreibung des Haushaltssanierungsplans 2020 ff.).
Beschlüsse, die Maßnahmen betreffen, die nach den Bestimmungen des Landespersonalvertretungsgesetzes / des Landesgleichstellungsgesetzes beteiligungspflichtig sind oder in ihren Konsequenzen werden könnten, stehen unter entsprechendem Vorbehalt.
Konsequenzen
Bezug
Drucksache B/16/5114-01
Konsequenzen
a) Finanzielle
keine [ ]
ja [x]
b) Sonstige
Sachverhalt
Begründung
- Ausgangslage
Mit Hilfe des Stärkungspaktes sollen überschuldete Städte in Nordrhein-Westfalen wieder handlungsfähig werden. Das von der Landesregierung dazu eingebrachte Stärkungspaktgesetz wurde am 08.12.2011 vom Landtag Nordrhein-Westfalen beschlossen und am 16.12.2011 im Gesetz- und Verordnungsblatt Nordrhein-Westfalen (GV. NRW. 2011 S. 662) veröffentlicht. Für überschuldete oder von Überschuldung bedrohte Kommunen stehen Konsolidierungshilfen in einem Gesamtumfang von 5,85 Mrd. EUR zur Verfügung (Stufe 1 und Stufe 2). Der Sanierungsplan des Landes sieht davon für Oberhausen und andere vergleichbar akut von Überschuldung betroffene Städte (Stufe 1) eine Gesamtunterstützung bei der Haushaltskonsolidierung in Höhe von jährlich 350 Mio. EUR vor. Bis zum Jahr 2020 standen damit für diese Kommunen insgesamt 3,5 Mrd. EUR zur Verfügung. Im Gegenzug müssen die betroffenen Städte und Gemeinden einen klaren Sanierungskurs einschlagen. Die Teilnahme am Stärkungspakt ist für die Stufe 1 - zu der Oberhausen gehört - zwingend. Der Haushalt der Stadt Oberhausen muss mit dem Geld aus dem Stärkungspakt ab dem Jahr 2017 ausgeglichen sein. Spätestens im Jahr 2021 sollte ein Haushaltsausgleich aus eigener Kraft – also ohne weitere Landeszuschüsse – erreicht werden. § 75 Abs. 2 der Gemeindeordnung des Landes NRW (GO NRW) führt hierzu aus, dass der Haushalt dann ausgeglichen ist, wenn der Gesamtbetrag der Erträge die Höhe des Gesamtbetrages der Aufwendungen erreicht oder übersteigt.
Durch die Einführung des Stärkungspaktgesetzes im Jahr 2011 haben es das Land und insbesondere die hoch verschuldeten Kommunen geschafft, den Schuldenanstieg zu stoppen, wieder genehmigungsfähige und sogar ausgeglichene Haushalte zu verabschieden und auch einzuhalten. Letztlich wurden auch in Oberhausen in den letzten drei Jahren sogar Schulden getilgt und zurückgefahren.
Sowohl die Stellungnahmen der GPA wie auch des Städtetages haben immer davor gewarnt, dass dies ein sehr labiler und kritischer Zustand ist, der bei der nächsten Krise ohne Verbesserung der kommunalen Finanzsituation und Regelung der Altschuldenfrage alle Anstrengungen zunichte machen wird. Die Corona-Pandemie hat alle Befürchtungen, die an eine mögliche Krise in der Zukunft geknüpft waren, um ein vielfaches übertroffen.
Die aktuellen Prognosen über die deutsche Wirtschaftsentwicklung in 2020 variieren zwar zwischen minus 5,1% (ifo Institut) und minus 7,1% (Bundesbank), zeigen aber alle einen dramatischen Rückgang des Bruttoinlandsprodukt. Alle gehen davon aus, dass wir frühestens Anfang 2022 den Vorkrisenstand wieder erreichen können. Die Corona-Krise hat auch in Oberhausen zu einem massiven Rückgang der Wirtschaftsleistungen in unserer Stadt geführt. Das Zurückfahren ganzer Wirtschaftszweige, steigende Arbeitslosigkeit, zurückgehende Nachfrage lokal und weltweit, abgebrochene Lieferketten und andere schwerwiegende Beeinträchtigungen haben zu einem Einbruch der Wirtschaftsleistung und der Unternehmensgewinne und damit auch der Steuereinnahmen des Staates geführt.
Wenn man sich die Unternehmen anschaut, die von der Wirtschaftskrise betroffen sind und ihre Gewerbesteuerzahlungen reduziert haben, stellt man fest, dass sich die Betroffenheit durch fast alle Branchen zieht. Besonders hart hat es die Bereiche Kreativwirtschaft, Touristik, Gastronomie und Freizeit getroffen. Die lokalen wie auch die europaweiten aktuellen Einschränkungen und die weltwirtschaftlichen Auswirkungen der Pandemie kann niemand wirklich einschätzen. Hinzu kommt die Frage, ob nach Wiederinkrafttreten des Insolvenzrechtes eine neue Pleitewelle die Wirtschaft erschüttert.
Mittlerweile haben in Oberhausen fast 1.500 Unternehmen ihre Gewerbesteuervorauszahlungen drastisch reduziert bzw. auf Null gesetzt. Das sind 27,5 % aller gewerbesteuerpflichtigen Unternehmen. Allein dadurch ist eine Reduktion des Gewerbesteuerertrags gegenüber der Planung von über 34 Mio. EUR entstanden. Wir gehen für das Jahr 2020 von einem Gewerbesteuerverlust von 39 Mio. EUR (35,8%) aus und von einem Verlust bei allen Steuerarten im Vergleich zur Ergebnisplanung in Höhe von insgesamt ca. 55,8 Mio. EUR.
Neben den Steuereinbrüchen in 2020 kommt auf uns durch die Corona-Krise auch ein erheblicher Mehraufwand in den Bereichen Rettungsdienst und Gesundheit zu sowie ein erheblicher Anstieg der Zuschüsse zur STOAG und anderer städtischer Unternehmen.
Dies führt zu einer Mehrbelastung von 72,7 Mio. €, die sich im Wesentlichen auf die Corona-Krise zurückführen lässt.
Im Haushaltsjahr 2020 werden aber glücklicherweise im Rahmen des Rettungsschirms von Bund und Land enorme Unterstützungszahlungen geleistet. So werden wir eine Erstattung unserer Gewerbesteuerverluste bekommen, die bei über 30 Mio. € liegen wird. Die Erstattung wurde gem. Modellrechnung zum Gewerbesteuerausgleichsgesetz auf 32,4 Mio. € festgelegt, so dass nicht die gesamten Gewerbesteuerverluste in Höhe von 39 Mio. € erstattet werden. Darüber hinaus wird es eine Erstattung der Einnahmeausfälle beim ÖPNV von voraussichtlich 5,9 Mio. € geben und die restlichen Stärkungspaktmittel werden vom Land als Sonderhilfe an die Stärkungspaktkommunen verteilt, was eine zusätzliche Unterstützung von 23,6 Mio. € ausmacht. Der Bund hat beschlossen seinen Anteil an den Kosten der Unterkunft um 25% zu erhöhen. Daraus ergibt sich eine erhebliche strukturelle Unterstützung bei den Sozialleistungen, die von den Kommunen immer eingefordert worden ist. Dies führt auch zu den immer erhofften Entlastungen auch in den Folgejahren.
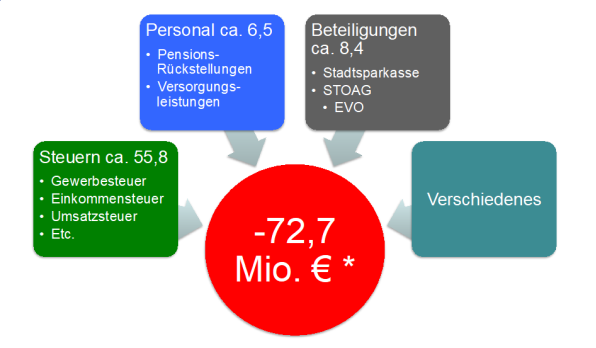
Abbildung 1: Mindererträge und Mehraufwand im Haushaltsjahr 2020, Prognose Stand 31.10.2020, Dezernat 1/Finanzen und Kultur - Stadt Oberhausen
Insgesamt führt diese enorme Unterstützung zu einem positiven Jahresabschluss, so dass wir aufgrund der Unterstützungsleistungen das Jahr 2020 positiv abschließen werden, die Corona-Schäden ausgleichen können, in der Krise handlungsfähig bleiben und unseren Anteil an der Bewältigung der Krise in organisatorischer aber auch wirtschaftlicher Sicht leisten können.
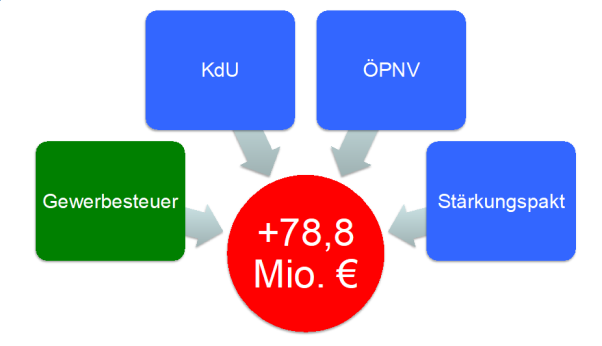
Abbildung 2: Voraussichtliche Corona-bedingte Zuweisungen und Erstattungen im Haushaltsjahr 2020, Prognose Stand 31.10.2020, Dezernat 1/Finanzen und Kultur - Stadt Oberhausen
- Auswirkungen auf den Haushalt und weitere Entwicklungen
II.1. Haushalt 2021
Diese durch die Bundes- und Landeserstattungen für das Krisenjahr 2020 positive Entwicklung lässt sich nicht für das Jahr 2021 fortschreiben. Die Steuerschätzungen von Bund und Land zeigen zwar wieder steigende Steuererträge in 2021 - wie auch in den Folgejahren-, die in der Vergangenheit für die Zukunft prognostizierten Steuererträge können aber lange nicht erreicht werden.
So sind in den Folgejahren Steuerverluste gegenüber der langfristigen Prognose in Höhe von 45-50 Mio. € zu erwarten. Bis zum Jahr 2019 bewegte sich die reale Steuerentwicklung auch wegen der im HSP verankerten Hebesatzerhöhung immer - mit den der Gewerbesteuer immanenten Schwankungen - um unsere langfristige Prognose herum. Der Einbruch in 2020 ist aber so massiv, dass wir langfristig nicht mehr an unsere Prognosen herankommen können.
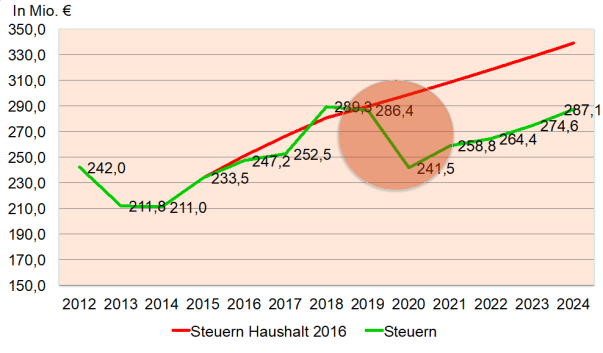
Abbildung 3: Steuerentwicklung 2012-2024, rote Kurve: Steuerprognose aus dem Jahr 2016, grüne Kurve: 2012-2019 Rechnungsergebnisse, 2020 Prognose vom 31.10.2020, 2021-2024 Planung Haushaltsentwurf 2021, Dezernat 1/ Finanzen und Kultur, Stadt Oberhausen
Im Bereich der Erträge gilt dies auch für die Schlüsselzuweisungen, die im Rahmen des kommunalen Finanzausgleichs durch das Gemeindefinanzierungsgesetz vom Land zugewiesen werden. Da auch die Landessteuereinnahmen - aus denen sich das Gemeindefinanzierungsgesetz speist - zurückgehen, werden die Schlüsselzuweisungen in der Zukunft weit hinter den von uns gemachten Prognosen zurückbleiben.
Steuerverluste und Verluste bei den Schlüsselzuweisungen führen für Oberhausen zu mittelfristigen Mindererträgen um die 80 Mio. € jährlich. Dies hat auch die Landesregierung als besonderen Problemfall erkannt und für 2021 beschlossen trotz gesunkener Landessteuern den Umfang der Verbundmasse (im Rahmen des GFG zu verteilende Mittel) für 2021 anzupassen und auf das aus der Vergangenheit geplante Niveau anzuheben. Für Oberhausen bedeutet das ca. 25 Mio. € höhere Schlüsselzuweisungen als aus der Steuerschätzung zu erwarten war. Problematisch bei dieser Erhöhung der Verbundmasse, ist die Tatsache, dass es sich um einen kreditähnlichen Vorgang handeln soll. Das Land will die zusätzlich ausgeschütteten Mittel in Zeiten zurückverlangen, wenn es mit den Kommunalfinanzen wieder bergauf geht. Ob dies rechtlich tragfähig ist, bleibt abzuwarten. Es ist auf alle Fälle ein unpraktikabler Vorschlag, der zudem völlig unnötig ist, zumal die Kommunen aktuell günstiger Kredite auf dem Markt oder bei der landeseigenen Förderbank, der NRW-Bank bekommen, als dies bei der Rückzahlung in späteren Jahren erwartet werden kann.
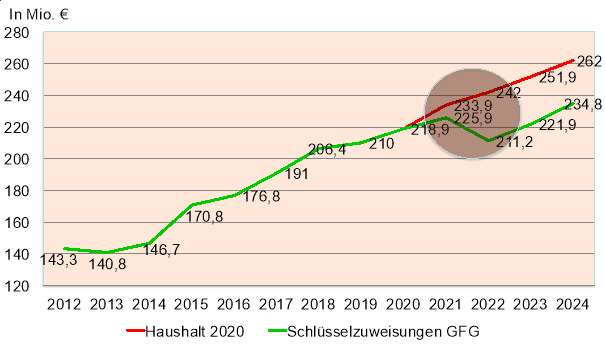
Abbildung 4: Entwicklung Schlüsselzuweisungen nach dem GFG 2012-2024, rote Kurve: Prognose aus dem Jahr 2020, grüne Kurve: 2012-2020 Rechnungsergebnisse, 2021 Modellrechnung des Landes NRW, 2022-2024 Planung Haushaltsentwurf 2021, Dezernat 1/ Finanzen und Kultur, Stadt Oberhausen.
Im Gegensatz zu den sinkenden Erträgen lässt sich eine solche Entwicklung leider beim Aufwand nicht beobachten. Wie in den vergangenen Jahren umfasst der Aufwand in den Produktbereichen Soziales, Kinder und Jugend und Bildung den größten Anteil im Haushalt. Trotz dieser hohen Belastung führen immer wieder zusätzliche Entscheidungen des Bundes und des Landes zu weiteren neuen Belastungen, die von den Kommunen nicht wirklich beeinflusst werden können. Das Kinderbildungsgesetz NRW (KiBiz) führt zu einer Mehrbelastung von ca. 5,2 Mio. €. in 2021 ff..
Im Bereich der Flüchtlingsfinanzierung haben sich das Land und die Kommunen auf eine neue Lastenverteilung verständigt. Die FlüAG-Pauschale wird von derzeit 10.392 Euro pro Jahr auf 13.500 Euro für kreisfreie Städte angehoben. Für künftige Geduldete erhalten die Kommunen eine Einmalpauschale von 12.000 Euro, womit leider weiterhin nicht die tatsächlichen Kosten durch das Land übernommen werden.
Aber auch diverse bundespolitische Entscheidungen belasten den städtischen Haushalt wie die Neuregelungen des Unterhaltsvorschussgesetzes.
Einzige Ausnahme bilden die Kosten der Unterkunft (KdU) nach dem SGB II. Hier hat die Bundesregierung eine strukturelle Entlastung beschlossen und weitere 25% der KdU übernommen. Diese epochale Entscheidung entlastet insbesondere Kommunen mit hoher Arbeitslosigkeit aber auch Kommunen mit hohen Mietkosten. Auch wenn es schon in der Vergangenheit durch konkrete im HSP verankerte arbeitsmarktpolitische Maßnahmen und die gute Konjunktur gelungen ist, die KdU für Oberhausen stabil zu halten, bedeutet das eine zusätzliche Entlastung in 2021 von 11,9 Mio. €, die auch in den Folgejahren stattfindet.
Darüber hinaus steigt der Aufwand im Haushalt leider genauso an wie in unseren Prognosen dargelegt. In einigen Bereichen geht der Aufwand auch über die in unseren Konsolidierungsbemühungen festgelegten Größen hinaus. Dies betrifft in besonderer Weise die Personalkosten der Stadt. Anforderungen des Bundes- und des Landesgesetzgebers erfordern oft zusätzliches Personal, um die rechtlichen Bestimmungen umsetzen zu können. Darüber hinaus findet sich im Personalaufwand auch Personal im Rahmen von Förderprogrammen, die zum Teil refinanziert werden. Die Eigenanteile belasten aber natürlich die laufenden Haushalte. Besonders problematisch erweisen sich die schwer kalkulierbaren Pensionsrückstellungen und Rückstellungen für Versorgungsleistungen.
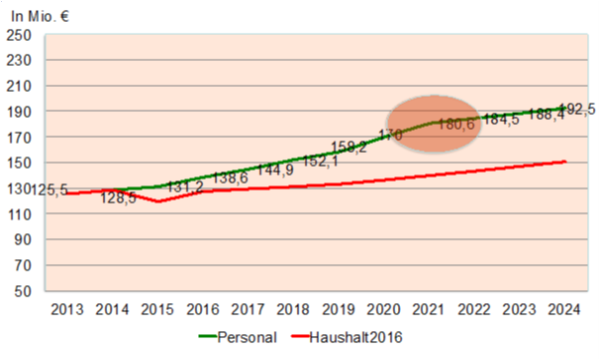
Abbildung 5: Personalaufwand 2012-2024, rote Kurve: Prognose aus dem Jahr 2016, grüne Kurve: 2012-2019 Rechnungsergebnisse, 2020 Prognose vom 31.10.2020, 2021-2024 Planung Haushaltsentwurf 2021, Dezernat 1/ Finanzen und Kultur - Stadt Oberhausen.
Wenn man die Ertragsverluste und den Anstieg des Aufwandes zusammennimmt, würden wir im Jahr 2021 ein Defizit von 64,9 Mio. € im Haushalt ausweisen. Hinzu kommen 25 Mio. € Schlüsselzuweisungen, die wir wie oben dargelegt in Zukunft an das Land zurückgezahlt werden sollen.
Damit es in der Krise trotzdem zu genehmigungsfähigen und ausgeglichenen Haushalten kommt, hat die Landesregierung mit dem Corona-Isolierungsgesetz für die Jahre 2020 und 2021 eine Möglichkeit eröffnet, die finanziellen Corona-Schäden gesondert auszuweisen und für den berechneten Betrag einen außerordentlichen Ertrag im Haushalt einzuplanen. Diese Regelung bewirkt, dass ein imaginärer Ertrag erzeugt wird, der den Verlust wieder ausgleicht. Die notwendige Aufnahme neuer Schulden in Höhe von fast 65 Mio. € bleibt uns aber nicht erspart, weil real die finanziellen Mittel ja auch wirklich fehlen. Der imaginäre Ertrag soll über 50 Jahre abgeschrieben werden, so dass der Corona-Verlust aus dem Jahre 2021 in den nächsten 50 Jahren erwirtschaftet werden soll und dann wieder ausgeglichen wird. Damit wird die Belastung im Jahr 2021 aus der Corona-Krise auf die zukünftigen Generationen verlagert.
Durch die Corona-Isolierung und dem imaginären Ertrag gelingt es uns einen Haushalt auszuweisen mit einem positiven Ergebnis von 800.000,- €. Den ordentlichen Erträgen in Höhe von 847,6 Mio. € stehen ordentliche Aufwendungen von 887,9 Mio. € gegenüber, die erhöht werden um die Finanzbelastung in Höhe von 24,1 Mio. €. Ausgeglichen wird dies durch einen außerordentlichen Ertrag in Höhe von 65,2 Mio. €, der im Wesentlichen auf den fiktiven Ausgleich der Corona-bedingten Haushaltsbelastungen begründet ist.
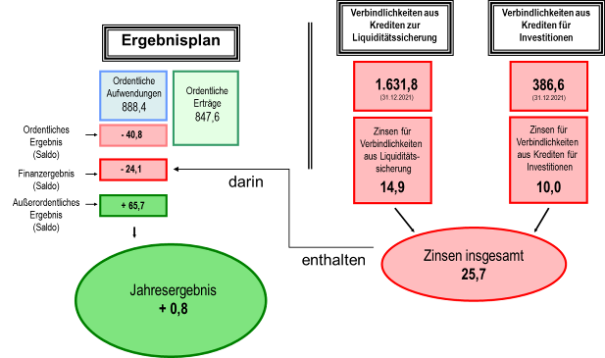
Abbildung 6: Ergebnisplan Haushaltsentwurf 2021, Bereich 1-1/Finanzen, Stadt Oberhausen
Dass es sich bei diesem Ergebnis nur um einen fiktiven Ausgleich des Haushaltes handelt erkennt man auch daran, dass wir eine Neuverschuldung in 2021 in Höhe von 101,9 Mio. € erwarten. Davon sind 33,4 Mio. € neue Kredite für Investitionen und 68,5 Mio. € Liquiditätskredite. Damit sind in einem Jahr der Krise sämtliche Kreditrückzahlungen, die wir in der Vergangenheit haben leisten können, bei weitem durch neue Kredite übertroffen worden und die Neuverschuldung schreitet wieder voran. Dies ist ein enormer Rückschlag in den Oberhausener Bemühungen wieder finanzielle Handlungsfähigkeit zu erlangen.
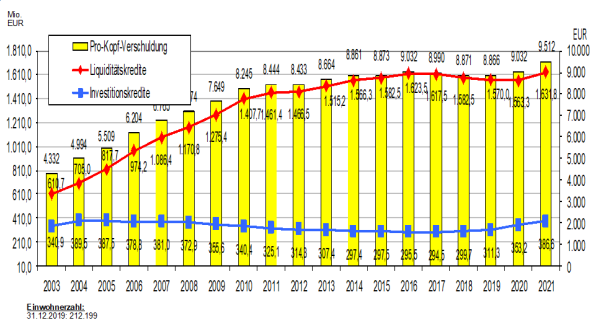
Abbildung 7: Entwicklung der Verschuldung von 2003-2021, 2003-2019 Rechnungsergebnisse, 2020 Prognose 31.10.2020, 2021 Planung Haushaltsentwurf 2021, Bereich 1-1/Finanzen, Stadt Oberhausen.
Die Pro-Kopf-Verschuldung steigt in 2021 um 5,3% im Vergleich zum Vorjahresstand an. Dies ist ein Anstieg den es seit 2010 und mit Einsetzen des Stärkungspakts nicht mehr gegeben hat. Damit liegen wir jetzt im Jahr 2021 bei 9.512 € Verschuldung pro Einwohner/-in, im Vergleich zu 9.032 €, die für das Jahr 2020 erwartet werden.
Zum Haushaltsplan gehört auch immer die mittelfristige Haushaltsplanung. Für den Haushaltsplan 2021 geht sie bis zum Jahr 2024. Die Gemeindeordnung sieht vor, dass für einen genehmigungsfähigen Haushalt auch der Ausgleich in diesen Jahren sichergestellt werden kann. Das Corona-Isolierungsgesetz, dass für den fiktiven Haushaltsausgleich in 2021 gesorgt hat, endet allerdings zum 31.12.2021. Damit dieser Umstand nicht zu rechtlichen Problemen bei der Haushaltsgenehmigung führt, hat die Landesregierung die Corona-Isolierung auch für die mittelfristige Planung einmalig ermöglicht.
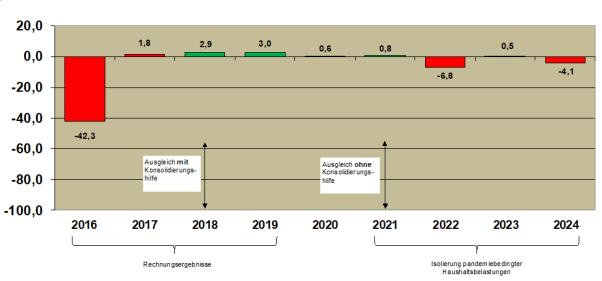
Abbildung 8: Ergebnisplanentwicklung von 2016-2024, 2016-2019 Rechnungsergebnisse, 2020 Plandaten Haushalt 2020, 2021-2024 Planung Haushaltsentwurf 2021, Bereich 1-1/Finanzen, Stadt Oberhausen.
Das bedeutet, dass trotz erheblicher Neuverschuldung der vorgelegte Haushalt ausgeglichen ist. Die fiktiven leicht negativen Ergebnisse in der mittelfristigen Ergebnisplanung werden im Rahmen der Haushaltsberatungen über Veränderungsnachweisungen ausgeglichen, so dass im Haushalt 2021 auch die Jahre 2022-2024 mit einer schwarzen Null ausgewiesen werden können.
Diese Bilanzierungsregeln für die Corona-Isolierung ermöglichen rechtlich den Haushaltsausgleich und sichern die Handlungsfähigkeit in 2021. Sie sind aber keine reale finanzielle Unterstützung und verhindern eine Neuverschuldung nicht.
II.2. Ausblick
Wie in der Ausgangslage beschrieben bedeutet die Corona-Krise einen massiven Einbruch bei den Steuereinnahmen des Staates. Für Oberhausen heißt das:
- geringere Steuereinnahmen als geplant,
- höherer Aufwand in verschiedenen Bereichen,
- geringere Zuweisungen von Bund und Land aufgrund ihrer eigenen zukünftig schwierigen Finanzsituation.
Bei durchaus positiven Annahmen für die zukünftige Entwicklung, die ein durchgehendes wirtschaftliches Wachstum voraussetzen, ergibt sich ein Szenario, das an Deutlichkeit nichts zu wünschen übrig lässt.
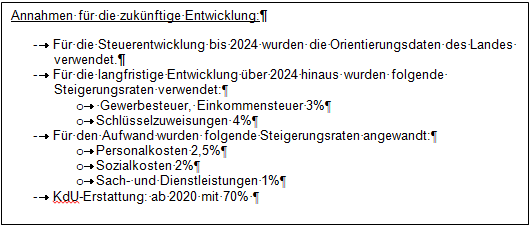
Darstellung 1: Grundlagen für die langfristige Prognose der Ergebnispläne, Dezernat 1/Finanzen, Kultur, Stadt Oberhausen
Wenn keine weiteren über den HSP hinausgehende Konsolidierungsmaßnahmen von unserer Seite umgesetzt werden, von Bund und Land keine weiteren Unterstützungsleistungen für die Zukunft vorgesehen werden und das kommunale Finanzsystem so bleibt wie es heute ausgestaltet ist, kann Oberhausen erst nach 2030 wieder mit einem ausgeglichenen Haushalt rechnen. Bei der aktuellen rechtlichen Ausgangslage in der Gemeindeordnung NRW wäre keiner der zukünftigen Haushalte mehr genehmigungsfähig, da der Haushaltsausgleich nicht dargestellt werden kann und auch kein Beitrag zur Reduzierung des negativen Eigenkapitals erwirtschaftet werden kann.
Die Prognosen weisen ein Haushaltsdefizit für 2022 in Höhe von fast 90 Mio. € aus, das sich bis 2030 sukzessive auf 17 Mio. € reduziert. Man kann davon ausgehen, dass von diesen negativen Ergebnissen mindestens 90% als Neuverschuldung kassenwirksam werden. Mit den Liquiditätskrediten aus 2021 bedeutet das eine Neuverschuldung bis 2030 in Höhe von 500 Mio. €. Eine weitere Verschuldung bei den Investitionen ist hier gar nicht eingerechnet. Das bedeutet in 2030 eine Verschuldung in Höhe von fast 11.900 € pro Kopf.
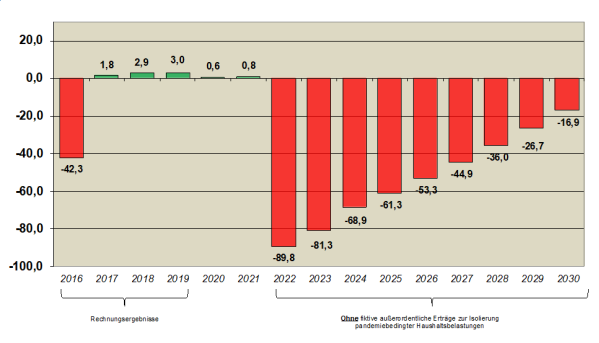
Abbildung 9: Ergebnisplanentwicklung von 2016-2030, 2016-2019 Rechnungsergebnisse, 2020 Plandaten Haushalt 2020, 2021-2024 Planung Haushaltsentwurf 2021, 2025-2030 Langfristige Prognose auf Grundlage festgelegter Parameter, Bereich 1-1/Finanzen, Stadt Oberhausen.
Die kommunale Finanzsituation wird zusätzlich durch die Hypotheken der Vergangenheit in Form der immensen Altschulden belastet. Während wohlhabende Kommunen die Krise mit dem Einsatz von Mitteln aus der Ausgleichsrücklage oder aber durch den Einsatz von Eigenkapital überbrücken können, um anschließend - in besseren Zeiten - wieder Mittel anzusparen, ist diese Möglichkeit durch das fehlende Eigenkapital in Oberhausen nicht gegeben.
Die Folge ist, dass wohlhabendere Kommunen ihre Zukunftsaufgaben auch weiterhin bewältigen können, ihre Attraktivität nicht leiden wird und die Schere zwischen reichen und armen Kommunen immer weiter auseinander geht.
II.3. Notwendige Maßnahmen zur Bekämpfung der Krise
Kommunen wie Oberhausen, die immer noch mit dem Strukturwandel zu kämpfen haben, dürfen nicht vollständig den Anschluss an die Zukunftsentwicklung verlieren. Deshalb müssen die Auswirkungen der Krise aufgefangen werden. Bund und Land stehen hier in der Verantwortung über das Jahr 2020 hinaus die Folgen der Corona-Krise in den Blick zu nehmen und Handlungs- und Zukunftsfähigkeit der kommunalen Ebene zu sichern.
Kommunen haben bis auf die Ausgleichsrücklage keinerlei Instrumente, um konjunkturbedingte geschweige denn krisenhafte Einbrüche der wirtschaftlichen Entwicklung aufzufangen. Die Instrumente hierfür liegen eindeutig beim Bund und in Teilen bei den Ländern. Kommunen im Strukturwandel mit hohen finanziellen Belastungen, wie Oberhausen, haben keinerlei Möglichkeiten solchen Einbrüchen zu begegnen, außer mit Steuerhöhungen und Sparmaßnahmen, die alle krisenverschärfend wirken und von niemandem gewollt sein können.
Wir brauchen endlich eine Kommunalfinanzierung, die die Krisen-Resilienz der Kommunen stärkt und ihre Handlungsfähigkeit sicherstellt. Denn sie sind es, die die Krise vor Ort bewältigen müssen und ihre Auswirkungen direkt zu spüren bekommen.
Folgende Maßnahmen wären erforderlich um die aktuelle kommunale Finanzkrise aufzuhalten:
- Wie in 2020 muss auch in den Folgejahren 2021, 2022 und sogar 2023 der Corona-bedingte Gewerbesteuerverlust ausgeglichen werden.
- Im Gemeindefinanzierungsgesetz (GFG) muss die Verbundmasse (die zur Verteilung an die Kommunen zur Verfügung stehenden Mittel) erhöht werden. Es Bedarf einer höheren Verbundquote von 28% (statt 23%), was bedeutet, dass die Kommunen mehr Landesmittel über das GFG erhalten würden.
- Das Land muss endlich sein Versprechen einer adäquaten Beteiligung bei der Finanzierung der Existenzsicherung von Flüchtlingen einlösen. Seit Jahren werden die Kommunen mit dieser Aufgabe finanziell überfordert.
- Damit der Investitionsbedarf in der Zukunft gedeckt werden kann, bedarf es weiterer Investitionsprogramme, die nicht mit unnötigen bürokratischen Auflagen belegt werden und auch Personalkosten mitfinanzieren.
- Und schließlich brauchen wir endlich eine Altschuldenlösung, damit hoch verschuldete Kommunen gegenüber den Krisen der Zukunft resistenter werden und nicht jede Krise zu einer weiteren Beschleunigung der Verschuldungsspirale führt.
Auch wenn die beschriebenen Maßnahmen umgesetzt werden, wird es weiteren Konsolidierungsbedarf in der Zukunft geben. Leider gibt es bis jetzt keinerlei Hinweise, wie die Zeit nach dem Stärkungspakt vom Land gestaltet werden wird. So dass zurzeit keine Prognosen gemacht werden können, wie die Handlungsfähigkeit der Stadt auch zukünftig gesichert werden kann.
- Personalkonsolidierungskonzept
Stellenabbau
Der mit dem HSP 2012 ff. beschlossene Abbau von 195,5 Stellen bis zum Jahr 2021 und die damit verbundene Reduzierung der Personalkosten um rd. 10 Mio. EUR wird seit dem Jahr 2012 umgesetzt und konsequent fortgeführt.
Bis zum Ende des 3. Quartals 2020 konnten von den oben beschriebenen Stelleneinsparungen bereits 116,3 nachhaltig umgesetzt werden. Hierunter fielen neben den in den Einzelmaßnahmen bereits identifizierten Stellen, auch Stelleneinsparungen, die bisher nicht mit konkreten Maßnahmen in Verbindung gebracht wurden (siehe lfd. Nr. 1a der HSP-Maßnahmenliste (Anlage 1)).
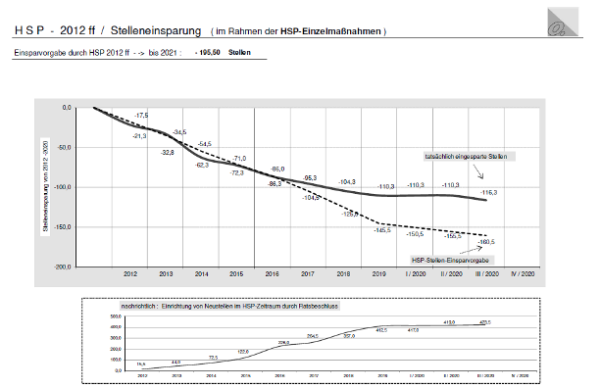
Abb.5 : Stellenabbau 2012 bis 2020 (Quelle: Bereich 4-1/Personal und Organisation; Personal- und Organisationsberichte)
Personalabbau
Neben dem oben beschriebenen Stellenabbau wird auch der tatsächliche Personalabbau weiter forciert.
Der bis zum Jahr 2021 beschriebene Personalabbau kann nur realisiert werden, wenn neben organisatorischen Maßnahmen wie Zentralisierung oder Abbau von Parallelstrukturen der derzeitige Aufgabenbestand und ‑standard konsequent und dauerhaft reduziert bzw. verändert wird. Die Aufgabenkritik muss kontinuierlich fortgeführt werden, um weitere Aufgabenfelder zu identifizieren. Bei gleichem oder sogar ausgeweitetem Aufgabenbestand (Ausnahme s. u.) ist das HSP-Ziel nicht zu erreichen.
Natürlich werden auch zukünftig neue oder erweiterte Aufgaben eine Stellenausweitung notwendig machen, sofern diese vom Bund/Land vorgegeben bzw. durch Drittmittel refinanziert werden.
Insofern werden
> Stellen,
> Personalbestand,
> Personalkosten
einem dauerhaften Controlling unterzogen und dabei die oben beschriebenen Erfordernisse getrennt betrachtet.
Die dauerhafte Reduzierung des Personalbestandes und damit der Personalkosten erfordert eine enge Verzahnung von Personal- und Organisationsentwicklungsmaßnahmen, eine differenzierte Betrachtung von Stellen, Personal und Personalkosten und ein Controlling mit den notwendigen Handlungsempfehlungen. Die damit unweigerlich verbundenen Einschnitte stellen sicherlich eine besondere Herausforderung dar, unterstützen aber in großem Maße die Bemühungen der Stadt Oberhausen, ihren Haushalt langfristig zu sanieren.
Mit der Bezirksregierung wurde hierzu ein umfangreiches Konzept erarbeitet, welches neben dem reinen Controlling der Einzelmaßnahmen des HSP insbesondere auch ein detailliertes Umsetzungscontrolling der Personalmaßnahmen gem. der lfd. Nr. 1A des HSP beinhaltet.
Personal- und Organisationskonzept (POK) / Externe Organisationsuntersuchungen
Die Stadt Oberhausen wird im Rahmen der Stärkungspaktberatung bei der Umsetzung verschiedener Haushaltssanierungsmaßnahmen durch die Gemeindeprüfungsanstalt NRW (GPA NRW) unterstützt. Zur Erreichung der im Haushaltssanierungsplan vorgesehenen Konsolidierungsziele der HSP-Maßnahme Nr. 1A „Personalkosteneinsparung/ Personalkonsolidierung“ wurde im Bereich 4-1 / Personal und Organisation unter Beteiligung der GPA NRW eine Projektgruppe eingerichtet, in welcher ein Personal- und Organisationskonzept (POK) einvernehmlich erarbeitet wurde.
In Anbetracht der weiteren Herausforderungen der Konsolidierungsvorgaben bis zum Jahr 2021 (in den Jahren 2012 bis 2021 ist eine Einsparung von 195,5 Stellen mit einem Volumen von 9,8 Mio. Euro im Jahr 2021 vorgesehen), wurden und werden weitere vertiefende Betrachtungen erfolgen.
Neben der durchgeführten internen Aufgabenkritik sollen darüber hinaus verschiedene Verwaltungsteile, die bisher nicht Gegenstand einer Untersuchung durch Dritte (GPA NRW, Unternehmensberatungen) waren, in Zusammenarbeit mit der GPA NRW einer Organisationsuntersuchung durch Externe unterzogen werden. Der Bereich Personal und Organisation wurde einer externen Betrachtung durch die Fa. BSL Managementberatung GmbH im Auftrag der GPA NRW unterzogen. Im Ergebnis kam die Fa. BSL, bezogen auf das Aufgabenportfolio des Bereiches 4-1 / Personal und Organisation, zu einer erheblichen Personalunterdeckung, so dass dem Haupt- und Finanzausschuss für seine Sitzung am 14.12.2020 unter der Drucksache Nr. B/17/0222-01 zunächst die Einrichtung von 8,0 unbefristeten Planstellen vorgeschlagen wurde.
Es war beabsichtigt, die Stabsstellen im Dezernat 4 sowie die Bereiche Finanzen, Gesundheitswesen und Bürgerservice, Öffentliche Ordnung ebenfalls extern untersuchen zu lassen. Entsprechende Beauftragungen konnten von der Gemeindeprüfungsanstalt vor dem Hintergrund des Auslaufens des Stärkungspaktgesetzes nicht mehr durchgeführt werden.
Das POK sieht, neben der erfolgten Modifizierung der HSP-Maßnahme 1A, des Weiteren
- die Vornahme von Kennzahlenvergleichen in geeigneten Bereichen (POK Punkt 7; Seite 37),
- den Ausbau des vorhandenen Personalkostencontrollings unter Einbeziehung einer detaillierten Refinanzierungsbetrachtung (POK Punkt 3.2.3.8; Seite 17) sowie
- die Erarbeitung einer veränderten Berichterstattung in den politischen Gremien (POK Punkt 7; Seite 37)
vor.
- Sachkostenkonsolidierungskonzept
Organisationsuntersuchung OGM GmbH / Umsetzung des KPMG-Gutachtens
Zwischen September 2016 und Februar 2017 wurde die Struktur der Leistungserbringung der OGM GmbH für die Stadt Oberhausen durch die Wirtschaftsprüfungsgesellschaft KPMG hinsichtlich weiterer, insbesondere steuerlicher und organisatorischer Optimierungspotenziale untersucht. Im Kern schlägt die KPMG umfangreiche Rekommunalisierungsmaßnahmen vor, die derzeit auf Beschluss des Rates der Stadt vom 25.06.2018 durch eine zentrale Arbeitsgruppe im Rahmen des städtischen Projektes „Neuordnung OGM“ vorangetrieben werden. Primäre Ziele hierbei sind die Errichtung eines Eigenbetriebes für Gebäudemanagement und Grünflächenunterhaltung zum 01.01.2020 sowie die Zusammenführung der IT-Organisationseinheiten der OGM und der Stadt; Haushaltskonsolidierungsmaßnahmen hieraus lassen sich erst ab dem Haushaltsjahr der konkreten Umsetzung realisieren.
Hinsichtlich der Zusammenführung der IT-Organisationseinheiten erfolgt die konkrete Umsetzung wie geplant zum 01.01.2020; die entsprechend benötigten Budgets sind in den aktuellen Haushaltsplanungen zu berücksichtigen.
Die Konzeptionierung bzw. Realisierung des städtischen Eigenbetriebes gestaltete sich jedoch schwieriger als angenommen, so dass eine Umsetzung zum 01.01.2020 nicht möglich war. Mit Beschluss des Rates vom 22.06.2020 erfolgt nunmehr die nahezu vollständige Übertragung des operativen Geschäftes der OGM auf den neu zu gründenden Eigenbetrieb SBO Servicebetriebe Oberhausen zum 01.01.2021.
Die Haushaltsbudgets 2021 wurden gemäß den bereits bisher für die OGM geltenden Rahmenbedingungen in den Haushalt eingebracht und dienen nunmehr zur Abdeckung des Zuschussbedarfs des Eigenbetriebs. Durch Beibehaltung der bisherigen Berichtsstrukturen soll sichergestellt werden, dass die bisher durch OGM erschlossenen Konsolidierungspotenziale erhalten bleiben und entsprechend nachgewiesen werden können. Die Wirtschaftsplanung des Eigenbetriebes berücksichtigt die entsprechenden Vorgaben / Budgets.
Darüber hinausgehende Haushaltskonsolidierungsbeiträge aus dem Umstrukturierungsprozess (z. B. Einsparung der Umsatzsteuer auf Personalkosten) lassen sich zwar realisieren, dienen aber in erster Linie der Kompensation gegenläufiger Kostenentwicklungen. Im HSP 2021 sind entsprechend keine Beiträge aus der Umstrukturierung berücksichtigt.
Steuerung der Transferkosten für die Hilfen zur Erziehung
In 2017 hat die Stadt Oberhausen im Ergebnis 56,5 Mio. € für die erzieherischen Hilfen aufgewendet. Für die Planung ab dem Jahr 2017 wurde von einer jährliche Steigerung der Transferkosten um 3% ausgegangen. Bundesweit liegt diese Steigerungsrate erfahrungsgemäß bei ca. 5% - 7%. Dies wurde bereits bei der Haushaltsanmeldung und in den Quartalsberichten problematisiert. Die planerische Reduktion auf einen 3% Anstieg ist somit bereits Ausdruck der Haushaltskonsolidierung. Die PLAN Ausgaben für 2018 betrugen 58,2 Mio. € und die IST-Ausgaben 52,1 Mio. €. Für 2019 betrugen die PLAN-Ausgaben 60 Mio. € und die IST-Ausgaben 51,3 Mio. €. In 2020 waren die PLAN-Daten mit 52,84 Mio. € veranschlagt, die letzte Plan-Zahlen für 2021 basierend auf der Prognose 2020 beziffert rund 52,88 Mio. €.
Der bereits im letzten Jahr durch Con_sens prognostizierte Konsolidierungsbeitrag In den Jahren 2020 und 2021 ist nach wie vor realistisch, wenngleich die Effekte aus der Corona-Pandemie schwer zu prognostizieren sind und waren.
Maßnahmen in den Jahren 2019 und 2020
Das vereinbarte Steuerungskonzept des Jugendamtes mit den vier nachfolgenden Ansätzen ließ sich im Jahre 2020 noch nicht in vollem Umfang umsetzen, da bis heute nicht alle Stellen mit dem entsprechenden Personal besetzt werden konnten:
- Einführung, Umsetzung und Ausbau des Fach- und Finanzcontrollings für die erzieherischen Hilfen – dies wurde umgesetzt, führt jedoch zu mehr Transparenz, nicht zwangsläufig zu Einsparungen.
- Systematisierung und Qualifizierung der systemischen und einzelfallbezogenen Steuerung in den Regionalteams – hier wurde im Laufe des Jahres 2020 die Leitungsstruktur im Fachbereich 3- 1 40 angepasst – Effekte sind noch nicht absehbar.
- Stärkung, Ausbau und Entwicklung der Verhandlungen zwischen der Stadt Oberhausen und den Trägern der Jugendhilfe über die Leistungen und Entgelte in den dafür vorgesehen Steuerungsgremien und durch die dafür vorgesehenen Instrumente – die neu eingerichteten Stellen auf der Bereichsebene mit der Aufgabe Leistungs-, Qualitäts- und Entgeltvereinbarungen (LQE) werden Ihre Arbeit voraussichtlich im zweiten Quartal 2021 aufnehmen können.
- Verbindliches Leitungshandeln zur Stärkung und zum Ausbau der Strukturen und Maßnahmen, die für ein pädagogisch und wirtschaftlich erfolgreiches Handeln der Fachkräfte in den Regionalteams notwendig sind – weitgehend angepasst und in der laufenden Weiterentwicklung.
Aufgabenkritik
Im Rahmen der verwaltungsweit durchgeführten Aufgabenkritik - welche ein Bestandteil des POK ist - wurden, neben der Klassifizierung aller Aufgaben (Muss-, Soll-, Kann- sowie Querschnittsaufgaben) und der Erfassung der jeweiligen Arbeitsmengen sowie des dazugehörigen Personaleinsatzes, insbesondere auch Optimierungsmöglichkeiten durch z.B. organisatorische Änderungen, Technisierung, Regionalisierung, Übertragung auf Dritte etc. ermittelt. Darüber hinaus wurden auch alle städtischen Mitarbeiter/innen in die Aufgabenkritik mit einbezogen und hatten bzw. haben die Möglichkeit ebenfalls Vorschläge einzureichen. Die hieraus abgeleiteten Prüfaufträge sind in den HSP 2018 ff. eingeflossen und werden kontinuierlich auf ihre Realisierbarkeit geprüft.
Im Rahmen der anstehenden überörtlichen Prüfungen durch die Gemeindeprüfungsanstalt (GPA) NRW in den Jahren 2018 und 2019 sollen unterschiedliche Verwaltungsbereiche einer Betrachtung unterzogen werden. Neben der gesamtwirtschaftlichen Betrachtung (Vermögens-, Schulden-, Finanz-, und Ertragslage) im Prüfbereich Finanzen sollen in einzelnen Prüfbereichen auch Kennzahlen gebildet werden, die u.a. auch Rückschlüsse auf z.B. die Arbeitsauslastung, Personalausstattung, Erfüllungsgrad etc. einzelner Aufgabenbereiche im interkommunalen Vergleich zulassen. Die hieraus gewonnenen Erkenntnisse werden bei der laufenden Organisationsarbeit entsprechend berücksichtigt.
Im Gesamtkontext bleibt darauf hinzuweisen, dass eine Aufgabenkritik bei allen Stellenwiederbesetzungsverfahren und z.B. auch im Rahmen von Überlegungen zur interkommunalen Zusammenarbeit regelmäßig im „Tagesgeschäft“ stattfindet. Insgesamt konnten mit Stand vom 14.12.2020 116,3 Planstellen eingespart werden, hierin enthalten sind 53 Stellen die bisher nicht konkret mit Konsolidierungsmaßnahmen hinterlegt waren.
- Beteiligungskonsolidierungskonzept
Die Beteiligungen der Stadt lassen sich im Hinblick auf die Haushaltssanierung grundsätzlich in drei relevante Kategorien einteilen:
- Beteiligungen, die unmittelbar oder mittelbar einen Ertrag für den Haushalt erbringen,
- Beteiligungen, die (bislang) für den städtischen Haushalt neutral sind sowie
- Beteiligungen, die städtische Zuschüsse erhalten.
Außerhalb dieser Kategorisierung ist zudem die OGM Oberhausener Gebäudemanagement GmbH (OGM) als Immobiliendienstleisterin der Stadt zu betrachten, zu der vielfältige Leistungsbeziehungen bestehen. Die OGM wurde in Abstimmung zwischen der Stadt und der Gemeindeprüfungsanstalt NRW (GPA NRW) einer gesonderten Untersuchung im Hinblick auf Konsolidierungspotenziale unterzogen. Diese Untersuchung hat die Ernst & Young Real Estate GmbH (E & Y) im Auftrag der GPA NRW durchgeführt; ihre Ergebnisse sind in einem gemeinsamen Bericht der GPA NRW und E & Y vom 21.05.2012 dargelegt. Zur Umsetzung der Ergebnisse des Berichtes der GPA NRW und E & Y hat die Verwaltung mit der OGM eine umfassende Neustrukturierung des Vertragswerkes verhandelt. Der neue Vertrag dient dazu, die in dem Bericht aufgezeigten Konsolidierungspotentiale ab dem 01.01.2014 zu realisieren.
Darüber hinaus wurde die OGM zwischen September 2016 und Februar 2017 hinsichtlich steuerlicher und organisatorischer Optimierungen durch die Wirtschaftsprüfungsgesellschaft KPMG erneut untersucht; die Ergebnisse dieser Untersuchung werden derzeit im Rahmen des städtischen Projektes „Neuordnung OGM“ hinsichtlich ihrer Realisierungsmöglichkeiten behandelt. Gemäß Beschluss des Rates der Stadt vom 25.06.2018 wurden die IT der Stadt und der OGM zum 01.01.2020 zusammengeführt.
Darüber hinaus wird auf Beschluss des Rates vom 22.06.2020 zum 01.01.2021 der Eigenbetrieb SBO Servicebetriebe Oberhausen eingerichtet, welcher die bei der OGM verbliebenen operativen Aufgaben nahezu vollständig übernimmt. Bei diesen Neustrukturierungen wurden die Auswirkungen auf die städtische Haushaltskonsolidierung beachtet, bei der Wirtschaftsplanung des neuen Eigenbetriebes berücksichtigt und im Rahmen des Anzeigeverfahrens mit der Bezirksregierung Düsseldorf erörtert.
Vor dem Hintergrund der vorstehend angesprochenen Kategorisierung werden im Beteiligungskonsolidierungskonzept im Wesentlichen die folgenden Maßnahmenarten verfolgt:
• Ertragsteigerungen:
Soweit Beteiligungen bereits in der Vergangenheit Gewinne ausgeschüttet haben, besteht das Konsolidierungsziel darin, diese Ausschüttungen zu erhöhen, um den städtischen Haushalt zu entlasten.
So hält die STOAG Stadtwerke Oberhausen GmbH (STOAG) beispielsweise Beteiligungen an der Energieversorgung Oberhausen AG (evo) und an der WBO Wirtschaftsbetriebe Oberhausen GmbH, deren anteilige Gewinnausschüttungen das operative Defizit der STOAG und folglich den städtischen Finanzierungsbeitrag an das Unternehmen verringern. Die Höhe der Gewinnausschüttungen und das damit verbundene Konsolidierungspotenzial sind allerdings abhängig von dem Geschäftsverlauf bzw. der Ergebnisentwicklung in den jeweiligen Beteiligungsunternehmen.
Soweit Beteiligungen in der Vergangenheit keine Gewinne ausgeschüttet haben, soll künftig - im Rahmen der rechtlichen Möglichkeiten - eine Gewinnausschüttung erfolgen. Beispiele hierfür sind die Stadtsparkasse Oberhausen, die ASO Alteneinrichtungen der Stadt Oberhausen gGmbH und die VZO Verwaltungszentren Oberhausen GmbH.
• Zuschussreduzierungen:
Sofern und soweit Beteiligungen städtische Zuschüsse erhalten, sollen diese durch unterschiedliche, jeweils auf die Verhältnisse der betreffenden Beteiligung abgestellte Maßnahmen reduziert werden. Beispiel hierfür sind die STOAG und die LAH.
• Aufgabenreduzierungen bzw. die Trennung von Aufgaben:
In dieser Kategorie finden sich Beteiligungen, die einer Aufgabenkritik hinsichtlich ihrer Erfüllung öffentlicher Aufgaben unterzogen werden und auf Grund derer eine teilweise oder vollständige Einstellung der Aufgabenerfüllung bzw. die Übertragung der jeweiligen Aufgabe auf einen Dritten angestrebt wird.
Ein Beispiel hierfür ist die Revierpark Vonderort GmbH; diese wurde im Juni 2017 auf die FMR Freizeitmetropole Ruhr GmbH verschmolzen.
Hinzu treten diejenigen Maßnahmen, welche die OGM auf der Grundlage der vorstehend genannten Untersuchung der Ernst & Young Real Estate GmbH betreffen. Darüber hinaus wird im Rahmen der Neustrukturierung der Leistungsbeziehungen zur OGM das Thema „Shared Services“ zur Hebung von Synergiepotenzialen erneut geprüft.
Die Beteiligungen der Stadt Oberhausen sind in der Anlage 4, getrennt nach HSP-relevanten und nicht relevanten Beteiligungen, aufgeführt. Bei den HSP-relevanten Beteiligungen handelt es sich um solche Gesellschaften, für die konkrete HSP-Maßnahmen formuliert worden sind. In der Anlage 5 werden anschließend die wirtschaftlichen Eckdaten der relevanten Beteiligungen sowie ihr Einfluss auf die Stadtfinanzen erläutert. Eine genaue Beschreibung der einzelnen HSP-Maßnahmen erfolgt in den entsprechenden Maßnahmenblättern (ggf. mit Anlagen). Weiterführende Informationen zu den Gesellschaften können dem aktuellen Beteiligungsbericht der Stadt Oberhausen entnommen werden.
- HSP-Maßnahmenliste
Gegenüber der letzten Berichterstattung im Rat der Stadt am 18.11.2019 (siehe Drucksache Nr. B/16/5114-01) haben sich bezüglich der Bearbeitungsstände folgende Veränderungen ergeben:
lfd. Nr. Veränderung
1A ergänzt um 10,0 Stellen die bis dato nicht identifiziert und im HSP beschrieben waren
Nachfolgende Maßnahmen sind insbesondere aufgrund der Corona-Pandemie oder aber neuen gesellschaftlichen Rahmenbedingungen nicht vollständig umsetzbar (siehe Anlage 1/ Spalte Bemerkungen (rote Kennzeichnung)). Diese Maßnahmen werden entweder im Rahmen der Corona-Isolierung ausgeglichen oder aber auf andere Weise innerhalb des Haushalts 2021 kompensiert. Die voraussichtliche Erreichung des Konsolidierungsziels aller Maßnahmen wird über das Controlling im laufenden Haushalt 2021 ausgewiesen.
Maßnahmen mit einem Konsolidierungsvolumen über 100.000,- €, deren Umsetzung problematisch ist:
- 1A / Personalkostenreduzierung:
Bei den Personalkosten wird es Corona-bedingt in 2021 - ähnlich wie in 2020 - zu einem Mehraufwand in Höhe von 2 Mio. € kommen. Dieser Betrag wird nicht kompensiert, aber im Rahmen der Corona-Isolierung in die Liste der Pandemie-bedingten Finanzschäden aufgenommen.
- 44A / Bildungsplan:
Der Bildungsplan wurde weitestgehend umgesetzt. Die Maßnahme hat zu Einsparungen in Höhe von 2.342.020,- € geführt. Aufgrund der neuen demographischen Entwicklung und dem Anstieg der Schüler*innenzahlen lassen sich die letzten Maßnahmen mit einem Konsolidierungsvolumen in Höhe von 457.980,- € nicht mehr umsetzen. Auf eine Kompensation wird verzichtet, da es ohne die Maßnahmen des Bildungsplans schon in den letzten Jahren zu erheblichen Kostensteigerungen gekommen wäre, die weit über das fehlende Konsolidierungsvolumen hinausgegangen wären. Im Haushalt ist der konkrete Bedarf ohne das fehlende Konsolidierungsvolumen aufgenommen worden.
- 76A / Kürzung des Zuschussbedarfes für den Bereich Kunst
Aufgrund des Lockdowns wurde in 2020 und wird in 2021 die Maßnahme nicht umgesetzt werden können, da durch ausfallende Eintrittsgelder erhebliche Ertragsverluste entstehen. . Die fehlenden Einnahmen werden im Rahmen der Corona-Isolierung ausgeglichen.
- 87A 2/ Umsetzung Con_sens Gutachten (Soziales):
Aufgrund der veränderten Rahmenbedingungen beim Pflegebedarf und bei den Vergütungsbedingungen kann der Konsolidierungsbetrag nicht erreicht werden. Insbesondere die lineare Anpassung statt geführte Vergütungsverhandlungen verteuern die Pflegedienste jährlich. Eine Kompensation ist nicht vorgesehen, da im Bereich der Jugendhilfe im Rahmen des Con_sens-Gutachtens der fehlende Konsolidierungsbetrag überkompensiert wurde.
- 126A / STOAG:
Aufgrund des Corona-bedingten Rückgangs der Fahrgastzahlen sind die Erträge der STOAG massiv zurückgegangen. Die Ertragsverluste wurden 2020 durch die Bundes- und Landesmittel für den ÖPNV ausgeglichen in 2021 werden die Mittel Corona-bedingt isoliert und mit einem außerordentlichen Ertrag ausgeglichen, da weitere Mittel von Bund und Land nicht absehbar sind.
- 139 / Gewinnausschüttung Sparkasse:
Die Ausschüttung der Sparkasse wurde in 2020 von der BaFin Corona-bedingt abgelehnt. Ob in 2021 die Ausschüttung erfolgen kann, ist zurzeit noch nicht absehbar. Bisher wird noch von einer Ausschüttung ausgegangen. Sollte die Ausschüttung Corona-bedingt ausfallen, erfolgt die Isolierung im Jahresabschluss 2021.
- 285 / Erhöhung Sexsteuer:
Die Erhöhung der Sexsteuer ist erfolgt. Die Konsolidierungssumme kann Corona-bedingt nicht erzielt werden und wird dementsprechend isoliert.
- 290 / Einführung Wettbürosteuer:
Der Konsolidierungsbetrag kann Corona-bedingt nicht erreicht werden und wird isoliert und mit einem außerordentlichen Ertrag ausgeglichen.
- 152 / Erhöhung der Gewerbesteuer:
Die Maßnahme wurde umgesetzt, aber aufgrund der Corona-Pandemie sind die Gewerbesteuererträge massiv eingebrochen. Sie werden Corona-bedingt isoliert und mit einem außerordentlichen Ertrag ausgeglichen.
- 154 / Erhöhung der Vergnügungssteuer:
Die Maßnahme wurde umgesetzt, aber aufgrund der Corona-Pandemie sind die Vergnügungssteuererträge massiv eingebrochen. Sie werden Corona-bedingt isoliert und mit einem außerordentlichen Ertrag ausgeglichen.
- Ergebnisplanentwicklung
Der Aufbau der Ergebnisplanung orientiert sich streng an den Vorgaben der Gemeindeordnung, berücksichtigt Orientierungsdaten und schreibt die Ergebnisse ab dem Jahr 2021 gemäß § 76 GO NRW in Anlehnung an die Berechnung des geometrischen Mittels fort. Es bleibt festzuhalten, dass bei Berücksichtigung der städtischen Haushaltssanierungsmaßnahmen unter Einbeziehung der Mittel aus dem Stärkungspakt Stadtfinanzen der Haushaltsausgleich mit Hilfe des Landes im Jahre 2017 möglich ist und aus eigener Kraft im Jahr 2021 erreicht wird (Stand Haushaltsplanentwurf 2021 s. Anlage 3).
VIII. Landesgleichstellungsgesetz (LGG) / Landespersonalvertretungsgesetz (LPVG)
Im Rahmen der Umsetzung der verschiedenen Einzelmaßnahmen wird in vielen Fällen ein Beteiligungsrecht nach den Bestimmungen des LGG bzw. des LPVG ausgelöst. Einzelfallabhängig sind verschieden starke Beteiligungsrechte einzuhalten, angefangen von der Anhörung über die Mitwirkung bis hin zur Mitbestimmung. Insofern werden im Rahmen der kontinuierlichen Abarbeitung der HSP-Maßnahmen entsprechende Beteiligungsverfahren fortlaufend durchgeführt.
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
118,2 kB
|
|||
|
2
|
(wie Dokument)
|
1,9 MB
|
|||
|
3
|
(wie Dokument)
|
183,9 kB
|
|||
|
4
|
(wie Dokument)
|
28,7 kB
|
|||
|
5
|
(wie Dokument)
|
17,4 kB
|
|||
|
6
|
(wie Dokument)
|
37,3 kB
|