Beschlussvorlage - B/16/5696-01
Grunddaten
- Betreff:
-
Jahresabschluss 2019
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Finanzen
- Bearbeitung:
- Petra Schmal
- Verantwortung:
- Stöhr


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Finanz- und Personalausschuss
|
Vorberatung
|
|
|
|
09.06.2020
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
22.06.2020
|
Beschlussvorschlag
Beschlussvorschlag
Der Rat der Stadt Oberhausen nimmt den Jahresabschlusses 2019 zur Kenntnis und überweist ihn an den zuständigen Rechnungsprüfungsausschuss zur Prüfung und Erstellung des Schlussberichtes gem. § 59 Abs. 3 GO i.V.m. § 101 GO.
Der Rat der Stadt Oberhausen nimmt die vom Stadtkämmerer bewilligten über- und außerplanmäßigen Aufwendungen im Rahmen des Jahresabschlusses 2019 (siehe 5.5.2.1) zur Kenntnis.
Der Rat der Stadt Oberhausen stimmt der Leistung von überplanmäßigen und außerplanmäßigen Aufwendungen im Rahmen des Jahresabschlusses 2019 (siehe 5.5.2.2) zu.
Konsequenzen
Bezug
-
Konsequenzen
a) Finanzielle
keine [x]
ja [ ]
b) Sonstige
-
Sachverhalt
Begründung
Die Gemeinde hat, gem. § 95 GO NRW i.V.m. § 38 KomHVO, zum Schluss eines jeden Haushaltsjahres einen Jahresabschluss, in dem das Ergebnis der Haushaltswirtschaft nachzuweisen ist, aufzustellen. Gem. den Vorgaben des Neuen Kommunalen Finanzmanagements sind die Grundsätze ordnungsgemäßer Buchführung zu beachten. Dies umfasst die Darstellung der tatsächlichen Verhältnisse der Vermögens-, Schulden-, Ertrags- und Finanzlage.
Der Jahresabschluss besteht aus der Ergebnisrechnung, der Finanzrechnung, den Teilrechnungen, der Bilanz und dem Anhang. Ihm ist ein Lagebericht beizufügen.
Gem. § 95 Abs. 3 GO wurde der Entwurf des Jahresabschlusses vom Stadtkämmerer aufgestellt und vom Oberbürgermeister bestätigt. Nachfolgend werden die wesentlichen Eckdaten des Entwurfes dargestellt:
Ergebnisrechnung zum 31.12.2019
Der Jahresabschluss 2019 zum Ergebnishaushalt ist gekennzeichnet durch einen Jahresüberschuss, der mit 3.014 TEUR gegenüber dem vom Rat der Stadt ursprünglich beschlossenen Jahresüberschuss (= 836 TEUR) um 2.178 TEUR höher ausfällt.
Der Jahresüberschuss wird- unter Berücksichtigung der vorhandenen Liquidität - zur Reduzierung von Liquiditätskrediten verwendet.
Das Jahresergebnis ergibt sich aus dem Saldo des „ordentlichen Ergebnisses“ und des „Finanzergebnisses“. „Außerordentliche Ergebnisse“ werden nicht ausgewiesen, da keine entsprechenden Geschäftsvorfälle im Haushaltsjahr 2019 zu verzeichnen waren. Darüber hinaus sind Detailinformationen dem Entwurf des Jahresabschlusses zu entnehmen.
Ergebnisrechnung | Plan 2019 (in TEUR) | Ergebnis 2019 (in TEUR) | Abweichung Ergebnis 2019 Plan 2019 |
Ordentliche Erträge | 843.280 | 833.496 | - 9.784 |
Ordentliche Aufwendungen | 817.931 | 808.123 | - 9.808 |
Ordentliches Ergebnis | 25.349 | 25.373 | + 24 |
Finanzergebnis | - 24.513 | - 22.360 | + 2.153 |
Jahresergebnis | 836 | 3.014 | + 2.178 |
(Rundungsdifferenzen)
Finanzrechnung zum 31.12.2019
Der Jahresabschluss 2019 zum Finanzhaushalt ist gekennzeichnet durch einen Finanzmittelüberschuss in Höhe von 6.361 TEUR, der gegenüber dem vom Rat der Stadt ursprünglich beschlossenen Finanzmittelfehlbedarf (= - 3.435 TEUR) um 9.796 TEUR höher ausgewiesen wird.
Finanzrechnung | Plan 2019 (in TEUR) | Ergebnis 2019 (in TEUR) | Abweichung Ergebnis 2019 Plan 2019 |
Einzahlung aus lfd. Verwaltungstätigkeit | 814.309 | 799.745 | - 14.564 |
Auszahlung aus lfd. Verwaltungstätigkeit | 788.331 | 765.280 | - 23.051 |
Saldo aus lfd. Verwaltungstätigkeit | 25.978 | 34.464 | + 8.486 |
Einzahlungen aus Investitionstätigkeit | 53.149 | 24.983 | - 28.166 |
Auszahlungen aus Investitionstätigkeit | 82.562 | 53.086 | - 29.476 |
Saldo aus Investitionstätigkeit | - 29.413 | - 28.103 | + 1.310 |
Finanzmittelüberschuss/ -fehlbetrag | - 3.435 | 6.361 | + 9.796 |
(Rundungsdifferenzen)
Bilanz zum 31.12.2019: Darstellung der Vermögens- und Schuldenlage
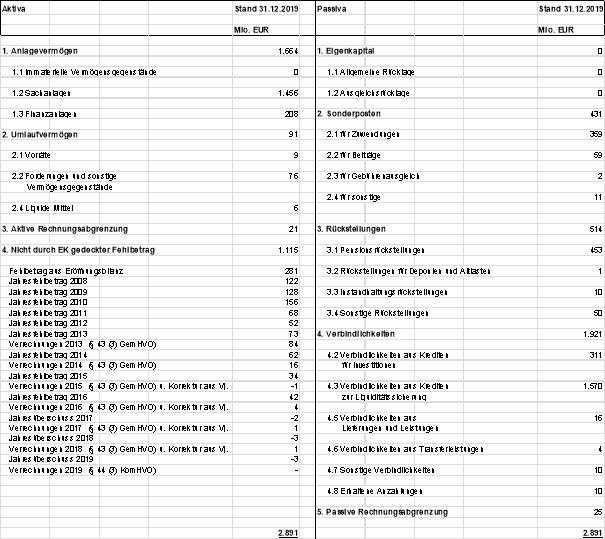
Die Schulden auf der Passivseite übersteigen das Vermögen auf der Aktivseite um 1.115 Mio. EUR. Daraus resultiert eine negative Eigenkapitalquote von 38,55 %. Aufgrund des nicht durch Eigenkapital gedeckten Fehlbetrages konnten keine Rücklagen nachgewiesen werden.
Überplanmäßige und außerplanmäßige Aufwendungen im Jahresabschluss 2019
Die in § 83 GO NRW enthaltenen Verfahrensregelungen und Zuständigkeiten für überplanmäßige/außerplanmäßige Aufwendungen sind auf Erfordernisse und die Ausführungen des Haushaltsplans innerhalb des Haushaltsjahres ausgelegt (siehe 5.5.2).
Anlässlich der Beratungen zum Jahresabschluss zum 31.12.2013 im Rat der Stadt Oberhausen wurde darum gebeten, „dass sämtliche Ratsbeschlüsse zu apl. oder üpl. Aufwendungen/Auszahlungen zukünftig der Vorlage zum Thema „Jahresabschluss“ beigefügt werden sollten.“
Als Anlage 2 beigefügt ist eine Übersicht der im Jahr 2019 durch den Rat der Stadt Oberhausen beschlossenen überplanmäßigen bzw. außerplanmäßigen Aufwendungen/Auszahlungen. Enthalten sind auch die Kenntnisnahmen der durch den Stadtkämmerer bewilligten überplanmäßigen/außerplanmäßigen Aufwendungen/Auszahlungen des Rates der Stadt Oberhausen.
Soweit Aufwendungen - auch erhebliche - erst im Rahmen des Jahresabschlusses (d. h. nach dem offiziellen Buchungsschluss) dem abgelaufenen Haushaltsjahr wirtschaftlich zugeordnet werden können, bedarf es nicht des in § 83 GO NRW bestimmten Verfahrens.
Vielmehr können im Rahmen ihrer jeweiligen Zuständigkeit
- der Stadtkämmerer bei der Aufstellung des Jahresabschlusses (siehe 5.5.2.1),
- der Oberbürgermeister bei der Bestätigung (siehe 5.5.2.1) und
- der Rat bei der Feststellung (siehe 5.5.2.2),
den erforderlich gewordenen Aufwendungen zustimmen. Zu den Abschlussbuchungen (nicht abschließend) zählen:
- die Rechnungsabgrenzungen
- die Wertberichtigungen
- die Bildung und Auflösung von Rückstellungen
Im Rahmen des Jahresabschlusses werden die Abschlussbuchungen, die zu überplanmäßigen/außerplanmäßigen Aufwendungen geführt haben, dargestellt.
Im Rahmen seiner Zuständigkeit bewilligt der Stadtkämmerer/der Oberbürgermeister der Stadt Oberhausen die unter Ziffer 5.5.2.1 dargestellten überplanmäßigen/außerplanmäßigen Aufwendungen gem. § 83 (2) Satz 1 GO NRW. Der Rat der Stadt Oberhausen nimmt die Bewilligung zur Kenntnis.
Im Rahmen seiner Zuständigkeit bewilligt der Rat der Stadt Oberhausen die unter Ziffer 5.5.2.2 dargestellten überplanmäßigen / außerplanmäßigen Aufwendungen.
Gemäß Rundverfügung „Haushaltsbewirtschaftung in der Corona Krise“ vom 17.04.2020 wird auf die Bereitstellung von Druckexemplaren des Jahresabschlusses 2019 verzichtet.
Der Jahresabschluss 2019 ist als PDF-Datei im Ratsinformationssystem hinterlegt, so dass jederzeit die Möglichkeit besteht, den Jahresabschluss 2019 abzurufen.
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
4,4 MB
|
|||
|
2
|
(wie Dokument)
|
73,3 kB
|