Beschlussvorlage - B/16/5746-01
Grunddaten
- Betreff:
-
Überführung wesentlicher Aufgaben der OGM Oberhausener Gebäudemanagement GmbH (OGM) in einen zum 01.01.2021 zu gründenden Eigenbetrieb
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Beteiligungen
- Bearbeitung:
- Michael Pfitzner
- Verantwortung:
- Willecke


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Finanz- und Personalausschuss
|
Vorberatung
|
|
|
|
09.06.2020
| |||
|
●
Erledigt
|
|
Hauptausschuss
|
Vorberatung
|
|
|
|
15.06.2020
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
22.06.2020
|
Beschlussvorschlag
Beschlussvorschlag
Der Rat der Stadt beschließt:
- Der Rat der Stadt befürwortet das dargestellte Konzept zur Errichtung des „Eigenbetriebs Gebäudemanagement & Grün“ (Arbeitstitel EB GMG) und beschließt dessen Gründung und Betriebsaufnahme zum 01.01.2021. Dieser Eigenbetrieb soll die Aufgabenfelder
- Unterhaltung von Flächen und Einrichtungen (Grün, Baum und Forst, Sport, Zentraler Betriebshof, Landmaschinen)
- Friedhöfe
- Haustechnischer Dienst, Gebäudereinigung / Glasreinigung, Spedition, MEV
- Einkauf / Logistik und Versand
- Immobilien und Mietwesen
- Energiemanagement
- Neu-/ Um- und Erweiterungsbau. Restabwicklung von Maßnahmen der OGM (als Dienstleistung), Objektspezifische Maßnahmen
- Instandhaltung sowie
- Bautechnische Verwaltung
sowie die hierzu notwendigen Querschnittsfunktionen (Betriebsleitung, Interne Revision, Unternehmenskommunikation, Gleichstellung, Finanz- und Rechnungswesen, Controlling, SAP-Koordination, Personal und Organisation, Betriebliche Sozialberatung) wahrnehmen. Die Übertragung erfolgt im Rahmen einer Teilbetriebsübertragung nach dem Umwandlungsgesetz per Übertragungsvertrag. Der Oberbürgermeister wird zum Abschluss eines solchen Übertragungsvertrages ermächtigt.
- Zur Sicherung des Betriebsübergangs gem. § 613a BGB / der Überleitung des Personals der OGM auf Stadt / Eigenbetrieb zum 01.01.2021 wird der Oberbürgermeister für den Übergangszeitraum bis zur Eintragung des vorgenannten Übertragungsvertrages im Handelsregister ermächtigt, einen Betriebspachtvertrag mit der OGM abzuschließen.
- Bei Zustimmung der Tarifvertragsparteien zur Aufnahme aller übrigen Leistungsbereiche der OGM (Bäderwesen, Tiergehege, Restabwicklung von Baumaßnahmen, Immobilien und Mietwesen für Eigenobjekte) in den Überleitungstarifvertrag (ÜTV) werden auch diese zum 01.01.2021 in den EB überführt (vollständige Übernahme des Betriebs).
- Die betriebsnotwendige Betriebs- und Geschäftsausstattung wird auf den Eigenbetrieb übertragen; hinsichtlich der betriebsnotwendigen Immobilien soll eine Übertragung unter dem Vorbehalt einer verbindlichen Auskunft der Finanzverwaltung zur Anwendbarkeit des § 6a Grunderwerbsteuergesetz (GrEStG) erfolgen.
- Die Verwaltung wird beauftragt, die Eigentumsverhältnisse von Immobilien (übrige Grundstücke OGM sowie der anderer Tochtergesellschaften) im Gesamtkonzern Stadt vor allem unter Würdigung von steuerrechtlichen Aspekten und der Möglichkeiten grunderwerbsteuerneutraler Übertragungen unter Einbeziehung externer Beratung zu bewerten. Über das Ergebnis ist dem Rat zu berichten und ein Vorschlag zur Neuordnung des Immobilienbesitzes zur Entscheidung vorzulegen.
- Zur Umsetzung des Konzeptes ergehen folgende Detailbeschlüsse:
- Gründung des Eigenbetriebs
- Die als Anlage 1 beigefügte Satzung für den EB GMG wird beschlossen.
- Die angemessene Eigenkapitalausstattung des Eigenbetriebes wird über das im Wege der Übertragung eingebrachte Anlagevermögen als Sacheinlage dargestellt.
- Die Besetzung des Betriebsausschusses erfolgt nach der Kommunalwahl 2020 mit separater Vorlage.
- Leistungsverträge OGM – Stadt
Die von der Aufgabenübertragung betroffenen Leistungsbeziehungen zwischen Stadt und OGM sind, sofern sie nicht im Rahmen der Umwandlung automatisch erlöschen, mit Ablauf des 31.12.2020 (ggf. auch rückwirkend) einvernehmlich aufzuheben. Die bereits erfolgte ordentliche Kündigung durch die Stadt zum 31.12.2021 bleibt hiervon unberührt.
Der aktuelle Leistungsumfang wird zukünftig durch die operative Zielsetzung des Eigenbetriebes ersetzt, die durch den Rat nach § 4 Satz 2 der Satzung beschlossen wird.
- Personal
- Der Eigenbetrieb wird innerhalb der Stadtverwaltung Oberhausen als eigene Dienststelle gem. Landespersonalvertretungsgesetz (LPVG NW) geführt.
- Der Oberbürgermeister wird zum Abschluss des als Anlage 2 (Entwurf) beigefügten, zwischen der Vereinten Dienstleistungsgewerkschaft (ver.di), Landesbezirk Nordrhein- Westfalen, Düsseldorf, dem kommunalen Arbeitgeberverband Nordrhein- Westfalen e.V. (KAV NW) und der Stadt Oberhausen ausgehandelten Überleitungstarifvertrages ermächtigt.
- Der Oberbürgermeister wird zur Abgabe der als Anlage 3 dieser Vorlage im Entwurf beigefügten Gesamtzusage ermächtigt.
- Dienstleistungsverträge Stadt bzw. EB – OGM
Der Oberbürgermeister wird ermächtigt, die notwendigen Dienstleistungsverträge mit der OGM abzuschließen bzw. die vorhandenen Vertragsbeziehungen mit der OGM an die neuen Gegebenheiten anzupassen.
- Beteiligungen der OGM
- ENO
Die von der OGM an der Entwicklungsgesellschaft Neu-Oberhausen mbH – ENO gehaltenen Anteile (Nominalwert 12.500,‑ EUR) verbleiben zunächst in der OGM.
E2. Energiegenossenschaft Handwerk
Die von der OGM an der Energiegenossenschaft Handwerk e.G. gehaltenen Anteile (Nominalwert 1.000,‑ EUR) werden von der Stadt Oberhausen im Rahmen des Übertragungsvertrages als betriebsnotwendiges Finanzanlagevermögen übernommen.
- Finanzierung des Eigenbetriebs
- Der Eigenbetrieb wird durch einen jährlich neu mit der Stadt abzustimmenden städtischen Zuschuss finanziert (siehe auch Satzung EB). Der Zuschuss wird im Rahmen eines Reportings, das die bisherige Rechnungslegung der OGM ersetzt, auf die Produkte des Haushaltes der Stadt Oberhausen verteilt.
- Die Beschlussfassung zum Wirtschaftsplan 2021 des Eigenbetriebes erfolgt mit separater Vorlage im Rahmen der Haushaltsplanberatungen.
- Den vom Rat der Stadt entsandten Mitgliedern im Aufsichtsrat der OGM wird empfohlen, die zur Umsetzung des Konzeptes notwendigen Beschlüsse zu fassen.
- Der Vertreter der Stadt Oberhausen in der Gesellschafterversammlung der OGM wird angewiesen, die zur Umsetzung notwendigen Beschlüsse zu fassen.
- Der Oberbürgermeister wird ermächtigt, die zur Umsetzung notwendigen Schritte zu vollziehen.
Konsequenzen
Bezug
Drucksache B/16/3682-01 vom 25.06.2018,
Übertragung der bisherigen Aufgaben der OGM auf den Eigenbetrieb
Konsequenzen
a) Finanzielle
keine [ ]
ja [X], siehe Begründung
b) Sonstige
Sachverhalt
Begründung / Sachdarstellung
Inhalt
3. Gemeinderechtliche Fragestellungen
4. Aufbauorganisation des Eigenbetriebes
8. Folgen für den Haushalt der Stadt Oberhausen
9. Auswirkungen auf die Friedhofsgebühren
10. Wirtschaftliche Situation des Eigenbetriebes
11. Rechnungsprüfung und Anwendungsbereich des Vergaberechts / der Vergabegrundsätze
Der Rat der Stadt hat im Juni 2018 die Verwaltung beauftragt, ein Konzept zur Errichtung eines Eigenbetriebes und zur möglichst weitgehenden Übertragung der bisherigen Aufgaben der OGM auf den Eigenbetrieb zu entwickeln und dem Rat zu Beschlussfassung vorzulegen (Drucksache B/16/3682-01 vom 25.06.2018). Nach Abschluss aller vorbereitenden Arbeiten sollte der Eigenbetrieb sobald als möglich, spätestens zum 01.01.2020, in Betrieb gehen.
Die Arbeitsgruppe ‚AG Eigenbetrieb OGM‘ hat alle mit der Errichtung eines kommunalen Eigenbetriebes in Zusammenhang stehenden Aufgaben intensiv bearbeitet. Im August 2019 wurde deutlich, dass die angestrebte zeitliche Umsetzung nicht eingehalten werden konnte. Der Interfraktionelle Lenkungskreis hat sich in seiner Sitzung am 28.10.2019 der Beurteilung der Verwaltung angeschlossen, den ursprünglichen Zeitpunkt für die Gründung des Eigenbetriebes zu verschieben. Zu prüfen war danach die mögliche Gründung zum 01.07.2020 oder zum 01.01.2021. Am 27.02.2020 wurde der Interfraktionelle Lenkungskreis in Kenntnis gesetzt, dass die Projektgruppe nach Bewertung aller Rahmenbedingungen vorschlägt, die Gründung und operative Betriebsaufnahme des neuen Eigenbetriebs zum 01.01.2021 mit Beschlussfassung des Rates der Stadt vor der Sommerpause umzusetzen. Der Interfraktionelle Lenkungskreis hat zu dem vorgestellten Verfahren keine Einwände erhoben.
Das von der Arbeitsgruppe ursprünglich entwickelte, in der Begründung bzw. Anlage 4 detailliert dargestellte und mit den Tarifvertragsparteien abgestimmte Umsetzungskonzept sieht vor, dass der Großteil des operativen Geschäfts der OGM auf die Stadt übertragen wird und die OGM mit den wesentlichen Betriebsteilen Bäderwesen, Tiergehege sowie Verwaltung des eigenen Immobilienvermögens erhalten bleibt. Grund für diese Trennung war u. A. die angenommene hohe Grunderwerbsteuerlast bei einer Übertragung des Immobilienvermögens auf die Stadt.
Durch eine neue Rechtsprechung des Bundesfinanzhofes zur Befreiung von der Grunderwerbsteuer im Rahmen von Umwandlungsprozessen nach dem Umwandlungsgesetz (veröffentlicht im Februar 2020) haben sich erweiterte Möglichkeiten auch für Gebietskörperschaften ergeben, deren Umsetzbarkeit kurzfristig durch eine verbindliche Auskunft der Finanzverwaltung zu verifizieren sind, so dass Dissynergien durch evtl. Doppelstrukturen vermieden werden können.
Zur Erarbeitung des Umsetzungskonzeptes für eine Eigenbetriebslösung wurde unter Beibehaltung von Elementen des Projektes zur Umsetzung der Empfehlungen aus der KPMG Untersuchung eine neue Projektstruktur entwickelt. Die Arbeitsgruppe ‚AG Eigenbetrieb OGM‘ wurde eingerichtet und traf sich ab 02.07.2018 regelmäßig in einem zunächst 14tägigen Tagungsrhythmus mit der Möglichkeit der individuellen Ausweitung der Zusammenkünfte bei Bedarf. In dieser Arbeitsgruppe arbeiten bis heute städtische Mitarbeiter/innen und Mitarbeiter/innen der OGM vertrauensvoll und unmittelbar zusammen. Der Personalrat der Stadt und der Betriebsrat der OGM sind durch die Teilnahme des/der jeweiligen Vorsitzenden vertreten. Die AG Eigenbetrieb OGM wird von Herrn Jehn/damals Leiter Stadtkanzlei, heute Dezernent 4/Bürgerservice, Öffentliche Ordnung, Personal und IT und Herrn Schmidt/Geschäftsführung OGM gemeinsam geleitet. Alle Sitzungen werden protokolliert und die Unterlagen den Teilnehmern/innen über ein gemeinsames Laufwerk zur Verfügung gestellt. Die wöchentlich erteilten Aufträge an die einzelnen Prozessbeteiligten werden koordiniert und deren Abarbeitung in den Prozess wieder eingespeist. Externe Unterstützung zu einzelnen Fachfragen wurde durch die Wirtschaftsprüfungs- und Beratungsgesellschaft PricewaterhouseCoopers (PwC) punktuell zugeliefert.
Ab Mai 2019 hat sich die AG Eigenbetrieb OGM wöchentlich getroffen, um die anstehenden Fragen zu klären und Schritt für Schritt Ergebnisse zu erarbeiten. Dieser Rhythmus wurde bis zum Ausbruch der Corona-Krise Anfang März 2020 beibehalten.
Die übergeordnete Projektgruppe unter Leitung von Herrn Oberbürgermeister Schranz ist verantwortlich für die Definition der Rahmenbedingungen und Steuerung des Gesamtprozesses. Sie ist im zweiten Halbjahr 2018 zwei Mal, in 2019 insgesamt vier Mal und in diesem Jahr im Februar und im Mai zusammengekommen, um grundlegende Entscheidungen für den weiteren Arbeitsprozess zu treffen.
Der Interfraktionelle Lenkungskreis ist das Begleitgremium für den Gesamtprozess und dient der Beratung und Steuerung aus Sicht der Prozessbeteiligten aus Politik, Verwaltung und OGM. Dieses Gremium wurde jeweils bei der Erreichung wesentlicher Meilensteine einberufen, um die bisherigen Arbeitsergebnisse transparent zu machen, die weiteren Konsequenzen für den Prozess aufzuzeigen und einen Konsens auf dem Weg der Zielverfolgung abzustimmen. Der Interfraktionelle Lenkungskreis hat sich jeweils im Februar und im Mai 2020 (Videokonferenz) zu einer weiteren Sitzung getroffen.
- Gemeinderechtliche Fragestellungen
- Zulässigkeit der Aufgabenwahrnehmung in der Rechtsform des Eigenbetriebs
Rechtsgrundlage für die Errichtung eines Eigenbetriebes durch die Gemeinde ist § 114 Abs. 1 GO NRW. Danach werden die wirtschaftlichen Unternehmen von Gemeinden ohne Rechtspersönlichkeit (Eigenbetriebe) nach den Vorschriften der Eigenbetriebsverordnung und der Betriebssatzung geführt.
Für die Zulässigkeit der Aufgabenerfüllung in der Rechtsform eines Eigenbetriebes ist demnach das Vorliegen einer wirtschaftlichen Tätigkeit erforderlich. Diese wird durch § 107 Abs. 1 Satz 3 GO NRW als Betrieb eines Unternehmen definiert wird, das am Markt tätig wird und Leistungen oder Güter anbietet, die auch von einem Privaten mit der Absicht der Gewinnerzielung erbracht werden können. Bei der Beurteilung der Frage, ob die betreffende Betätigung „wirtschaftlich“ in diesem Sinne ist, kommt es auf eine betriebsbezogene Betrachtung an; entscheidend ist der Unternehmensgegenstand, nicht jede einzelne unternehmerische Handlung, die bei Gelegenheit der Verfolgung des Unternehmensgegenstandes vorgenommen wird (vgl. OVG NRW, Beschluss vom 13.08.2003, 15 B 1137/03, Rn. 34 -juris-).
Aus dem Aufgabenspektrum der OGM soll der Eigenbetrieb die Gebäude- und Grünflächenunterhaltung (einschließlich Friedhofswesen), die Planung und Realisierung von Vorhaben im Hochbau übernehmen. Es kommen Serviceleistungen wie die Beschaffung für die Stadt Oberhausen und für weitere Unternehmen mit städtischer Beteiligung hinzu. Die vorgenannten Aufgaben, die den Unternehmensgegenstand des Eigenbetriebs kennzeichnen, können von ihrer Art auch von Privaten mit Gewinnerzielungsabsicht wahrgenommen werden, so dass grundsätzlich eine wirtschaftliche Betätigung im Sinne von § 107 Abs. 1 Satz 3 GO NRW bejaht werden kann.
Die wirtschaftliche Betätigung im Sinne von § 107 Abs. 1 GO NRW ist abzugrenzen von den Einrichtungen, die im Katalog des § 107 Abs. 2 S. 1 GO NRW aufgezählten werden. Diese sind kraft Gesetzes nicht wirtschaftlich und können - soweit es mit ihrem öffentlichen Zweck vereinbar ist - als eigenbetriebsähnliche Einrichtung geführt werden. Diese Abgrenzung ist insoweit erheblich als für eine eigenbetriebsähnliche Einrichtung kein separater Betriebsausschuss zu bilden ist, vielmehr auch ein anderer Ausschuss diese Aufgabe wahrnehmen kann. Außerdem ist die Rechtsfrage, ob gleichwohl ein gesonderter Betriebsausschuss mit entsprechender Arbeitnehmervertretung gebildet werden kann, nicht geklärt.
Aufgrund der von der OGM für die Stadt Oberhausen erbrachten Leistungen kann eine eigenbetriebsähnliche Einrichtung im Sinne von § 107 Abs. 2 Satz 1 Nr. 5 GO NRW, die ausschließlich der Deckung des Eigenbedarfs von Gemeinden und Gemeindeverbänden dient, in Betracht gezogen werden.
Allerdings bestehen auch Leistungsbeziehungen der OGM mit anderen Beteiligungsgesellschaften der Stadt, wie zum Beispiel der ASO Alteneinrichtungen der Stadt Oberhausen gGmbH. Der Wortlaut des § 107 Abs. 2 Satz 1 Nr. 5 GO NRW ist auf die Leistungen für die Kernverwaltung bezogen, so dass eine andere Würdigung als wirtschaftliche Tätigkeit gerechtfertigt sein kann, wenn Aufgaben für andere rechtlich selbstständige Unternehmen im Konzern Stadt übernommen werden. Bei dieser Würdigung ist auch nicht der aktuelle Umfang der Tätigkeit allein erheblich, weil die Formulierung in § 107 Abs.1 GO NRW „darf sich wirtschaftlich betätigen“ deutlich macht, dass die wirtschaftliche Betätigung sich nicht in dem organisatorischen Gründungakt erschöpft, sondern auf Dauer angelegt ist (Cronauge, Kommunalrecht § 107 II 1). Daher ist zu berücksichtigen, dass die Erbringung von Leistungen für andere Unternehmen mit städtischer Beteiligung auch auf die Zukunft ausgerichtet ist und durch das Bestehen der aktuellen Leistungsbeziehungen bereits angelegt wird.
Somit kann in der Abgrenzung des Eigenbetriebs von einer eigenbetriebsähnlichen Einrichtung das Vorliegen einer für die Begründung eines Eigenbetriebs erforderlichen wirtschaftlichen Betätigung im Sinne des § 107 Abs. 1 GO NRW vertretbar begründet werden.
Die weiteren Anforderungen für eine wirtschaftliche Betätigung in § 107 Abs. 1 S.1 GO NRW; und zwar die Erfüllung eines öffentliche Zwecks und das angemessene Verhältnis der Betätigung zur Leistungsfähigkeit der Kommune sind ohne weiteres erfüllt. Der Eigenbetrieb übernimmt ausschließlich Aufgaben, die gegenwärtig die OGM wahrnimmt.
3.2. Durchführung einer Marktanalyse gemäß § 107 Abs. 5 GO NRW
Obwohl die Erfüllung von Aufgaben der OGM durch den Eigenbetrieb fortgesetzt wird, ist der Rat der Stadt gemäß § 107 Abs. 5 S. 1 GO NRW auf Grundlage einer Marktanalyse vor der Gründung des Eigenbetriebs über die Auswirkungen auf die örtliche Wirtschaft und das Handwerk zu unterrichten. Die Handwerkskammer Düsseldorf, der Kreishandwerkerschaft Mülheim/Oberhausen, der Industrie- und Handelskammer sowie die für die Beschäftigten der jeweiligen Branchen handelnden Gewerkschaften konnten gemäß § 107 Abs. 5 S. 2 GO NRW Stellungnahmen zu der Marktanalyse abgeben, die als Anlage 5 beigefügt ist. In den eingegangenen Stellungnahmen werden keine Bedenken gegen die Übertragung von Aufgaben der OGM auf einen Eigenbetrieb erhoben.
3.3. Wesentliche Eckpunkte der Betriebssatzung
3.3.1. Name des Eigenbetriebes
Aktuell ist noch kein Name für den Eigenbetrieb festgelegt worden; insofern sieht der Satzungsentwurf sowie die Entwürfe der weitern Vertragswerke den Arbeitstitel „Eigenbetrieb Gebäudemanagement und Grün (EB GMG)“ vor.
Der Oberbürgermeister beabsichtigt, zum Zwecke der Namensfindung einen Ideenwettbewerb unter den zukünftigen Beschäftigten des Eigenbetriebes auszuschreiben. Der Oberbürgermeister wird dem Rat einen Vorschlag zur abschließenden Beschlussfassung unterbreiten.
3.3.2. Betriebsleitung
Bezüglich der Details zur Besetzung der Betriebsleitung wird auf die Beschlussvorlage DS B/16/5747-01 im nichtöffentlichen Teil der Sitzung des Rates der Stadt am 22.06.2020 verwiesen; Personalangelegenheiten sind grundsätzlich nichtöffentlich zu behandeln.
Die Betriebsleitung des Eigenbetriebs soll aus höchstens zwei Personen bestehen. Da der Eigenbetrieb gemäß § 3 Abs. 1 S. 2 EigVO NRW im Falle einer mehrköpfigen Betriebsleitung bei allen Geschäften der laufenden Betriebsführung gemeinschaftlich vertreten wird, wird zur Sicherstellung der Handlungsfähigkeit des Eigenbetriebs für jedes Mitglied der Betriebsleitung ein/e Abwesenheitsvertreter/in bestellt.
Die Geschäftsverteilung innerhalb der Betriebsleitung wird mit Zustimmung des Betriebsausschusses durch eine Dienstanweisung des Oberbürgermeisters gemäß § 2 Abs.4 EigVO NRW geregelt. Der Erlass einer Dienstanweisung wird bis Bildung eines Betriebsausschusses zurückgestellt.
3.3.3. Rat der Stadt
Die Betriebssatzung verweist auf die Zuständigkeit des Rates der Stadt, die dieser nicht übertragen kann:
- Bestellung und Abberufung der Betriebsleitung
- Feststellung und Änderung des Wirtschaftsplans
- Feststellung des Jahresabschlusses, Verwendung des Jahresgewinns, Behandlung des Jahresverlustes, Entlastung des Betriebsausschusses
- Verminderung des Eigenkapitals zugunsten der Stadt
Als auf die Zukunft gerichtetes Steuerungsinstrument steht dem Rat der Stadt die Entscheidung über den Wirtschaftsplan zu. Darüber hinaus ist durch die Betriebssatzung dem Rat der Stadt vorbehalten, operative und strategische Zielsetzungen für den Betrieb festzulegen und deren Einrichtung zu überprüfen. Diese Kompetenz ist für die Steuerung des Eigenbetriebs erheblich, da keine einzelnen konkreten Leistungsbeziehungen zwischen der Kernverwaltung und dem Eigenbetrieb bestehen, sondern der Eigenbetrieb einen Zuschuss zur Erfüllung seiner Aufgaben erhält.
3.3.4. Betriebsausschuss
Bildung und Zusammensetzung des Betriebsausschusses
Gemäß § 114 Abs. 2 GO NRW i. V. m. § 5 Abs. 1 Satz 1 EigVO NRW bildet der Rat für den Eigenbetrieb einen Betriebsausschuss. Zwar ergibt sich dies bereits aus grundlegenden Bestimmungen in § 114 Abs. 2 S. 2 und 3 GO NRW, aber § 5 Abs. 1 EigVO NRW legt diese Verpflichtung noch einmal ausdrücklich fest. Aus dieser Regelung ergibt sich eindeutig, dass der Rat die Aufgaben des Betriebsausschusses weder durch einen anderen Ausschuss wahrnehmen lassen, noch diese selbst übernehmen kann (vgl. Müller, Eigenbetriebsverordnung Nordrhein-Westfalen, Kommentar, § 5 EigVO Anm. 5).
Nach § 5 Abs. 2 EigVO NRW sind in der Betriebssatzung Regelungen über die Zusammensetzung des Betriebsausschusses zu treffen. Hier ist die Größe des Ausschusses festzulegen, wobei dem Rat der Stadt ein Organisationsermessen eingeräumt ist, das nur durch den Spiegelbildgrundsatz und dem Willkürverbot begrenzt ist.
Da der Eigenbetrieb über mehr als 50 Beschäftigte verfügt, sind gemäß § 114 Abs. 3 S. 1 GO NRW ein Drittel der Sitze des Betriebsausschusses durch Beschäftigte zu besetzten. Die Zahl der in der Betriebssatzung festzulegenden Betriebsausschussmitglieder muss durch drei teilbar sein (§ 114 Abs. 3 S.2 GO NRW).
Die Belegschaftsvertreter/innen werden vom Rat der Stadt auf der Grundlage eines Vorschlags der Beschäftigten gewählt, der mindestens die doppelte Zahl der zu wählenden Mitglieder umfassen muss. Durch die Wahlordnung für Eigenbetriebe (Eig-WO) wird das Verfahren geregelt, nach dem der Vorschlag der Beschäftigten für die Besetzung des Betriebsausschusses zu ermitteln ist.
Die Vertreter/innen aus dem Rat der Stadt werden nach der Regelung des § 50 Abs. 3 GO NRW gewählt. Kommt es nicht zu einer Einigung über einen einheitlichen Wahlvorschlag, so wird nach den Grundsätzen der Verhältniswahl über die Wahlvorschläge der Fraktionen und Gruppen abgestimmt. Die Zuteilung erfolgt nach dem Proportionalverfahren nach Hare-Niemeyer.
Ist der Betriebsausschuss noch nicht gebildet, werden seine Aufgaben gemäß § 5 Abs. 6 S. 4 EigVO NRW vom Hauptausschuss wahrgenommen.
Da der Eigenbetrieb sein operatives Geschäft zum 01.01.2021 und somit in der Wahlzeit des nächsten Rates der Stadt aufnehmen wird, ist vorgesehen, dass zur Abbildung der dann vorherschenden Mehrheitsverhältnisse die Besetzung der Mandate im Betriebsausschuss erst nach der Kommunalwahl 2020 und der Neukonstituierung des Rates erfolgen soll (siehe Beschlusspunkt 6 A3).
Besetzung des Ausschussvorsitzes
Die Verteilung der Ausschussvorsitze erfolgt regelmäßig in der konstituierenden Sitzung des Rates zu Beginn der Wahlperiode unter Anwendung eines der in § 58 Abs. 5 GO NRW geregelten Verfahren. Nach dem sogenannten Einigungsverfahren gemäß § 58 Abs. 5 Satz 1 GO NRW ist für die Verteilung der Ausschussvorsitze eine Einigung der Fraktionen ausreichend, der ein Fünftel der Ratsmitglieder nicht widerspricht. Soweit eine Einigung nicht zustande kommt, werden die Ausschussvorsitze im sog. Zugriffsverfahren nach dem d`Hondtschen Höchstzahlverfahren gemäß § 58 Abs. 5 Sätze 2 bis 4 GO NRW zugeteilt. In der Reihenfolge der Höchstzahlen, die sich aus der Division der Mitgliederzahlen der Fraktionen durch 1,2,3 usw. ergeben, werden den Fraktionen die Ausschussvorsitze zugeordnet.
Zuständigkeit des Betriebsausschusses
Der Betriebsausschuss berät alle Angelegenheiten vor, über die der Rat Stadt entscheidet. Beschlusskompetenzen ergeben sich aus der EigVO NRW und können durch die Betriebssatzung im Rahmen der gesetzlichen Vorschriften begründet werden.
Soweit bereits vergleichbare Regelungen Gegenstand der Zuständigkeitsordnung für die Ausschüsse des Rates der Stadt den den/die Oberbürgermeister/in (Zuständigkeitsordnung) bestehen, orientiert sich die Satzung an den dort festgelegten Wertgrenzen.
Bei Zuständigkeit für die Vergabe von Planungs- und Baumaßnahmen ist zur Klarstellung hervorzuheben, dass die Zuständigkeit nur für Maßnahmen an Gebäuden und Grundstücken beschränkt ist, die dem Sondervermögen des Eigenbetriebs zugeordnet sind. Nur diese Investitionen sind Gegenstand des Wirtschaftsplans, während die Baumaßnahmen für die Bauherrin Stadt Oberhausen im investiven Teil des Kernhaushalts veranschlagt werden. Daher bleibt für diese Maßnahmen nach der Zuständigkeitsordnung für die Ausschüsse des Rates der Stadt und den/die Oberbürgermeister/in der Finanz- und Personalausschuss im Rahmen der in der Zuständigkeitsordnung festgelegten Wertgrenzen zuständig.
In Personalangelegenheiten können dem Betriebsausschuss keine Zuständigkeiten übertragen werden. Nachdem durch eine Änderung der Eigenbetriebsverordnung im Jahr 2009 über die personalrechtliche Zuständigkeit des Oberbürgermeisters hinaus allein der Betriebsleitung gemäß § 6 Abs. 1 S. 2 EigVO NRW durch die Hauptsatzung personalrechtliche Befugnisse übertragen werden können, scheidet eine Zuweisung an den Betriebsausschuss aus (Jürgen Müller, Praxis der Kommunalverwaltung NW, Kommentierung der Eigenbetriebsverordnung § 6 Anm. 6).
3.4. Personalvertretung des Eigenbetriebs
Nach § 1 Abs. 2 Landespersonalvertretungsgesetz (LPVG) ist für Kommunen bestimmt, dass die Verwaltung, die Eigenbetriebe und die Schulen eine gemeinsame Dienststelle bilden. Durch § 1 Abs. 3 LPVG wird die Möglichkeit eröffnet, dass die oberste Dienstbehörde Teile einer Dienststelle zu selbstständigen Dienststellen erklären kann, sofern diesem Teil organisatorische und personelle selbstständige Regelungskompetenzen zugewiesen sind. Diese Voraussetzungen treffen auf den Eigenbetrieb zu. Oberste Dienstbehörde im Sinne dieser Vorschrift ist der Rat der Stadt (Havers/Giesen; LPVG Kommentar, 2017, § 1 Randnr. 49).
Somit obliegt es dem Rat der Stadt einen Beschluss zur Erklärung des Eigenbetriebs als eigene Dienststelle zu fassen (Beschlusspunkt 6 C1). Unter den Maßgaben des § 13 ff. LPVG kann für diese Dienststelle ein eigener (Teil-) Personalrat gewählt werden.
Hinsichtlich des notwendigen Übergangsmandats des städtischen Personalrats bis zur Konstituierung eines noch zu wählenden Teilpersonalrates für die Dienststelle Eigenbetrieb wird auf Ziffer 5.3 der Begründung sowie die Ausführungen von PwC (Anlage 6, Seite 11, Kapitel III Ziffer 4) verwiesen.
3.5. Aufgaben nach dem Landesgleichstellungsgesetz
Die Erfüllung des Verfassungsauftrages aus Artikel 3 Absatz 2 des Grundgesetzes sowie die Umsetzung und Wahrnehmung der Aufgaben nach dem Landesgleichstellungsgesetz (LGG NRW) obliegen den jeweiligen Dienststellen.
Nach der Definition des § 2 Abs. 1 Nr. 2 LGG NRW sind (unabhängig von der Beschlussfassung 6 C1) auch Eigenbetriebe der Gemeinden Dienststellen im Sinne dieses Gesetzes. Insofern ist es zwingend erforderlich, dass der zukünftige Eigenbetrieb, der u.a. die Aufgaben und das Personal der OGM übernimmt, auch die dortigen Gleichstellungsaufgaben wahrnimmt. Eine Aufgabenteilung oder Aufgabenhierarchie der Gleichstellungsstellen untereinander sieht das LGG NRW nicht vor.
Die sachgerechte Aufgabenwahrnehmung nach dem LGG NRW wird durch die Bestellung einer/s Geleichstellungsbeauftragten für den Eigenbetrieb übergangslos sichergestellt.
3.6. Finanzierung des Eigenbetriebs und Stammkapital
Die Eigenbetriebsverordnung NRW hat in ihren Vorschriften die Leistungsfähigkeit des Betriebes zum Ziel, damit dieser seine Aufgaben erfüllen kann. Diese Ausrichtung kommt insbesondere durch § 10 Abs. 2 S.1 Eigenbetriebsverordnung zum Ausdruck, wonach Leistungen des Eigenbetriebs an die Gemeinde angemessen zu vergüten sind. Folglich sind Grundlagen für die Finanzierung des Eigenbetriebs in der Betriebssatzung zu regeln. Zwischen dem Eigenbetrieb und der Stadt soll im Rahmen der Aufgabenerfüllung keine Abrechnung einzelner Leistungen erfolgen, vielmehr erhält der Eigenbetrieb einen Zuschuss aus dem Kernhaushalt.
Grundsätzlich bemisst sich der Zuschuss an der Ausrichtung der heutigen Kostenstruktur der OGM für die Aufgabenfelder, die auf den Eigenbetrieb übergehen. Außerdem sind für den Zuschuss die Kosten zu berücksichtigen, die sich aus der Integration des strategischen Immobilienmanagements und der Friedhofsverwaltung der Stadt ergeben.
Der Umfang der Leistungserbringung für die Verwaltung ergibt sich gegenwärtig aus den Leistungsverträgen, insbesondere aus dem Leistungsverzeichnis des Vertrages über das Immobilien-/Flächenmanagement der Stadt Oberhausen. Die Leistungsverzeichnisse und –verträge sind vom Rat der Stadt mit den Drucksachen B/15/2892-01 und B/15/2892-02 am 30.09.2013 beschlossen worden; die entsprechenden Vertragswerke und Leistungsverzeichnisse sind im allris-System unter den vorgenannten Drucksachennummern einsehbar.
Diese Verträge mit der OGM sind zum 31.12.2021 gekündigt und werden für die Restlaufzeit aufgehoben. Der Leistungsumfang und –standard, der sich aus den Leistungsverzeichnissen ergibt, wird als operative Zielsetzung des Eigenbetriebs entsprechend § 4 S. 2 des Satzungsentwurfes durch den Rat der Stadt festgelegt.
Gemäß § 9 Abs. 2 EigVO NRW ist in der Betriebssatzung das Stammkapital festzusetzen, das eine angemessene Eigenkapitalausstattung sicherstellt. In diesem Zusammenhang ist die grundsätzliche Gewährleistung des Geschäftsbetriebs durch einen Zuschuss zu berücksichtigen. Außerhalb dieser Finanzierungsgrundlage ist es erforderlich, Eigenkapital zur Verfügung zu stellen.
Es ist vorgesehen, das Eigenkapital des Eigenbetriebes primär durch Sacheinlagen des im Rahmen der angestrebten Übertragung nach dem Umwandlungsgesetz erhaltenen betriebsnotwendigen Anlagevermögens (Betriebs- und Geschäftsausstattung; betriebsnotwendige Immobilien wie Betriebshöfe oder Leichenhallen und Kapellen etc. unter dem Vorbehalt einer positiven verbindlichen Auskunft der Finanzverwaltung) und somit ohne weitere monetäre Belastung des städtischen Haushalts darzustellen.
3.7. Anzeigeverfahren Bezirksregierung
Die Entscheidung über die Gründung eines Eigenbetriebs ist gemäß § 115 S. 1 Buchst. f GO NRW der Bezirksregierung als Kommunalaufsichtsbehörde spätestens sechs Wochen vor Vollzug der Entscheidung anzuzeigen.
Die wirtschaftlichen, organisatorischen und rechtlichen Rahmenbedingungen für den zu errichtenden Eigenbetrieb, insbesondere die Betriebssatzung und die Auswirkungen auf den Haushalt, sind im Vorfeld des Beschlusses mit der Bezirksregierung –zuletzt im Rahmen einer Videokonferenz am 25.05.2020‑ erörtert worden. Die Bezirksregierung sah auf Grundlage des aktuellen Verfahrensstandes keine Bedenken gegen das vorgesehene Vorgehen und erwartet mit fortschreitendem Erkenntnisstand weitere Konkretisierungen der Bilanz- und Ergebniseffekte. Sie hat angekündigt, das Verfahren weiterhin positiv zu begleiten.
3.8. Anpassung der Zuständigkeitsordnung
Die Zuständigkeitsordnung für die Ausschüsse des Rates und den/die Oberbürgermeisterin vom 18.11.2018 ist zu ergänzen und anzupassen. Die Anzahl der Ausschüsse, die Gegenstand der Zuständigkeitsordnungen sind, erhöht sich auf 12 Ausschüsse. Die Anpassung der Zuständigkeitsordnung erfolgt in einer gesonderten Beschlussvorlage nach der Kommunalwahl / Konstituierung des neuen Rates.
3.9. Beteiligungen
Die OGM hält zwei Anteile an der Energiegenossenschaft des Handwerks. Aufgrund der Aufgabenübertragung an die Stadt ist ein Eintritt der Stadt in die Energiegenossenschaft notwendig, um dem Zweck der Mitgliedschaft Rechnung zu tragen.
Im Übrigen sind keine Veränderungen im Rahmen der Beteiligungsverhältnisse durch die Errichtung des Eigenbetriebs erforderlich.
Die Aufbauorganisation bildet das hierarchische Gerüst eines Unternehmens oder einer anderen Organisation, da sie die Rahmenbedingungen dafür festlegt, welche Aufgaben von welchen Personen oder Abteilungen übernommen werden.
Um eine nachhaltig wirtschaftliche Aufgabenwahrnehmung zu unterstützen muss jede Form der Aufbauorganisation zukunftsgerichtet die Steuerung der Leistungen und transparente Zielsetzungen ermöglichen.
Hierzu gehören:
► eine klare Produktverantwortung, um Steuerungsverantwortung zu verankern,
► ein kombiniertes Fach- und Finanzcontrolling, um die Leistungen adäquat zu steuern,
► eine sachgerechte, aufgabenbezogene Bündelung von Aufgaben, die Synergien entstehen lässt und den Aufgabenbezug transparent nach ‚innen‘ und ‚außen‘ darstellbar macht,
► klare Zuständigkeiten innerhalb der Organisation, um eine adäquate Berücksichtigung zukünftiger Herausforderungen zu gewährleisten und diesen adäquat begegnen zu können sowie
► bürger/kundenorientiert ausgerichtet zu sein.
Dies beinhaltet:
► für den Bürger/Verwaltungsmitarbeiter klare Verantwortungen sowohl auf der Sachbearbeitungsebene als auch in der Linienfunktion,
► den Einsatz der Kompetenzen (Qualifikationen) der Fachkräfte optimal zu ermöglichen,
► Vernetzung und funktionierende Zusammenarbeit zu fördern und Schnittstellen zu vermeiden oder zumindest transparent und verbindlich zu gestalten.
Hierzu gehört, dass
► Schnittstellen klar ausgestaltet werden können,
► eine transparente Kommunikationsstruktur innerhalb von Organisationseinheiten und zwischen diesen möglich ist,
► Querschnittsaufgaben gut mit Spezialsachgebieten verzahnt sind, um die übergreifende Steuerung nicht vom Tagesgeschäft abzukoppeln sowie
► die Größe der Organisationseinheiten und Arbeitsmenge passend und steuerbar gestaltet wird.
Hierfür ist es erforderlich, dass
► die Vertretung qualifiziert regelbar und fachlich angemessen ist,
► Leitungsspannen und Teamgrößen adäquat sind,
► möglichst flache Hierarchien bestehen sowie
► kurze Dienstwege und real kurze Wege ermöglicht werden, damit die Organisationsform von der Mitarbeiterschaft akzeptiert wird.
Zur Gestaltung der Aufbauorganisation des neuen Eigenbetriebes wurden im Rahmen der Stellenbildung bzw. Abteilungsbildung (Spezialisierung) die organisatorischen Einheiten nach Maßgabe ihrer Kompetenzen voneinander abgegrenzt und durch Handlungsbeziehungen miteinander verknüpft.
Je nach Art dieser Abgrenzung und Verknüpfung (Leitungssystem) können sich unterschiedliche Organisationsstrukturen ergeben.
Bei der erarbeiteten Organisationsform des Eigenbetriebes handelt es sich um eine verrichtungsorientierte Struktur, bei welcher die Einheiten und Abteilungen nach Tätigkeiten und Funktionen aufgeteilt sind.
4.1. Modell Beschlussvorschlag 1
Nachfolgend wird die Aufbauorganisation des zukünftigen Eigenbetriebes nach Beschlussvorschlag 1 abgebildet und dargestellt, welche Geschäftsfelder ab dem 01.01.2021 dort angesiedelt sind.
Abbildung: Aufbauorganisation Eigenbetrieb
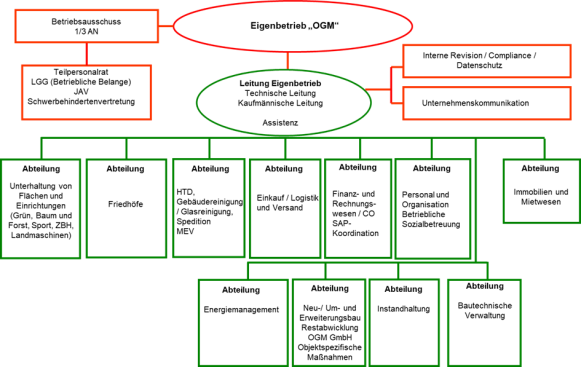
Details zur Aufbauorganisation sowie den Leistungsinhalten der einzelnen Abteilungen sind Anlage 4 zu entnehmen.
4.2. Modell Beschlussvorschläge 3 bis 5
Aufgrund der Veröffentlichung des Urteils des Bundesfinanzhofes am 13.02.2020 ergeben sich im Hinblick auf § 6a Grunderwerbsteuergesetz „Steuervergünstigung bei Umstrukturierungen im Konzern“ weitere Gestaltungsmöglichkeiten. Diese Möglichkeiten wurden insbesondere in Bezug auf die Grundstücksübertragungen geprüft.
Vorbehaltlich der Zustimmung der Tarifvertragsparteien zur Erweiterung des Anwendungsbereiches der Überleitungsverträge sollen nunmehr insbesondere zur Vermeidung von Doppelstrukturen und der daraus resultierenden Kosten auch die Leistungsbereiche Bäderwesen, Tiergehege, Restabwicklung Baumaßnahmen sowie die Verwaltung eigener Immobilien, somit der vollständige Betrieb der OGM, inklusive der Betriebs- und Geschäftsausstattung per Ratsbeschluss zum 01.01.2021 auf die Stadt / den Eigenbetrieb übergehen (Beschlussvorschlag 3).
Das betriebsnotwendige unbewegliche Anlagevermögen wie beispielsweise Bäder, Leichenhallen, Kapellen oder Betriebshöfe sollen vorbehaltliche einer positiven verbindlichen Auskunft bei der Finanzverwaltung in das Eigentum des Eigenbetriebes übertragen werden (Beschlussvorschlag 4). Ggf. wird gem. Beschlussvorschlag 5 auch das nichtbetriebsnotwendige Immobilienvermögen auf die Stadt bzw. den Eigenbetrieb übertragen, woraus sich aber keine weiteren Auswirkungen auf dessen Aufbauorganisation ergeben.
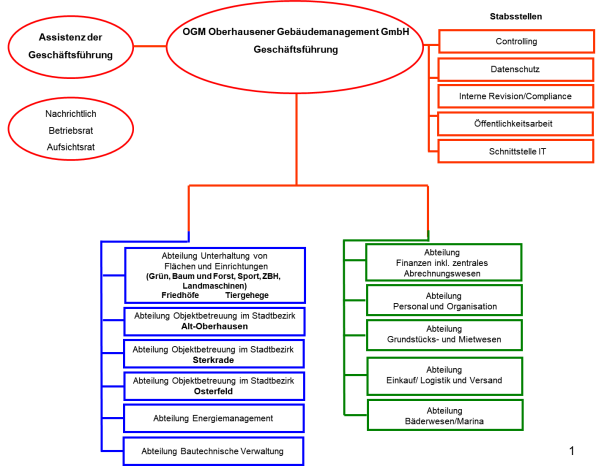
Demnach erfolgt eine Änderung der oben beschriebenen Aufbauorganisation. Die bisher in der OGM bestehende Aufbauorganisation soll zunächst beibehalten und die bisherigen städtischen Organisationseinheiten für das Friedhofswesen (aus Bereich 2-4 / Bürgerservice und Öffentliche Ordnung) sowie das Strategische Immobilien Management (Bereich 0-7 / SIM) integriert werden.
Abbildung: Aufbauorganisation OGM

4.3. Leistungsumfang / Leistungsverzeichnisse
Die zukünftig durch den Eigenbetrieb zu erbringenden Leistungen sollen im Vergleich zum Status Quo in einem ersten Schritt zunächst weitgehend quantitativ und qualitativ unverändert bleiben; auf die Definition neuer Leistungsverzeichnisse wird daher zunächst verzichtet. Der erste Handlungs- bzw. Pflichtenrahmen wird entsprechend durch die derzeit mit der OGM bestehenden Verträge bzw. Regelungen vorgegeben.
Darüber hinaus werden die aktuellen Leistungen aus den städtischen Bereichen der Friedhofsverwaltung und des strategischen Immobilienmanagements Bestandteil der Leistungen des Eigenbetriebs.
- Arbeitsrechtliche Aspekte
- Integration von Mitarbeitern/innen in den EB GMG
- Tarifbeschäftigte der OGM und Tarifbeschäftigte der Stadt Oberhausen
- Integration von Mitarbeitern/innen in den EB GMG
Angesichts der Aufgabenverteilung des Eigenbetriebes (s.o.) werden Tarifbeschäftigte der OGM und zu einem geringeren Anteil Tarifbeschäftigte der Stadtverwaltung zum 01.01.2021 im neuen EB GMG zusammengeführt.
Diese umfassende personalwirtschaftliche Maßnahme betrifft insgesamt rd. 593 Personen. Darunter rd. 17 Tarifbeschäftigte und Beamte/innen der Kernverwaltung , die in den Bereichen
- SIM, Bereich 0-7
- Friedhofsverwaltung, Bereich 2-4
tätig sind, weitere 504 Mitarbeiter/innen sind bei der OGM in folgenden Aufgabengebieten tätig:
- Grünflächenunterhaltung,
- Straßenbegleitgrün,
- Baum- und Forstverwaltung,
- Sportflächenunterhaltung,
- kommunalen Friedhöfe,
- Landmaschinenwerkstatt,
- zentrale Betriebshof,
- haustechnischen Dienstleistungen,
- Glasreinigung,
- Gebäudereinigung,
- Speditionsdienste,
- Zentraleinkauf,
- Logistik und der Versand,
- Druck und Grafik,
- Energiemanagement,
- Grundstücks- und Mietwesen,
- Bauwesen,
- bautechnische Verwaltung,
- Finanz- und Rechnungswesen,
- Personal- und Organisationswesen sowie
- Unternehmenskommunikation.
Weitere 72 Mitarbeiter/innen sind bei der OGM in den Leistungsbereichen
- Bäderwesen,
- Tiergehege sowie
- Verwaltung eigener Immobilien und
- entsprechenden Verwaltungsstrukturen / Querschnittsaufgaben
tätig.
Im Zuge der Projektplanung wurde mit den Personalvertretungen abgestimmt, dass die Tarifbeschäftigten der OGM im Wege eines Überleitungstarifvertrages sowie einer Gesamtzusage der Stadt Oberhausen zum Überleitungstarifvertrag in den Eigenbetrieb integriert werden. Durch diese Überleitungsregularien werden die derzeitigen OGM-Beschäftigten vor allem wesentliche arbeitsrechtliche Folgen, die an einen rechtmäßigen Personalübergang geknüpft sind (s. hierzu 5.1.11. Besonderheiten des (Teil-) Betriebsübergangs), in den vorliegenden, konkreten Überleitungsprozess implementiert. Im Übrigen werden Rahmenbedingungen der zukünftigen Zusammenarbeit manifestiert. Flankiert werden diese Rahmenbedingungen durch eine Verpflichtungs- und Selbstbindungserklärung (nachfolgend Gesamtzusage) der Stadt Oberhausen.
5.1.2. Überleitungstarifvertrag
Mit dem Kommunalen Arbeitgeberverband (KAV) sowie der Gewerkschaft ver.di als betroffenen Tarifvertragsparteien wurde eine Verständigung über die im Folgenden beschriebenen wichtigsten Inhalte der Überleitung erzielt. Der vollständige Wortlaut des Entwurfs des Überleitungstarifvertrages ist der Anlage 2 zu entnehmen.
Wesentliche Inhalte des Überleitungstarifvertrages:
- Die Regelungen des Überleitungstarifvertrages gelten für alle übergeleiteten Beschäftigten.
- Alle Arbeits- und Ausbildungsverhältnisse in den betroffenen Aufgabenbereichen werden übernommen.
- Alle Beschäftigungs- und Dienstzeiten werden übernommen.
- Im Eigenbetrieb findet der TV-V Anwendung. Für städtische Tarifbeschäftigte, die zum Stichtag 01.01.2021 übergeleitet werden, findet § 22a TV-V Anwendung. Wird eine Umsetzung städtischer Tarifbeschäftigter in den Eigenbetrieb nach dem Stichtag vorgenommen, erfolgt eine direkte Eingruppierung in den TV-V, ohne dass der § 22a TV-V Wirkung entfaltet.
- Übernahme der Arbeits- und Ausbildungsverhältnisse
Der Eigenbetrieb wird am 01.01.2021 in alle Arbeits- und Ausbildungsverhältnisse der betroffenen Beschäftigten eintreten. Dabei bleibt es für die übergeleiteten Beschäftigten, soweit es möglich ist, bei der Wahrnehmung der Tätigkeiten, welche diese vor dem Übergang ihrer Arbeits- und Ausbildungsverhältnisse auf den Eigenbetrieb zu erledigen hatten. Kann diese Zusage im Einzelfall aus wichtigen betrieblichen Gründen nicht aufrechterhalten werden, so wird Einvernehmlichkeit angestrebt. Die bisherigen Dienst‑, Beschäftigungs- und Bewährungszeiten sollen vollinhaltlich anerkannt werden. Gleiches gilt für die individuell vereinbarten Arbeitszeitregelungen und deren Ausgestaltung.
5.1.4. Anwendung des TV-V
Der Tarifvertrag für kommunale Versorgungsbetriebe (TV-V) wird für alle Beschäftigten des Eigenbetriebes angewendet. Zu einem späteren Zeitpunkt hinzukommende Mitarbeiter/innen, die nicht aufgrund von Neuzuordnungen von Aufgaben in den Eigenbetrieb wechseln, sondern sich direkt auf Stellenausschreibungen des Eigenbetriebes bewerben, werden nicht nach den Regelungen des § 22a TV-V übergeleitet, sondern direkt in die in der Stellenausschreibung genannte Entgeltgruppe eingruppiert.
Der Abschluss eines entsprechenden landesbezirklichen Tarifvertrages wurde von den Tarifvertragsparteien im Entwurf des Überleitungstarifvertrages (§ 3 Abs. 1) zugesagt.
5.1.5. Mitgliedschaft in der Rheinischen Zusatzversorgungskasse (RZVK) und dem Kommunalen Arbeitgeberverband (KAV NW)
Die Stadt Oberhausen und die OGM sind Mitglieder in der RZVK. Die zum 01.01.2021 übergeleiteten Beschäftigten werden in der bisherigen Weise weiter versichert. Die Stadt Oberhausen wird im Rahmen des Überleitungstarifvertrages (§ 3 Abs. 3) auch zukünftig den Verbleib im KAV NW zusichern und damit die Aufrechterhaltung einer verbandstarifvertraglichen Bindung auch für den Eigenbetrieb gewährleisten.
5.1.6. Gesamtzusage
Mit dem Personalrat der Stadt sowie dem Betriebsrat der OGM wurde eine Verständigung über die im Folgenden beschriebenen Inhalte der Gesamtzusage erzielt, die im vollen Wortlaut der Anlage 3 entnommen werden kann.
Wesentliche Inhalte der Gesamtzusage:
- Zur optimalen Nutzung der Qualifikations- und Erfahrungsprofile der übergeleiteten Beschäftigten bleibt es, soweit wie möglich, beim bisherigen Aufgabenzuschnitt.
- Betriebsbedingte Kündigungen/ Rückgruppierungen sind ausgeschlossen.
- Dienstort bleibt das Gemeindegebiet Oberhausen.
- Für einen Zeitraum von 5 Jahren werden für den übergeleiteten Personenkreis keine weiteren Betriebsübergänge angestrebt. Ausgenommen sind Betriebsübergänge, die daraus resultieren, dass durch Veränderungen im Leistungsspektrum innerhalb der Stadt und ihrer Mehrheitsbeteiligungen zur Optimierung der Wirtschaftlichkeit der Aufgabenerledigung neue Aufgabenzuordnungen erforderlich werden. In diesem Fall oder nach Ablauf der 5-Jahres-Frist wird der übernehmende Aufgabenträger verpflichtet, die Regelungen der Gesamtzusage in Anwendung zu bringen.
- Grundsätzlich sollen im Eigenbetrieb weiterhin Ausbildungskapazitäten zur Verfügung gestellt werden. Auszubildende des Eigenbetriebes können nach erfolgreichem Abschluss ihrer Ausbildung auch bei der Stadtverwaltung Oberhausen eingesetzt werden, sofern ein dienstlicher Bedarf besteht.
- Für einen Zeitraum von zwei Jahren erfolgen keine Versetzungen, die den Widerspruch der betrieblichen Interessenvertretung im Rahmen der Beteiligungsrechte nach dem LPVG auslösen.
- Ein betriebliches Eingliederungsmanagement (BEM) wird weiterhin sichergestellt.
- Zum Stichtag 31.12.2020 bestehende Betriebsvereinbarungen können redaktionell überarbeitet als Dienstvereinbarungen vereinbart werden.
- Übergeleitete Beschäftigte können im Rahmen der individuellen Voraussetzungen Aus-und Fortbildungsangebote nutzen
- Ausschluss betriebsbedingter Kündigungen und Übernahme der Auszubildenden
Gegenüber den übergeleiteten Beschäftigten werden keine Kündigungen oder Rückgruppierungen aus betriebsbedingten Gründen angestrebt. Die Auszubildenden der OGM sollen nach Abschluss ihrer Ausbildung die Zusage für eine Übernahme erhalten. Ausbildungskapazitäten sollen auch zukünftig vorgehalten werden.
5.1.8. Personalwirtschaftliche Festigung der Eigenbetriebsstruktur
Grundsätzlich werden in einem Zeitraum von fünf Jahren keine neuen Rechtsgeschäfte oder rechtsgeschäftsähnliche Handlungen angestrebt, die Rechtsfolgen des § 613a BGB für die übergeleiteten Beschäftigten auslösen. Ausgenommen hiervon sind etwaige Betriebsübergänge, die daraus resultieren, dass durch Veränderungen im Leistungsspektrum innerhalb des Konzerns Stadt zur Optimierung der Wirtschaftlichkeit der Aufgabenerledigung neue Aufgabenzuordnungen innerhalb des Konzerns erforderlich werden. Versetzungen gegen den Willen der betroffenen Beschäftigten sollen für einen Zeitraum von zwei Jahren nicht erfolgen.
5.1.9. Betriebliches Eingliederungsmanagement (BEM) / Gesundheitsmanagement
Im Eigenbetrieb wird weiterhin ein Betriebliches Eingliederungsmanagement entsprechend den Regelungen in der Betriebsvereinbarung „Betriebliches Eingliederungsmanagement“ (s. u. Liste der Betriebsvereinbarungen, lfd. Nr. 6) stattfinden. Begonnene BEM-Verfahren werden weitergeführt. Individuelle Regelungen aus abgeschlossenen BEM-Verfahren werden übernommen. Der Eigenbetrieb wird auf die Etablierung eines Gesundheitsmanagements hinarbeiten. Diesbezüglich wird eine Dienstvereinbarung zum Gesundheitsmanagement angestrebt.
5.1.10. Interner Arbeitsmarkt und Weiterbildung
Beschäftigte des Eigenbetriebes und Beschäftigte der Kernverwaltung haben die Möglichkeit, sich auf interne Stellenausschreibungen der Stadtverwaltung oder des Eigenbetriebes zu bewerben und werden im Auswahlverfahren als interne Bewerber/innen gewertet. Die Stadtverwaltung wird gewährleisten, sofern die individuellen Voraussetzungen erfüllt sind, dass die Beschäftigten des Eigenbetriebes an Aus- und Weiterbildungsmaßnahmen im Rahmen des jeweils bei der Stadt Oberhausen gültigen Konzepts teilnehmen können. Dies gilt insbesondere für Fortbildungsmaßnahmen, die bereits bestehende Ausbildungen ergänzen und/oder höher qualifizieren, z.B. Verwaltungslehrgänge I und II, modulare Qualifizierungen, o.ä.. Bereits begonnene Fortbildungsmaßnahmen können unverändert fortgeführt werden.
5.1.11. Besonderheiten des (Teil-)Betriebsübergangs
Zum Betriebsübergang führen die externen Berater/innen von PwC u.a. Folgendes aus (Anlage 6):
„Der Betriebsübergang ist in § 613a BGB geregelt. Der Zweck der Norm besteht im Schutz der bestehenden Arbeitsverhältnisse, in der Wahrung der Kontinuität der betriebsverfassungsrechtlichen Organe, in der Regelung von Haftungsfragen im Zusammenhang mit dem Betriebsübergang und in der Aufrechterhaltung von kollektivrechtlich gewährten Arbeitsbedingungen. Somit hat § 613a BGB sowohl individualrechtliche als auch kollektivrechtliche Auswirkungen.
(…)
Mit der vorgesehenen Übertragung der Aufgaben der OGM in den Bereichen Bautechnische Verwaltung, Beschaffungswesen / sonstige Dienstleistung, Personal und Organisation, Unterhaltung von Flächen und Einrichtungen sowie der Objektbetreuung auf den einzurichtenden Eigenbetrieb der Stadt Oberhausen wird mit hoher Wahrscheinlichkeit der Tatbestand des Teilbetriebsübergangs gemäß § 613a BGB erfüllt. Dies insbesondere umso mehr, soweit mit der Aufgabenübernahme zugleich die Übernahme wesentlicher beweglicher Betriebsmittel einhergeht und zudem die Stadt Oberhausen – wie vorgesehen - die diesen Bereichen zugordnete Hauptbelegschaft der OGM übernimmt.
(…)
Für Arbeitnehmer, deren Arbeitsverhältnisse nicht gemäß § 613a Abs. 1 Satz 1 BGB erfasst werden, sind die Rechtsfolgen des Arbeitgeberwechsels durch einzelvertragliche Bestimmungen zu regeln. Hinweis: Aus Gründen der Praktikabilität sowie im Interesse der Gleichbehandlung ist zu empfehlen, die Rechtssituationen dieser Arbeitnehmer gleichlaufend zu den gemäß § 613a BGB übertragenen Arbeitnehmern abzubilden. (…)“
Wichtige Rechtsfolgen eines Betriebsübergangs sind:
Unterrichtungspflicht
Die betroffenen Tarifbeschäftigten haben einen gesetzlichen Anspruch darauf, vor dem Betriebsübergang über seine Folgen unterrichtet zu werden. In § 613a Abs. 5 BGB ist die Pflicht zur Unterrichtung der Arbeitnehmer/innen verbindlich geregelt. Die Unterrichtung muss individuell abgefasst sein und vor allem folgende Informationen beinhalten: Zeitpunkt oder geplanter Zeitpunkt des Übergangs, Grund für den Übergang, Informationen über die Folgen des Übergangs für den/die Tarifbeschäftigte/n in rechtlicher, wirtschaftlicher und sozialer Hinsicht, Informationen über die in Aussicht genommenen Maßnahmen hinsichtlich der Tarifbeschäftigten, Widerspruchsrecht der Tarifbeschäftigten, Haftung des bisherigen und des neuen Arbeitgebers für Verbindlichkeiten dem/der Tarifbeschäftigten gegenüber, Verbot von Kündigungen, die wegen des Betriebsübergangs erklärt werden sollen sowie die Weitergeltung betrieblicher Normen (z.B. Betriebsvereinbarungen). Die Rechtsprechung entwickelte hohe Anforderungen an den Betriebsübergang/ die Unterrichtung[1].
Im Falle einer fehlerhaften Unterrichtung können sich erhebliche Folgen hinsichtlich der Wirksamkeit des Betriebsübergangs, Fristverlängerungen oder Schadensersatzansprüchen ergeben.
Nach § 613 a Abs. 6 BGB können betroffene Tarifbeschäftigte dem Übergang des Arbeitsverhältnisses schriftlich widersprechen. Dies hätte dann zur Folge, dass dann das Arbeitsverhältnis mit dem Veräußerer weiterhin bestehen bleibt, so als ob ein Betriebsübergang nicht stattgefunden hätte.
In der Regel kann davon ausgegangen werden, dass dann das bestehende Arbeitsverhältnis mit der OGM aufgrund Aufgabenwegfalls betriebsbedingt nicht mehr aufrecht erhalten werden kann.
Ausschluss von (Änderungs-)Kündigungen
§ 613 a Abs. 4 S. 1 BGB verbietet eine Kündigung, die anlässlich oder in Folge des Betriebsübergangs erklärt wird. § 613 a Abs. 4 S. 2 BGB stellt fest, dass das Recht zur Kündigung des Arbeitsverhältnisses aus anderen Gründen unberührt bleibt.
Das Kündigungsverbot gilt für außerordentliche und ordentliche Kündigungen sowie für Änderungskündigungen.
Weitergeltung betrieblicher Normen
§ 613 a Abs. 1 Satz 2 BGB bestimmt, dass betriebliche Normen, die durch den Betriebsübergang zu individualrechtlichen Bestandteilen des Arbeitsverhältnisses wurden, nicht vor Ablauf eines Jahres ab dem Betriebsübergang zu Ungunsten der Arbeitnehmer verändert werden können. Diese Veränderungssperre schützt den Bestand der Rechte und Pflichten der Tarifbeschäftigten.
Aufgrund des § 130 BetrVG scheidet eine kollektivrechtliche Fortgeltung von Betriebsvereinbarungen aus.
Allerdings gelten diese als Folge des Betriebsübergangs grundsätzlich (zunächst) individualrechtlich weiter, denn im neu eingerichteten Eigenbetrieb gilt zu diesem Zeitpunkt kein anderes kollektives Recht.
Zukünftig mit einen für den Eigenbetrieb zuständigen Teilpersonalrat vereinbarte Dienstvereinbarungen zu identischen Regelungsgegenständen lösen die beschriebene individualrechtliche Fortgeltung der bestehenden Betriebsvereinbarungen aufgrund vorrangiger kollektivrechtlicher Geltung gem. § 613a Abs. 1 Satz 3 BGB ab. Es ist beabsichtigt, im Eigenbetrieb die bisherigen Betriebsvereinbarungen der OGM bis zu einer Übereinkunft mit dem zu gründenden Teilpersonalrat des Eigenbetriebes fortzuführen.
Folgende Betriebsvereinbarungen der OGM behalten in Ergänzung zum Tarifvertragsrecht und aufgrund der Rechtsfolgen des Betriebsübergangs somit (vorläufig) individualrechtlich Gültigkeit:
Gliederung | Typ | Betriebsvereinbarungen der OGM |
1 | BV | Altersteilzeitarbeit |
2 | BV | Arbeitszeitflexibilisierung und Arbeitszeitkonto nach dem Tarifvertrag für Versorgungsbetriebe (TV-V) |
2.1 | Anlage | Anlage 1 - Servicezeiten |
2.2 | Anlage | Anlage 2 – Zeitregelung |
2.3 | Anlage | Handbuch "Flexible Arbeitszeit" |
3 | BV | Arbeitsbefreiung, Jubiläumsgeld, Sterbegeld |
4 | BV | Ausbildungszusage und Übernahme von Ausgebildeten |
5 | BV | Beschäftigungssicherung |
6 | BV | Betriebliches Eingliederungsmanagement (BEM) |
7 | BV | Sucht |
8 | BV | IT |
8.1 | ZV IT | SAP-Module |
8.2 | ZV IT | SAP-HR+Anlagen |
8.3 | ZV IT | VIA Software |
8.4 | ZV IT | Ticketsystem Spartacus |
8.5 | ZV IT | Matrix42 |
8.6 | ZV IT | Einsatz und Anwendung elektronischer Kommunikationssysteme sowie der informationstechnischen Infrastruktur bei der OGM |
9 | BV | Video |
9.1 | Anlage | Video - Anlage 1 - Zugangskontrollsystem |
9.2 | Anlage | Video - Anlage 2 - Zentraler Betriebshof |
9.3 | Anlage | Video - Anlage 3 - Tiergehege |
9.4 | Anlage | Video - Anlage 4 - Hallenbad Oberhausen |
9.5 | Anlage | Video - Anlage 5 - Hallenbad Sterkrade |
9.6 | Anlage | Video - Anlage 6 - Asylstandorte |
9.7 | Anlage | Video - Anlage 7 - Friedhöfe |
10 | BV | Bestimmung der Leistungstiefe im Rahmen der Eigenerstellung oder Drittleistung |
10.1 | Anlagen | Bestimmung der Leistungstiefe im Rahmen der Eigenerstellung oder Drittleistung Anlagen 1-6 |
11 | BV | Sollstellenplan Grünflächenunterhaltung |
12 | BV | Verfahrensanweisung bei der Anordnung von Überstunden |
Die Leitung des Eigenbetriebes wird anstreben, mit dem neu zu wählenden Teilpersonalrat des Eigenbetriebes die vorgenannten individualrechtlich weitergeltenden Regelungen in kollektive Regelungen zu überführen.
5.2. Tarifbeschäftigte sowie Beamtinnen und Beamte der Stadt Oberhausen
Zum einen werden Beamtinnen und Beamte der Stadt Oberhausen, die derzeit noch der OGM zugewiesen sind, im Eigenbetrieb „Immobilienmanagement und Grün“ tätig sein, zum anderen werden Beamtinnen und Beamte, die bisher in Aufgabenfeldern der Kernverwaltung, die auf den Eigenbetrieb übergehen, eingesetzt sind, ebenfalls zukünftig im Eigenbetrieb tätig sein.
Gemäß § 25 des Landesbeamtengesetzes (LBG NW) handelt es sich hierbei um eine Versetzung zu einer anderen Dienststelle desselben Dienstherrn. Diese Versetzung bedarf nicht der Zustimmung der Beamten/innen, wenn das neue Amt zum Bereich desselben Dienstherrn gehört, derselben Laufbahn angehört wie das bisherige Amt und mit mindestens demselben Endgrundgehalt verbunden ist. Diese Voraussetzungen werden durch die mindestens wertgleiche Versetzung in den Eigenbetrieb erfüllt.
Ggf. noch bestehende Zuweisungen zur OGM werden für den betroffenen Personenkreis dann beim Übergang in den Eigenbetrieb nach Abschluss des Beteiligungsverfahrens gem. Landespersonalvertretungsgesetz (LPVG NW) zeitgleich aufgehoben.
Für städtische Tarifbeschäftigte, die zum Stichtag 01.01.2021 übergeleitet werden, finden die Überleitungsregelungen des § 22a TV-V [Überleitung aus dem TVöD] Anwendung.
5.3. Beteiligungsrechte der Personalvertretungen im Zusammenhang mit dem Teilbetriebsübergang und den damit verbundenen personellen Einzelmaßnahmen, Freistellungen des zukünftigen Teilpersonalrates im Eigenbetrieb
Im Rahmen der mit dem Betriebsübergang verbundenen personellen Einzelmaßnahmen wurden und werden die zuständigen Personalvertretungen gem. LPVG NW bzw. BetrVG beteiligt.
Für den Personalübergang von der Stadtverwaltung Oberhausen in den zukünftigen Eigenbetrieb wird gemäß § 72 Abs. 1 Ziffer 1 und Ziffer 5 LPVG NW der Tatbestand der Einstellung bzw. Versetzung zu einer anderen Dienststelle erfüllt.
Die Beteiligung des Betriebsrates und des Personalrates am gesamten Übergangsprozess wurde durch die Teilnahme an sämtlichen Arbeitsgruppen, Sitzungen des Runden Tisches, des interfraktionellen Arbeitskreises und in weiteren Einzelgesprächen sichergestellt. Der gemeinsam mit dem Betriebsrat und Personalrat entwickelte Entwurf des Überleitungstarifvertrages inkl. der Zuordnung der betroffenen Personenkreise wird die Grundlage für die Tarifvertragsverhandlungen mit ver.di und dem KAV bilden. Entsprechende Vorabstimmungen mit den Tarifvertragsparteien sind bereits erfolgt. Eine ordentliche Beteiligung der Gleichstellungsstelle und des Personalrates (in dessen Sitzung am 19.05.2020) wurde eingeleitet.
Mit Übergang in den Eigenbetrieb zum 01.01.2021 enden die Mandate der Betriebsräte der OGM, die in den Eigenbetrieb übergeleitet werden.
Gemäß den Ausführungen in der Stellungnahme des Beraters PwC besteht gem. § 44 Abs. 6 LPVG NW ein Übergangsmandat des Personalrates der Stadtverwaltung Oberhausen.
Demnach bleibt der Personalrat der Dienststelle der Stadtverwaltung im Amt und führt die Geschäfte für die ihm bislang zugeordneten Dienststellenteile weiter, die die Voraussetzungen des § 13 Absatz 1 LPVG NRW erfüllen und nicht in eine Dienststelle eingegliedert werden, in der ein Personalrat besteht.
Vor dem Hintergrund, dass die avisierten Veränderungen insgesamt zum selben Zeitmoment umgesetzt werden, wird in dem Eigenbetrieb ein Personalrat nicht bestehen, so dass der Anerkennung eines Übergangsmandats nichts entgegensteht.
Nach der Norm des § 44 Abs. 6 LPVG NRW, welche der Regelung des § 21a BetrVG nahezu wortgleich entspricht, ist für das Übergangsmandat (unter Berücksichtigung der zum BetrVG anerkannten Rechtsgrundsätze) anzunehmen, dass das Übergangsmandat ein zeitlich befristetes Vollmandat ist und dass sich das Übergangsmandat auf sämtliche Arbeitnehmer der neuen Organisationseinheit erstreckt. Vorrangige Aufgabe des Übergangsmandats ist es, spätestens zwei Monate nach Wirksamwerden der Organisationsmaßnahmen einen Wahlvorstand für die Wahl des Personalrats zu bestellen. Das Übergangsmandat bleibt bestehen bis der neu zu wählende Personalrat zu seiner ersten Sitzung zusammengetreten ist, spätestens jedoch sechs Monate nach der Teilung.
Eine freiwillige Übertragung von Beteiligungsrechten vom Personalrat der Stadt Oberhausen auf den bisherigen Betriebsrat der OGM ist rechtlich nicht möglich. Es können lediglich Vereinbarungen dahingehend getroffen werden, dass eine beratende Teilnahme des bisherigen Betriebsrates der OGM an Sitzungen des Personalrates der Stadt Oberhausen möglich ist.
Nach den Bestimmungen des § 42 Abs. 4 LPVG NW sind im Eigenbetrieb bei einer derzeitig geplanten Belegschaftsgröße von mehr als 500 Beschäftigten zwei Personalräte/innen von der Arbeit zur Ausübung ihres Mandates freizustellen.
- Verfahren zur Übertragung
- Vertragliche Grundlagen der Übertragung
Ausgehend von der Zielsetzung, das gesamte operative Geschäft der OGM auf die Stadt als Rechtsträgerin des Eigenbetriebes zum 01.01.2021 zu übertragen und nur den nicht betriebsnotwendigen Grundbesitz bei der OGM zu belassen, ist eine vertragliche Konstruktion erforderlich, die gewährleistet, dass die beweglichen Vermögensgegenstände, der betriebsnotwendige Grundbesitz (vorbehaltlich des Ergebnisses einer verbindlichen Auskunft der Finanzverwaltung in Bezug auf die Befreiung von der Grunderwerbssteuer), die Beschäftigten sowie die Vertragsverhältnisse zum 01.01.2021 auf die Stadt übergehen, damit die Stadt diese dem Sondervermögen des Eigenbetriebes zuordnen kann.
6.2. Abschluss eines Vertrages zur Übertragung nach dem Umwandlungsgesetz
Der vorgenannte Übergang wird durch eine abspaltende Teilübertragung gemäß § 175 Abs. Nr. 2 Umwandlungsgesetz (UmwG) vollzogen. Dafür sind nach Maßgabe des § 177 UmwG die Regelungen über die Spaltung anzuwenden, so dass gemäß § 126 Abs. 1 UmwG ein Spaltungs- und Übernahmevertrag erforderlich ist, den die Stadt als übernehmender Rechtsträger und die OGM als übertragender Rechtsträger abschließen. Die dem Vertrag beizufügenden Vermögensgegenstände und Vertragsverhältnisse bedürfen noch einer Ergänzung und Überprüfung ihrer Vollständigkeit. Im Übrigen sind die Gegenstände des Vertrages im Umwandlungsgesetz in § 126 Abs. 1 und Abs. 2 UmwG festgelegt, so dass der Vertrag in seinen wesentlichen Regelungsgegenständen erläutert wird, ohne diesen der Beschlussvorlage beizufügen.
6.2.1. Formelle Rahmenbedingungen
Der Spaltungs- und Übernahmevertrag, nachfolgend mit Vertrag bezeichnet, ist notariell zu beurkunden.
Für die Wirksamkeit des Verschmelzungsprozesses ist gemäß § 13 Abs. 1 und Abs. 3 UmwG ein Beschluss der Gesellschafterversammlung der OGM über den Vertrag erforderlich, der ebenfalls notariell zu beurkunden und dem Vertrag beizufügen ist.
Spätestens einen Monat vor der Beschlussfassung der Gesellschafterversammlung über den Vertrag ist dieser gemäß § 129 Abs. 3 UmwG dem Betriebsrat der OGM zuzuleiten. Dem Registergericht ist die Zuleitung nachzuweisen bzw. der Verzicht des Betriebsrates auf eine fristgemäße Zuleitung.
Dem Registergericht ist nach §§ 125 i.V.m. 17 Abs. 4 S. 2 UmwG mit der Anmeldung zur Eintragung der Vermögensübertragung eine Schlussbilanz vorzulegen, die nicht älter als 8 Monate sein darf. Hierzu wird die Bilanz der OGM des Jahresabschlusses zum 31.12.2020 herangezogen.
6.2.2. Wesentliche Vertragsinhalte
Hinsichtlich des Inhalts des Spaltungsvertrages sind Gegenstände, die zu regeln sind, in § 126 Abs.1 UmwG obligatorisch festgelegt, so dass der Inhalt des Vertrages nicht frei gestaltet werden kann. Wesentlich ist dabei gemäß 126 Abs.1 Nr. 9 Umwandlungsgesetz die genaue Bezeichnung der Aufteilung der Gegenstände des Aktiv- und Passivvermögens, die dem übernehmenden Rechtsträger Stadt Oberhausen übertragen werden. Diese sind in einem Vermögensverzeichnis aufzunehmen.
Es handelt sich um die für die Übernahme des Geschäftsbetriebs der OGM erforderlichen Grundstücke und Gebäude, zum Beispiel die Betriebshöfe oder die Leichenhallen und Kapellen auf den Friedhöfen, das bewegliche Anlagevermögen etwa Maschinen und Fahrzeuge, Vertragsverhältnisse insbesondere Arbeitsverhältnisse der OGM sowie Verbindlichkeiten, die den übertragenen Vermögensgegenständen bzw. den zu übernehmenden Arbeitsverhältnissen zuzuordnen sind (Altersteilzeit). Sofern die Belastungen auf Grundstücken nicht allein dem Vermögenswert zugewiesen werden können, sind diese in einem angemessenen Verhältnis aufzuteilen. Bezüglich der Bewertung der Anlagengüter werden (auch nach Rücksprache mit Ernst & Young GmbH Wirtschaftsprüfungsgesellschaft (EY)) entsprechende Wertgutachten erforderlich.
Gemäß § 126 Abs. 1 Nr. 11 UmwG sind die sich aus der Vermögensübertragung ergebenden Maßnahmen darzustellen. Dabei handelt es sich um Folgen aus dem Betriebsübergang nach § 613 a BGB, die nach dem Übergang anzuwendenden Tarifverträge, die Auswirkung auf die Arbeitnehmervertretung sowie die künftige Struktur der Organisation beim übernehmenden Rechtsträger. Hier ist demnach im Wesentlichen auf den Überleitungstarifvertrag, die Abgabe einer Gesamtzusage und die Einrichtung einer eigenen Dienststelle zu verweisen.
Bei einer Vermögensübertragung in Form einer Abspaltung kann der Vermögensverlust eine Kapitalherabsetzung bei der OGM gemäß § 139 UmwG erforderlich machen. Da mit den Vermögensgegenständen und Vertragsverhältnissen auch die Verbindlichkeiten von der Stadt übernommen werden dürfte sich bilanziell keine Notwendigkeit einer Kapitalherabsetzung bei der OGM ergeben.
6.2.3. Folgen und Zeitpunkt der Vermögensübertragung
Durch die Wirksamkeit der Vermögensübertragung gehen alle vertraglichen Rechtsverhältnisse einschließlich der Arbeitsverhältnisse im Rahmen einer partiellen Gesamtrechtsnachfolge auf die Stadt über, ohne dass es einer Mitwirkungshandlung der jeweils anderen Vertragsparteien bedarf. Die Verträge der Stadt mit der OGM, insbesondere die Leistungsverträge erlöschen wegen der Vereinigung von Schuldner und Gläubiger in einer Person.
Die Vermögensübertragung wird gemäß § 177 Abs. 2 S. 1 i.V.m. § 176 Abs. 3 S. 1 UmwG mit Eintragung der Vermögensübertragung in das Handelsregister wirksam. Die Anmeldung der Übertragung erfolgt auf der Grundlage des Jahresabschlusses 2020 als Schlussbilanz und wird somit voraussichtlich im Laufe des ersten Halbjahres die Vermögensübertragung vollzogen.
Der maßgebliche Zeitpunkt, ab dem die Handlungen der OGM als für Rechnung der Stadt vorgenommen gelten, ist unabhängig von der Eintragung im Handelsregister der Stichtag 01.01.2021 (§ 126 Abs. 1 Nr. 6 UmwG).
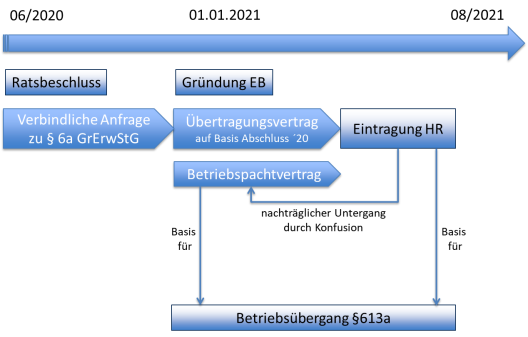
Hinsichtlich der Arbeitsverhältnisse ergibt sich die Besonderheit, dass nach § 613a Abs.1 S.1 BGB für einen Betriebsübergang ein Rechtsgeschäft erforderlich ist, für das grundsätzlich der Vertrag über die Vermögensübertragung ausreicht, allerdings bezüglich des Zeitpunktes für den Übergang dieser Arbeitsverhältnisse zum 01.01.2021 nicht genügt. Im Verhältnis zu den Beschäftigten tritt nämlich die Stadt erst mit der Wirksamkeit der Übertragung durch Handelsregistereintragung in diese Verträge ein. Auch eine Aufnahme eines Übergangszeitpunktes für die Arbeitsverhältnisse im Vertrag zum 01.01.2021 führt nicht zur Rechtsfolge aus § 613a BGB, weil das Betriebsvermögen zu diesem Zeitpunkt noch nicht übergegangen ist. Daher bedarf es einer weiteren vertraglichen Grundlage, um zum 01.01.2021 einen Betriebsübergang gemäß § 613a BGB zu bewirken. Diese vertragliche Grundlage besteht im Abschluss eines Betriebspachtvertrages.
Abbildung: Übertragungsverfahren
6.3. Betriebspachtvertrag
Wie zuvor dargestellt ist ein Betriebspachtvertrag der Stadt mit der OGM für die zu übertragenden Aufgabenbereiche abzuschließen, um auf dieser vertraglichen Grundlage einen Betriebsübergang nach § 613a BGB zum 01.01.2021 herbeizuführen. Wie die übrigen Verträge der Stadt mit der OGM erlischt der Vertrag mit der Handelsregistereintragung der Vermögensübertragung.
Mit diesem Betriebspachtvertrag werden die gleichen Vermögensgegenstände durch die OGM der Stadt überlassen wie beim Übertragungsvertrag.
Für die Vertragsverhältnisse ergibt sich mit Ausnahme der Arbeitsverhältnisse kein Übergang der Verträge auf die Stadt. Aufgrund der kurzen Laufzeit des Vertrages ist es sinnvoll, dass die Vertragspartner der OGM nicht um Zustimmung zum Eintritt in die Verträge zu bitten. Was das Rechnungswesen betrifft, kann der Eigenbetrieb die Geschäftsvorfälle ab dem 01.01.2021 für den Buchungskreis des Eigenbetriebes buchen.
Bei der Bemessung des Pachtzinses für die Überlassung des Betriebes ist zu beachten, dass Verbindlichkeiten nicht mit dem Pachtvertrag übertragen werden können und die OGM daher in der Lage sein muss, ihre Verbindlichkeiten und sonstige Aufwendung zu tragen. Daher wird der Pachtzins sich maßgeblich aus dem verbliebenen Aufwand der OGM (einschließlich Zinsen, abzüglich der ordentlichen Abschreibungen) abzüglich der verbliebenen Erträge sowie der ordentlichen Tilgung zusammensetzen.
6.4. Steuerliche Auswirkungen der Übertragung / Stille Reserven
Im Rahmen der Übertragung von Anlagevermögen aus dem steuerbaren in den hoheitlichen (steuerprivilegierten) Bereich –wie hier von der OGM zur Stadt‑ sind u. A. die hierin liegenden Stillen Reserven aufzudecken und zu versteuern (Steuern von Einkommen und Ertrag sowie Kapitalertragsteuern).
Die Stillen Reserven wurden seitens der OGM ermittelt, auf ca. 6.481 TEUR quantifiziert und durch die Ernst & Young GmbH Wirtschaftsprüfungsgesellschaft (EY) verifiziert; die steuerlichen Auswirkungen wurden in Folge durch EY in den Szenarien Teilübergang mit betriebsnotwendigem Anlagevermögen bzw. Vollübertragung / Verschmelzung ermittelt und bewertet. Auf die Anlagen 7 und 8 wird verwiesen.
Im Ergebnis ist festzuhalten, dass sich im Falle einer vollständigen Vermögensübertragung anhand des von der OGM vorgelegten Zahlenwerks unter Berücksichtigung einer gesamten Stillen Reserve in Höhe von 6.481 TEUR eine einmalige steuerliche Belastung von ca. 422 TEUR ergäbe („Best-case-Szenario“). Im Falle einer unspezifizierten, von EY aus Sicherheitsgründen vorgenommenen (unterstellten) Erhöhung der Stillen Reserven auf 12.000 TEUR läge die Gesamtsteuerbelastung bei einmalig 1.464 TEUR („Worst-case-Szenario).
Für die Teilübertragung des betriebsnotwendigen Anlagevermögens gemäß Beschlussvorschlag 4 liegt die einmalige Steuerbelastung aus der Aufdeckung der Stillen Reserven gem. EY-Berechnung bei 85 TEUR im Best-case bzw. 560 TEUR im Worst-case.
Fazit ist, dass gem. den EY-Ausführungen bei allen geprüften Szenarien die steuerlichen Nachteile aus den einmaligen Belastungen durch finanzielle Vorteile (Vermeidung Dissynergien und zusätzliche Umsatzsteuerpotenziale Bäderzuschuss, siehe auch 8.2.2) bereits im ersten bzw. zweiten Jahr (Worst-Case-Betrachtung zur vollständigen Vermögensübertragung) ausgeglichen werden. Infolgedessen ist aus Sicht von EY die Übertragung des gesamten Personals einschließlich des betriebsnotwendigen oder sogar des gesamten Vermögens wirtschaftlich sinnvoller als eine Zurückbehaltung von Personal und wesentlichem Vermögen bei der OGM, die zu Dissynergien wegen notwendiger Doppelstrukturen führt.
- Steuerliche Folgen
- Betriebe gewerblicher Art
Mit der Gründung des Eigenbetriebes und der Übernahme eines Teils der bisher durch die OGM (OGM) erledigten Aufgaben erweitern sich die steuerlichen Pflichten der Stadt als Steuerschuldner.
Betriebe gewerblicher Art (BgA) von juristischen Personen des öffentlichen Rechts sind alle Einrichtungen, die einer nachhaltigen wirtschaftlichen Tätigkeit zur Erzielung von Einnahmen außerhalb der Land- und Forstwirtschaft dienen und die sich innerhalb der Gesamtbetätigung der juristischen Person/des Eigenbetriebs wirtschaftlich herausheben. Die Absicht, Gewinn zu erzielen und die Beteiligung am allgemeinen wirtschaftlichen Verkehr sind nicht erforderlich.
7.1.1. Umsatzsteuer
Entgeltliche Leistungsbeziehungen zwischen dem Eigenbetrieb zu anderen führen regelmäßig zur Umsatzsteuerpflicht.
Da die Leistungsbeziehungen im Wesentlichen zu städtischen Tochtergesellschaften bestehen, auf deren Seite der Vorsteuerabzug überwiegend möglich ist, sind die finanzielle Auswirkungen durch die Umsatzsteuer des „Konzerns Stadt“ eher gering.
Die Leistungen des Eigenbetriebs gegenüber der Stadt selbst stellen nicht steuerbare Innenumsätze dar.
Exkurs:
Durch Artikel 12 des Steueränderungsgesetzes 2015 vom 2. November 2015 (BGBl. I S. 1834) wurden die Regelungen zur Unternehmereigenschaft von juristischen Personen des öffentlichen Rechts (jPöR) neu gefasst. § 2 Absatz 3 UStG wurde aufgehoben und § 2b neu in das Umsatzsteuergesetz eingefügt. Die Änderungen traten grundsätzlich am 1. Januar 2017 in Kraft. Die Neuregelung wurde von einer Übergangsregelung in § 27 Absatz 22 UStG begleitet, auf deren Grundlage eine jPöR dem Finanzamt gegenüber erklären kann, das bisher geltende Recht für sämtliche vor dem 1. Januar 2021 ausgeführte Leistungen weiterhin anzuwenden. Für diese Option hatte sich die Stadt Oberhausen per Ratsbeschluss entschieden.
Es gibt derzeit noch umfassenden Klärungsbedarf zur Neuregelung der Umsatzbesteuerung nach § 2b UStG der öffentlichen Hand. Die Bundesregierung hält eine Verlängerung der Übergangsfrist unionsrechtlich für möglich und beabsichtigt daher dem Gesetzgeber den Vorschlag zu unterbreiten, die Frist für die zwingende Anwendung des § 2b UStG über den 31.12.2020 hinaus um weitere 2 Jahre zu verlängern. Hintergrund der möglichen Verlängerung des Übergangszeitraumes bis Ende 2022 ist ein Beschluss des Bundesrates vom 20. Dezember 2019. Dem BMF soll damit Zeit zur Beantwortung der noch offenen Fragen gegeben werden, um so Rechtssicherheit für die öffentliche Hand zu schaffen.
Nach dem alten Recht wäre die Stadt nur im Rahmen ihrer BgAs (und der BgAs des Eigenbetriebes) für die Umsatzsteuer verantwortlich. Für die Beurteilung der Unternehmereigenschaft von jPöR sind nach neuem Recht die allgemeinen Regelungen des § 2 Absatz 1 UStG maßgeblich. Danach sind jPöR grundsätzlich als Unternehmer anzusehen, wenn sie selbstständig eine nachhaltige Tätigkeit zur Erzielung von Einnahmen (wirtschaftliche Tätigkeit) ausüben. Unerheblich ist in diesem Zusammenhang, welcher Art die entsprechenden Einnahmen sind. Auch Leistungen, für die als Gegenleistung Zölle, Gebühren, Beiträge oder sonstige Abgaben erhoben werden, können wirtschaftliche Tätigkeiten im Sinne des § 2 Absatz 1 UStG sein. Durch das Inkrafttreten der gesetzlichen Änderung erhöhen sich sowohl die finanzielle Belastung, als auch der personelle Aufwand zur Erfüllung der steuerlichen Pflichten.
7.1.2. Ertragsteuer
Soweit Betriebe gewerblicher Art entstehen, führen deren Tätigkeiten zusätzlich zur Körperschaftsteuerpflicht.
Besteuerungsgrundlage ist hierbei insbesondere der Jahresüberschuss des jeweiligen Betriebes gewerblicher Art. Da zu erwarten ist, dass diese Betriebe weitestgehend gerade kostendeckend arbeiten werden ist nicht von einer wesentlichen Steuerlast auszugehen.
7.2. Grunderwerbsteuer, Anwendbarkeit des § 6a Grunderwerbsteuergesetz
In die vier Stufen der Beschlussfassung sind die möglichen Auswirkungen / Potenziale von sechs neuen Urteilen des Bundesfinanzhofes eingeflossen. Diese Entscheidungen des Bundesfinanzhofes betreffen eine Steuerbefreiung von der Grunderwerbssteuer bei Umstrukturierungen von Konzernen, die nach der Auffassung der Finanzverwaltung öffentlichen Körperschaften bislang verwehrt war. Die Gründe des bereits im August 2019 gefällten Urteils sind erst Mitte Februar 2020 veröffentlicht worden.
Die Entscheidung erlaubt es nach hiesiger Auslegung, im Rahmen der Teilübertragung von Aufgaben der OGM auf einen Eigenbetrieb, die aktuell verfolgt wird, auch die hierzu notwendigen Grundstücke einzubeziehen. Die Einbeziehung von Grundstücken vermeidet den Abschluss von Nutzungsverträgen für betriebsnotwendiges Immobilienvermögen und bietet darüber hinaus die Möglichkeit der Darstellung des Eigenkapitals beim Eigenbetrieb als Sacheinlage.
Die grundsätzliche Anwendbarkeit der vorgenannten Urteile auf das Eigenbetriebsmodell der Stadt Oberhausen wurde seitens EY bestätigt; dabei wird jedoch darauf hingewiesen, dass es sich hierbei zunächst um Einzelfallentscheidungen handelt, welche nicht zwangsweise Eingang finden in die Steuerpraxis der Finanzverwaltung (z. B. durch Nichtanwendungserlasse). EY empfiehlt daher vor Umsetzung die Einholung einer entsprechenden verbindlichen Auskunft bei der Finanzverwaltung. Die Beschlussfassung ist daher in Beschlussstufe 3 unter den Vorbehalt einer positiven Auskunft gestellt. Der Zeitbedarf für die verbindliche Auskunft wird von EY auf ca. vier Monate geschätzt.
Darüber hinaus eröffnet die Entscheidung auch die Möglichkeit die OGM im Ganzen auf die Stadt zu verschmelzen. Hierdurch würde die OGM als Unternehmen erlöschen.
- Folgen für den Haushalt der Stadt Oberhausen
- Haushaltsplanung
Auf Grundlage der aktuellen Leistungsverzeichnisse wird im Haushalt 2021 der Zuschuss für den Eigenbetrieb auf die einzelnen Produkte im Haushalt verteilt. Im Rahmen eines Reportings, das die aktuelle Rechnungslegung ersetzt, können die Ansätze im Haushalt nachverfolgt, einem Controlling unterzogen werden und wie die anderen Ansätze im Haushalt durch Maßnahmen der Haushaltsbewirtschaftung beeinflusst werden.
8.2. Einsparpotenziale
Das potenzielle Umsatzsteuereinsparvolumen durch die Neuorganisation der OGM beträgt, ausgehend von den Planzahlen des Haushaltsjahres 2019, insgesamt 4.960.000 EUR. Hiervon konnten bereits 517.000 EUR realisiert werden, die bereits mit der Neustrukturierung und Zusammenführung der IT-Bereiche von OGM und Kernverwaltung bei der Stadt Oberhausen (vgl. Drucksache B/16/4266-01) mit Beginn des Haushaltsjahres 2020 eingespart werden konnten.
Damit verbleibt ein Umsatzsteuereinsparvolumen für den städtischen Haushalt von jährlich insgesamt 4.443.000 EUR.
Durch die Modelle der Beschlusspunkte 2-4 soll sichergestellt werden, dass entstehende Kosten im Rahmen einer Neuorganisation weitestgehend minimiert werden.
8.3. Kosten
8.3.1. Neuordnungsbedingte Mehrkosten bei Beschlussvorschlag 1
Im Falle der alleinigen Umsetzung des Beschlussvorschlages 1 müssen den oben dargestellten Einsparpotenzialen die mit der Neuorganisation einhergehenden Mehrkosten gegenüber gestellt werden.
Diese sind im Einzelnen:
- Personalmehrkosten für insgesamt 7,0 Stellen 540 TEUR
- Personalmehrkosten für
0,5 Stelle Gleichstellung 30 TEUR - Personalbezogene Sachkosten 85 TEUR
- Sonstige Sachkosten 32 TEUR
- Zusätzlich entstehende Nutzungsentgelte 20 TEUR
Insgesamt entstehen durch die Neuorganisation bei alleiniger Umsetzung des Beschlussvorschlages 1 Mehrkosten für den städtischen Haushalt in Höhe von insgesamt 707 TEUR.
Die verbleibenden Einsparpotenziale verringern sich in diesem Fall entsprechend auf 3.736 TEUR.
8.3.2. Neuordnungsbedingte Mehrkosten in den Modellen der Beschlussvorschläge 3-5, erweiterte Umsatzsteuerpotenziale
Die im vorherigen Abschnitt behandelten neuordnungsbedingten Mehrkosten können im Falle der Umsetzung der Beschlussvorschläge 3-5 nahezu vollständig vermieden werden, da insbesondere die Personalmehrkosten für Doppelstrukturen eliminiert werden können. Insofern bleibt es als bei dem vorgenannten Umsatzsteuerpotenzial in Höhe von 4.443 TEUR.
Darüber hinaus können durch die vollständige Betriebsübernahme die Umsatzsteuerpotenziale des derzeitigen Bäderzuschusses gehoben werden; ausgehend von einem derzeitigen Nettozuschuss in Höhe von 5.818 TEUR ergibt sich ein Potenzial in Höhe von 407 TEUR, dem Effekte aus dem Wegfall von Vorsteuerabzugsberechtigungen für Eigennutzung (z. B. Schulschwimmen) gegenzurechnen sind.
Insgesamt ergibt sich hieraus ein dauerhaftes Optimierungspotenzial in Höhe von maximal 4.850 TEUR; im Jahr 2021 sind im Zuge der Eigenbetriebsgründung darüber hinaus diverse Einmaleffekte in einer Höhe von rund 315 TEUR sowie die Effekte aus der Hebung der Stillen Reserven (siehe 6.4) zu berücksichtigen.
Auf Grund der Vielzahl der aktuell und mittelfristig abzuwickelnden Baumaßnahmen beabsichtigt die Verwaltung die Einrichtung von 4 weiteren Stellen für den Bereich Hochbau (Architekten / Ingenieure), um den qualitativ und quantitativ gestiegenen Anforderungen Rechnung zu tragen. Das hierfür notwendige Budget (400 TEUR Personalkosten sowie 40 TEUR personalbezogene Sachkosten) reduziert die dargestellten Einsparungspotenziale.
8.4. HSP-Maßnahme 135D - OGM
Die konkreten Neuplanungen (auf Auftrags- und Kostenartenebene) finden unter Zugrundelegung der Eigenbetriebsgründung im Rahmen der regulären Haushaltsanmeldungen sowie Abstimmungsgespräche zum Haushalt 2021 zwischen den Bereichen/Fachbereichen und dem Bereich 1‑1/Finanzen statt.
Letztmalig für das Haushaltsjahr 2021 muss die Stadt Oberhausen dabei gegenüber der Bezirksregierung Düsseldorf die Einhaltung der Konsolidierungsmaßnahme 135D aus dem aktuellen Haushaltssanierungsplan dokumentieren.
Zum Haushaltsplan 2020 sind im mittelfristigen Finanzplanungszeitraum (2021-2023) die für die OGM entstehenden Aufwendungen des Haushaltsjahres 2021 entsprechend unter Berücksichtigung dieser Maßnahme in einer Gesamthöhe von 89.228.840 EUR geplant worden. Für die Unterbringung und Versorgung von Geflüchteten werden davon Aufwendungen in Höhe von 6.419.510 EUR separiert betrachtet.
Gegenüber der Bezirksregierung ist zugesichert worden, die bisherige Darstellungssystematik zum Controlling der Maßnahme 135D beizubehalten.
8.5. Auswirkungen auf den Ergebnishaushalt
Neben den in 8.3. dargestellten Kosten wird es zu Aufwandssteigerungen im Rahmen der Leistungserbringung kommen, die dazu führen, dass die dargestellten Umsatzsteuerpotentiale zumindest nicht in vollem Umfang zur Ergebnisverbesserung des Haushaltes 2021 genutzt werden können. Der noch zu erstellende Wirtschaftsplan des Eigenbetriebes kann erst Auskunft über die Höhe des Zuschussbedarfs für den Eigenbetrieb geben. Der zu gewährende Zuschuss muss ins Verhältnis gesetzt werden zum Aufwand aus der HSP-Maßnahme 135d zusätzlich der Aufwendungen, die nicht Teil der Maßnahme 135d sind.
Durch die Übernahme des Aufgabengebietes Friedhofswesen durch den Eigenbetrieb entfällt das für die aktuelle Friedhofsgebührenkalkulation wesentliche Element des LSP-Entgeltes an die OGM; stattdessen sind zukünftig die eigenen Kosten gemäß Kommunalabgabengesetz anzusetzen, so dass der Erlass einer neuen Friedhofsgebührensatzung zum 01.01.2021 erforderlich wird. Hierzu wird für das 2. Halbjahr 2020 eine entsprechende Beschlussvorlage vorbereitet.
Diese wird zudem berücksichtigen, dass die bisher seitens der OGM auf privatrechtlicher Basis erfolgte Abrechnung für die Nutzung der Leichenhallen und Kapellen auf städtischen Friedhöfen zukünftig wieder über eine eigene Gebührenart zu veranschlagen ist.
Ebenfalls wird bei der Gebührensatzung die tatsächliche Nutzung aller Friedhofsflächen Berücksichtigung finden. Hierzu werden aktuell die Gesamtflächen der städtischen Friedhöfe vermessen.
Zum 01.01.2021 ist eine Eröffnungsbilanz für den Eigenbetrieb zu erstellen. Da die wesentlichen Positionen sich erst aus dem Übertragungsvertrag ergeben werden, ist diese derzeit nicht konkret bzw. nur mit Nullwerten darstellbar.
Die Wirtschaftsplanung für das Geschäftsjahr 2021 ist im 2. Halbjahr 2020 aufzustellen; der sich hieraus ergebende Zuschussbedarf des Eigenbetriebes findet Einfluss in die städtischen Haushaltsplanungen 2021 und wird daher im Rahmen der entsprechenden Beratungsfolge thematisiert.
Die derzeitigen Prüfungsrechte der örtlichen Rechnungsprüfung mit Bezug zur OGM ergeben sich mit Ausnahme der Betätigungsprüfung der Gesellschafterin aus dem Flächen- und Immobilienmanagementvertrag und dem Beschaffungsvertrag mit der Stadt. In diesen Vertragswerken sind Prüfrechte der örtlichen Rechnungsprüfung im Zusammenhang mit Vergaben vereinbart, welche die OGM als Dienstleisterin der Stadt durchführt; die Prüfung dieser Vergaben zählt nicht zu den gesetzlichen Aufgaben der örtlichen Rechnungsprüfung. Durch die Gründung eines Eigenbetriebes wird dieser Sondervermögen der Stadt, so dass sich aus der Gemeindeordnung oder der Rechnungsprüfungsordnung Zuständigkeiten der örtlichen Rechnungsprüfung ergeben können.
Zu den gesetzlichen Pflichtaufgaben der örtlichen Rechnungsprüfung zählt nach § 104 Abs. 1 Nr. 5 GO NRW die Prüfung von Vergaben. Hinsichtlich dieser Aufgabe der Rechnungsprüfung ist zwischen Beschaffungen von Gütern und Dienstleistungen für den Geschäftsbetrieb des Eigenbetriebs und den Beschaffungen zu differenzieren, die der Eigenbetrieb als „Dienstleister“ bei Baumaßnahmen oder im Beschaffungswesen für die städtische Kernverwaltung erbringt und in dieser Funktion an die Stelle der OGM tritt.
Für den erstgenannten Fall lässt sich für Vergaben, die dem Geschäftsbetrieb des Eigenbetriebs dienen, herleiten, dass eine Verpflichtung zur Prüfung durch die örtliche Rechnungsprüfung nicht besteht. Zu der Fragestellung, ob es sich in diesem Fall um eine gesetzliche Aufgabe der örtlichen Rechnungsprüfung handelt, gibt es nur eine Äußerung in der Literatur; die Rechtsprechung hat sich bislang nicht mit der Frage befasst.
Flüshöh in Kleerbaum/Palmen, Gemeindeordnung NRW, 3. Aufl. 2017 § 103 Anm. II vertritt zu § 103 Abs. 1 Nr. 8 GO NRW in der bis zum 31.12.2018 geltenden Fassung die Meinung, dass die Verpflichtung der örtlichen Rechnungsprüfung Vergaben betrifft, die Auswirkungen auf den Kernhaushalt der Kommune haben. Die Neufassung der Gemeindeordnung hat hinsichtlich des Wortlautes und der Systematik nicht erheblich in die hier maßgeblichen Vorschriften eingegriffen, so dass die wiedergegebene Auffassung auch bezogen auf die aktuelle Rechtslage nicht einer anderen Bewertung zu unterziehen ist.
Aktuell sieht der Flächen-/ Immobilienmanagementvertrag zwischen der Stadt Oberhausen und der OGM Regelungen vor, nach denen der Bereich Rechnungsprüfung Vergaben im Bausektor überprüft. Mit dem Abschluss des Vermögensübertragungsvertrages geht dieser Vertrag auf die Stadt über. Da die Stadt hierdurch Schuldner und Gläubiger zugleich wird, geht dieser Vertrag durch Konfusion unter.
Um anknüpfend an die bisherige Systematik eine Prüfung von Baumaßnahmen durch die örtliche Rechnungsprüfung zu gewährleisten, wäre die Rechnungsprüfungsordnung um eine entsprechende Regelung unter Nutzung eines Schwellenwertes für die Prüfung der Vergabe von Baumaßnahmen, die ohne Zuschuss durchgeführt werden, zu ergänzen. Für die Vergabe von Baumaßnahmen, deren Kosten unter dem Schwellenwert bleiben, sind Prüfungen als Stichproben vorzusehen. Im zweiten Halbjahr 2020 wird dem Rat der Stadt ein Vorschlag zur entsprechenden Anpassung der Rechnungsprüfungsordnung unterbreitet.
11.2. Vergaben
Der Eigenbetrieb hat bei der Beschaffung vergaberechtliche Vorgaben zu beachten. Dabei ist danach zu differenzieren, ob es sich um Vergabeverfahren oberhalb der Schwelle/ EU-Ausschreibungen (im Bereich der Liefer- und Dienstleistungen ab 214.000 EUR netto, im Bereich der Bauleistungen ab 5.350.000 EUR netto) oder um Vergabeverfahren unterhalb der Schwelle/ nationale Vergaben handelt. Darüber hinaus sind bei allen Ausschreibungen ggf. Besonderheiten zu beachten, wenn es sich um Fördermaßnahmen/ Zuwendungsmaßnahmen handelt.
11.2.1. Oberschwellenbereich/ EU-Ausschreibungen
Im Oberschwellenbereich sind von dem Eigenbetrieb alle einschlägigen vergaberechtlichen Vorschriften (wie z.B. das Gesetz gegen Wettbewerbsbeschränkungen (GWB), Verordnung über die Vergabe öffentlicher Aufträge (VgV) etc.) zu beachten. Insofern gelten grundsätzlich dieselben Regelungen, die auch bei Beschaffungen der Kernverwaltung der Stadt Oberhausen Anwendung finden.
11.2.2. Unterschwellenbereich/ nationale Ausschreibungen (wenn es sich um nicht um Zuwendungsmaßnahmen handelt)
Nach Nr. 1.1 der Vergabegrundsätze für Gemeinden nach § 26 Kommunalhaushaltsverordnung Nordrhein-Westfalen (Kommunale Vergabegrundsätze NRW) haben Gemeinden, Gemeindeverbände sowie eigenbetriebsähnliche Einrichtungen die Vergabegrundsätze des Runderlasses des Ministeriums für Heimat, Kommunales, Bau und Gleichstellung anzuwenden. Nach den „Kommunalen Vergabegrundsätzen NRW“ sollen insbesondere die Unterschwellenvergabeordnung (UVgO) sowie die Vergabe- und Vertragsordnung für Bauleistungen (VOB) angewendet werden.
Keine Anwendung finden die „Kommunalen Vergabegrundsätze NRW“ allerdings auf Eigenbetriebe. Das bedeutet allerdings nicht, dass der Eigenbetrieb keine wettbewerblichen Verfahren anzuwenden hat. Eine Selbstbindung des Eigenbetriebs an die Kommunalen Vergabegrundsätze NRW (und damit einhergehend auch an die UVgO, VOB etc.) erscheint daher sinnvoll, um insb. dem Wettbewerbs- und Transparenzgebot Rechnung zu tragen.
11.2.3. Besonderheiten bei Zuwendungsmaßnahmen/ Förderungen
Handelt es sich bei der zu beschaffenden Leistung um eine geförderte Maßnahme, sind alle Vorgaben des Fördermittelgebers zu beachten. Grundsätzlich sind von dem öffentlichen Auftraggeber alle einschlägigen vergaberechtlichen Vorgaben zu beachten. Im Unterschwellenbereich kommt beispielsweise die Unterschwellenvergabeordnung (UVgO) für den Bereich der Liefer- und Dienstleistungen sowie die Vergabe- und Vertragsordnung für Bauleistungen (VOB) regelmäßig zur Anwendung.
Kurzfassung:
Aufbauend auf den Ergebnissen der Arbeitsgruppe EB OGM wird dem Rat vorgeschlagen, zum 01.01.2021 einen Eigenbetrieb zur möglichst weitgehenden Übernahme der Leistungsbereiche der OGM zu gründen. Die Übertragung soll nach den Regelungen des Umwandlungsgesetzes (Übertragungsvertrag) vorgenommen werden.
Hierbei sollen die sich aus der neueren Rechtsprechung des Bundesfinanzhofes zum § 6a Grunderwerbsteuergesetz ergebenden Optionen möglichst optimal genutzt werden; hierzu werden dem Rat mit dieser Vorlage vier aufeinander aufbauende Umsetzungsbeschlüsse (von einer Teilübertragung unter Beibehaltung einer Rest-OGM bis hin zur Vollverschmelzung auf die Stadt) vorgeschlagen. Diese Umsetzungszenarien wurden durch externe Unterstützung (PwC bzw. EY) in steuerlicher Hinsicht verifiziert.
In Abhängigkeit vom letztlich umzusetzenden Szenario werden insbesondere Potenziale aus der Reduzierung der Umsatzsteuerlast in unterschiedlicher Höhe (bis zu maximal 4.850 TEUR pro Jahr) gehoben.
[1]BAG, Urteil vom 12.05.1992 – 3 AZR 247/91, BGH, Urteil vom 19.03.2009 – III ZR 106/08, BAG Urteil vom 05.02.2004 – 8 AZR 639/02, BAG, Urteil vom 14.12.2006 – 8 AZR 763/05; Urteil vom 13.07.2006 – 8 AZR 305/05, Urteil vom 27.11.2008 – 8 AZR 174/07; Urteil vom 24.07.2008 – 8 AZR 205/07, BAG, ; Urteil vom 20.03.2008 – 8 AZR 1016/06, BAG, Urteil vom 24.07.2009 – 8 AZR 175/07, Urteil vom 15.02.2007 – 8 AZR 413/06, BAG, Urteil vom 30.09.2004 – 8 AZR 462/03, BAG, Urteil vom 28.10.2004 – 8 AZR 391/03, BAG, Urteil vom 20.03.2003 – 8 AZR 97/02, BAG, Urteil vom 17.12.2009 – 8 AZR 1019/08, BAG, Urteil vom 18.09.2002 – 1 ABR 54/01
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
159,5 kB
|
|||
|
2
|
(wie Dokument)
|
72,1 kB
|
|||
|
3
|
(wie Dokument)
|
82,4 kB
|
|||
|
4
|
(wie Dokument)
|
498,2 kB
|
|||
|
5
|
(wie Dokument)
|
1,6 MB
|
|||
|
6
|
(wie Dokument)
|
2,9 MB
|
|||
|
7
|
(wie Dokument)
|
174,6 kB
|
|||
|
8
|
(wie Dokument)
|
104 kB
|