Berichtsvorlage - M/16/3729-01
Grunddaten
- Betreff:
-
Sachstandsbericht der OGM GmbH über die Kostenentwicklung des gebäudeintegrierten Dachgewächshauses, des Verwaltungsgebäudes/Jobcenters und des Parkhauses an der Linsingenstraße
- Status:
- öffentlich
- Vorlageart:
- Berichtsvorlage
- Federführung:
- Dezernat 5 / Umwelt, Gesundheit, ökologische Stadtentwicklung und -planung
- Bearbeitung:
- Petra Guthoff
- Verantwortung:
- Dez 5 Frau Lauxen


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Geplant
|
|
Finanz- und Personalausschuss
|
|
|
|
|
14.06.2018
|
Sachverhalt
Sachdarstellung
Verwaltungsgebäude Altmarktgarten - Systemlösungen für Grün in der Stadt: Gestaltung und Bau eines gebäudeintegrierten Dachgewächshauses zur nachhaltigen Pflanzenproduktion und als Nukleus für städtebauliche Kultur- und Innovationsprozesse
Die Stadt Oberhausen plant und baut gemeinsam mit ihren Stadttöchtern, der Verwaltungszentren Oberhausen GmbH (VZO) und der Oberhausener Gebäudemanagement GmbH (OGM), in zentraler Lage direkt am Altmarkt einen Neubau für ein Verwaltungsgebäude (Ankermieter ist die Bundesagentur für Arbeit/Jobcenter). Die Nettogrundfläche für das Verwaltungsgebäude beträgt ca. 6990 qm.
Im Zusammenhang mit dem Bau des Verwaltungsgebäudes wird ein gebäudeintegriertes Dachgewächshaus als nationaler Anlaufpunkt für den innovativen Städtebau entstehen. Mit dem Bau des vorgeschlagenen Dachgewächshauses und der Einbindung in den Neubauprozess eines öffentlichen Verwaltungsgebäudes soll eine lebendige, offene, vielfältige und innovative Szene u.a. auch von Baukulturschaffenden, Städtebauern und Pflanzenproduzenten geschaffen werden und ein Projekt mit nationaler und internationaler Wahrnehmbarkeit über die Ruhrgebietsmetropolen hinaus entstehen.
In Oberhausen entsteht somit ein Projekt, mit dem europaweit städtebauliches Neuland beschritten wird. Der Altmarktgarten ist dabei nicht nur Produktionsstätte für frische und nachhaltige Lebensmittel, sondern auch ein Ort für Innovation. Dieses Projekt, welches die Erprobung und Vernetzung von Gebäudetechnologien und Haustechnik und der Lebensmittelproduktion im verdichteten, innerstädtischen Raum zum Ziel hat, kann Vorbildfunktion für die zukunftsfähige Stadt sein. In Deutschland und auch den Nachbarstaaten ist dieser Ansatz bislang weitgehend einzigartig und bringt somit ein großes Transferpotenzial mit.
Das Projekt "Altmarktgarten - Systemlösungen für Grün in der Stadt: Gestaltung und Bau eines gebäudeintegrierten Dachgewächshauses zur nachhaltigen Pflanzenproduktion und als Nukleus für städtebauliche Kultur- und Innovationsprozesse" wird durch Mittel des Bundesprogramms „Nationale Projekte des Städtebaus“ gefördert. Wichtiges Ziel ist neben der städtebaulichen Einbindung die Erkennbarkeit und die architektonische Hinleitung vom Marktplatz zum Altmarktgarten.
Nachhaltig leben, anbauen, produzieren und konsumieren – diese Aspekte städtischen Gartenbaus stehen im Zentrum des Projekts. Zeitgemäße Architektur und vorhandene Technologien von Gewächshäusern sollen mit neuen Konzepten, innovativer Prozess-, Gebäudetechnik und Stadtkultur verbunden werden. Frische Nahrungsmittel sollen nah beim Verbraucher produziert und im urbanen Raum konsumiert werden. Als Ergebnis des interdisziplinären Prozesses wird ein gebäudeintegriertes Dachgewächshaus als nationaler Anlaufpunkt für den innovativen Städtebau entstehen. Weitere Aspekte sind: die Innenstadt von Alt-Oberhausen zu stärken, die sozio-kulturelle Entwicklung zu fördern, sowie partizipative Elemente hinsichtlich urbanen Gartenbaus, gesunder Ernährung und Experimentierfreudigkeit im privaten Umfeld zu forcieren.
Die systematische Integration von Dachgewächshäusern in die Gebäudestruktur ist in Deutschland und Europa weitestgehend nicht erprobt. Zwar findet man vereinzelt Projekte, die Glasfassaden oder Gewächshausstrukturen in die Baustruktur übernehmen, es handelt sich dann jedoch überwiegend um Einzellösungen, in denen Gebäude und Gewächshausstruktur unabhängig voneinander und nebeneinander betrieben werden. Eine Verknüpfung der beiden Systeme mit dem Ziel der Integration, wie beim Altmarktgarten, ist hingegen neu. Mit dem Altmarktgarten verbunden sind insbesondere auch die Prüfung der haustechnischen Anforderungen und die Entwicklung eines Prototyps für die zukünftige Übertragbarkeit. Die technischen Anforderungen, in Bezug auf die damit verbundenen Luft-, Wasser- und Wärmekreisläufe, übersteigen deutlich die Anforderungen an herkömmliche Haustechnik für ein herkömmliches Gebäude.
Das Projekt "Altmarktgarten - Systemlösungen für Grün in der Stadt: Gestaltung und Bau eines gebäudeintegrierten Dachgewächshauses zur nachhaltigen Pflanzenproduktion und als Nukleus für städtebauliche Kultur- und Innovationsprozesse" wird durch Mittel des Bundesprogramms „Nationale Projekte des Städtebaus“ gefördert. Mit Zuwendungsbescheid vom 08.12.2015 (Az. Stab ZIP - 10.08.85-15.22) hat das Bundesinstitut für Bau-, Stadt- und Raumforschung, BBSR, auf der Grundlage eines entsprechenden Zuwendungsantrages der Stadt vom 24.11.2015 zur Durchführung des Vorhabens „Altmarktgarten - Systemlösungen für Grün in der Stadt: Gestaltung und Bau eines gebäudeintegrierten Dachgewächshauses zur nachhaltigen Pflanzenproduktion und als Nukleus für städtebauliche Kultur- und Innovationsprozesse“ in Oberhausen - Marktstraße, der Stadt eine nicht rückzahlbare Zuwendung auf Ausgabenbasis gewährt.
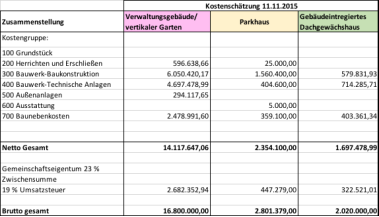
Das Gesamtprojekt bestehend aus den Teilprojekten Verwaltungsgebäude/Jobcenter, dem gebäudeintegrierten Dachgewächshaus und dem Parkhaus Linsingenstraße wurde in ersten u.a. dem Förderantrag zugrundeliegender Kostenschätzungen (zumeist 11.11.2015) wie folgt geplant:
Die aktuelle Kostenberechnung vom 05.06.2018 (Ergebnis nach Vergabe) stellt sich mit Kostensteigerungen im Gesamtprojekt wie folgt dar:
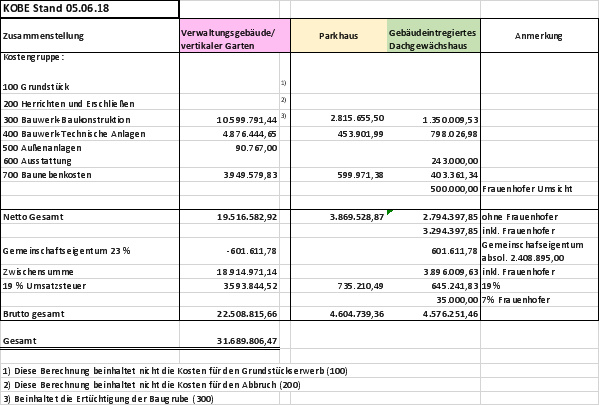
Die Kosten in Höhe von 500.000 Euro für Fraunhofer Umsicht beziehen sich auf Maßnahmen der Bürgerbeteiligung, die Geschäftsmodellentwicklung für den Dachgarten und die Studie zu Innovation und Nachhaltigkeit.
Erläuterungen zu den Kostensteigerungen des Teilprojektes „Gebäudeintegriertes Dachgewächshaus“
Die Entwicklung der Kosten für das gebäudeintegrierte Dachgewächshaus stellt sich wie folgt dar:
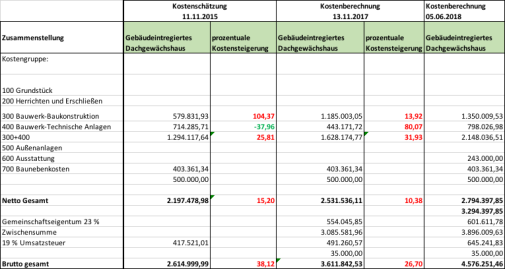
Für das Teilprojekt des gebäudeintegrierten Dachgewächshauses am Altmarktgarten erfolgte am 11.11.2015 eine erste Kostenschätzung. Sie umfasste für die Kostengruppe 1 (Grundstück) sowie die Kostengruppe 2 (Herrichten und Erschließen) keine Kosten. Diese wurden komplett dem Teilprojekt des Verwaltungsgebäudes/Jobcenter zugeordnet.
Die Kosten für die Kostengruppe 300 (Bauwerk - Baukonstruktion) wurden auf einen Betrag in Höhe von 579.831,93 EUR (netto) geschätzt. Die Kosten für die Kostengruppe 400 (Bauwerk – Technische Anlagen) wurden auf einen Betrag in Höhe von 714.285,71 EUR geschätzt. Die Kosten für die Kostengruppe 700 (Baunebenkosten) wurde auf einen Betrag in Höhe von 403.361,34 EUR (netto) geschätzt.
Die Kostenschätzung vom 11.11.2015 belief sich damit für die Kostengruppen 300 und 400 auf insgesamt 1.294.117,64 EUR (netto) und wurde zur Grundlage des Förderantrages Verwaltungsgebäude Altmarktgarten - Systemlösungen für Grün in der Stadt: Gestaltung und Bau eines gebäudeintegrierten Dachgewächshauses zur nachhaltigen Pflanzenproduktion und als Nukleus für städtebauliche Kultur- und Innovationsprozesse gemacht.
Die zwei Jahre später erfolgte Kostenberechnung vom 13.11.2017, als Grundlage für die bau- und finanzfachliche Prüfung der Oberfinanzdirektion (OFD), kommt hinsichtlich der Kostengruppe 100 bis 200 sowie der Kostengruppe 500-700 zu keinen von der Kostenschätzung abweichenden Ergebnissen. Die Veränderungen ergaben sich in den Kostengruppen 300 und 400.
Hinsichtlich der Kostengruppe 300 weicht die Kostenberechnung von der Kostenschätzung dahingehend ab, dass die Kostenschätzung vom 11.11.2015 von einem Betrag in Höhe von 579.831,93 Euro (netto) ausging und die Kostenberechnung vom 13.11.2017 von einem Betrag in Höhe von 1.185.000,00 EUR mithin + 104,4 % ausgeht.
Hinsichtlich der Kostengruppe 400 weicht die Kostenschätzung vom 11.11.2015 von der Kostenberechnung vom 13.11.2017 dahingehend ab, dass der ursprünglich geschätzte Wert mit 714.285,71 EUR (netto) angesetzt wurde, während die Kostenberechnung von einem Betrag in Höhe von nur 443.171,72 EUR (netto), mithin - 38 % ausgeht.
Insgesamt stellte sich in dieser Phase von der Kostenschätzung zur Kostenberechnung über die Kostengruppen 300 und 400 eine Steigerung von + 25,8 % ein.
Bei der Kostenschätzung nach DIN 276 werden gemäß 2.4.2 der DIN 276 die Kosten auf der Grundlage der Vorplanung entwickelt. § 2 Abs. 10 HOAI definiert hierbei die Kostenschätzung. Hiernach ist die Kostenschätzung die überschlägige Ermittlung der Kosten auf Grundlage der Vorplanung (LP 2). Die Kostenschätzung stellt die vorläufige Grundlage für Finanzüberlegungen dar.
Gem. § 2 Abs. 10 S. 3 HOAI liegen der Kostenschätzung zugrunde:
1. Vorplanungsergebnisse
2. Mengenschätzungen
3. erläuternde Angaben zu den planerischen Zusammenhängen, Vorgängen sowie Bedingungen und
4. Angaben zum Baugrundstück und zu dessen Erschließung
Die Genauigkeit bzw. Ungenauigkeit der Kostenschätzung ergibt sich bereits aus § 2 Abs. 10 S. 4 HOAI. Hiernach sind die Gesamtkosten nach Kostengruppen bis zur ersten Ebene der Kostengliederung der DIN 276 zu ermitteln.
In der DIN 276 Pkt. 4.1 – Aufbau der Kostengliederung – heißt es: „In der 1. Ebene der Kostengliederung werden die Gesamtkosten in folgende sieben Gruppen gegliedert:
100 Grundstück
200 Herrichten und Erschließen
300 Bauwerk – Baukonstruktion
400 Bauwerk – Technische Anlagen
500 Außenanlagen
600 Ausstattung und Kunstwerke
700 Baunebenkosten“.
Hieraus ergibt sich, dass sich eine Kostenschätzung aus maximal sieben Zahlen zusammensetzt. Die Kostenschätzung lässt damit Planungsdetails außer Betracht und ist stets sehr grob.
Dadurch kommt es regelmäßig zu Abweichungen in beide Richtungen zwischen der Kostenschätzung und der im Laufe der weiteren Kostenermittlung ermittelten Werte.
Da Ungenauigkeiten der Kostenschätzung in der Natur der Sache liegen, wird im Falle einer Kostenüberschreitung zunächst ein Toleranzrahmen angenommen. Dies insbesondere vor dem Hintergrund, dass die in der Kostenschätzung enthaltenen Prognosen von unvermeidbaren Unsicherheiten und Unwägbarkeiten abhängen. Dementsprechend darf eine erste Kostenschätzung weniger genau ausfallen, als spätere Kostenermittlungen bei fortgeschrittenem Bauvorhaben (vgl. auch BGH, Urteil vom 23.01.1997 – VII ZR 171/95).
Die Kostenschätzung ist eine bloße Orientierung und erste Größenordnung. Im Rahmen der Kostenschätzung ist damit ein Toleranzrahmen in Höhe von 30% bis 40% einzuräumen (vgl. BGH, Urteil vom 23.01.1997 – VII ZR 171/95 sowie OLG Schleswig, Urteil vom 24.04.2009 – 1 U 76/04).
Dieser Toleranzrahmen wurde bei der vorliegenden Kostenschätzung vom 11.11.2015 für das gebäudeintegrierte Dachgewächshaus im Vergleich zur Kostenberechnung vom 13.11.2017 mit 25,8 % nicht überschritten.
Eine weitere Kostensteigerung in Höhe von weiteren + 31,9 % gegenüber der Kostenberechnung vom 13.11.2017 manifestiert sich nun (Stand 05.06.2018) in dem vorliegenden Submissionsergebnis für das an einen Generalunternehmer vergebene gebäudeintegrierte Dachgewächshaus.
Die Bauleistungen für die Errichtung des gebäudeintegrierten Dachgewächshauses wurden im Rahmen einer Beschränkten Ausschreibung nach Teilnahmewettbewerb an einen Generalunternehmer vergeben. Eine Vielzahl von qualifizierten Unternehmen wurde auf die Ausschreibung aufmerksam gemacht. Im Teilnahmewettbewerb haben vier Bewerber Unterlagen eingereicht, wovon einer aus formalen Gründen ausgeschlossen werden musste. Drei verbliebene Bewerber wurden zur Abgabe eines Angebotes aufgefordert.
Gemäß der Kostenberechnung vom 13.11.2017 durch die Arbeitsgemeinschaft Kuehn Malvezzi lag der geschätzte Auftragswert (KG 300 + 400) - bepreistes Leistungsverzeichnis - bei 1.628.174,77 EUR (netto). Das Submissionsergebnis lag bei 2.148.036,51 EUR (netto). Dies entspricht einer Kostensteigerung von 519.861,74 EUR 31,9 %. Diese Kostensteigerung in Höhe von 31,9 % ist allein auf die konjunkturbedingten höheren Angebote zurückzuführen. Das zweite eingegangene Angebot lag um weitere 386.123,49 € höher bei 2.534.160,00 EUR.
Bei der Kostenberechnung nach DIN 276 werden gem. 2.4.3 die Kosten auf Grundlage der Entwurfsplanung (LP 3) ermittelt.
§ 2 Abs. 11 HOAI definiert die Kostenberechnung. Hiernach ist die Kostenberechnung die Ermittlung der Kosten auf der Grundlage der Entwurfsplanung. Der Kostenberechnung liegen zugrunde:
1. durchgearbeitete Entwurfszeichnungen oder Detailzeichnungen wiederkehrender Raumgruppen
2. Mengenberechnungen und
3. für die Berechnung und Beurteilung der Kosten relevante Erläuterungen
Auch im Rahmen der Kostenberechnung ist ein Toleranzrahmen zuzugestehen. Der Toleranzrahmen rechtfertigt sich aus dem Umstand, dass erst in der Leistungsphase 7 (Vergabe) die Kosten und teilweise bei einzelnen Gewerken sogar erst die konkrete Ausführung endgültig festgelegt werden. Die Kostenberechnung im Rahmen der Entwurfsplanung ist daher zwangsläufig gröber und erfordert daher einen Toleranzrahmen (vgl. auch OLG Hamm, Urteil vom 29.03.1990 – 21 U 139/89).
Da die Berechnung im Ganzen zwar weiterhin ungenau bleibt, im Vergleich zur Kostenschätzung, aber bereits detaillierter ausfällt, ist grundsätzlich von einem Toleranzrahmen von 20% - 25 % auszugehen (vgl. auch OLG Hamm, Urteil vom 29.03.1990 – 21 U 139/89).
Unter Berücksichtigung der anhaltend guten Konjunktur im Baugewerbe muss der Toleranzrahmen derzeit jedoch auf mindestens 30% ausgeweitet werden.
Die allgemein in der Bundesrepublik Deutschland herrschende gute Konjunkturlage in der Baubranche und die damit einhergehende gute Auftragslage der Bauunternehmen und mithin Monopolstellungen in der überwiegenden Zahl der Gewerke, insbesondere hier im Dachgewächshausbau, führt zwangsläufig zu einer Steigerung der Baukosten.
Durch die beabsichtigte Bildung von Teileigentum am gebäudeintegrierten Dachgewächshaus ist in der Absprache mit dem Fördergeber (BBSR und OFD) ein 23 %iger Anteil der Kosten für die Kostengruppen 300 und 400 vom Verwaltungsgebäude auf das gebäudeintegrierte Dachgewächshaus umzulegen.
Erläuterungen zu den Kostensteigerungen der Teilprojekte „Verwaltungsgebäude/Jobcenter Oberhausen“
Die Entwicklung der Kosten für das „Verwaltungsgebäude/Jobcenter“ stellt sich wie folgt dar:
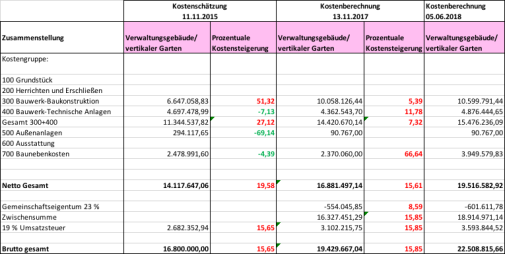
Für das Teilprojekt Verwaltungsgebäude/Jobcenter erfolgte am 11.11.2015 ebenfalls eine erste Kostenschätzung. Die Erwerbskosten für das Grundstück und die Kosten für den Abbruch wurden nicht in Ansatz gebracht, da dies mit gesonderter Finanzierung erfolgte. Die ursprünglich in der Kostenschätzung ausgewiesenen Kosten für die Herrichtung (Ertüchtigung der Baugrube) sind, um eine Vergleichbarkeit herzustellen, in der Kostengruppe 310 integriert und demnach Bestandteil der Kostengruppe 300.
Die Kosten für die Kostengruppe 300 (Bauwerk- Baukonstruktion) wurden auf einen Betrag in Höhe von 6.647.058,83 EUR (netto) geschätzt. Die Kosten für die Kostengruppe 400 (Bauwerk – Technische Anlagen) wurden auf einen Betrag in Höhe von 4.697.478,99 EUR geschätzt. Kosten in der Kostengruppe 600 (Ausstattung und Kunstwerke) waren nicht geplant und haben sich auch in Folge nicht realisiert. Die Kosten für die Kostengruppe 700 (Baunebenkosten) wurden auf einen Betrag in Höhe von 2.478.991,60 EUR geschätzt. Die Kostengruppe 500 wurde mit 294.117,65 EUR angesetzt.
Die Kostenschätzung vom 11.11.2015 belief sich damit auf insgesamt 14.117.647,06 EUR (netto).
Die zwei Jahre später erfolgte Kostenberechnung vom 13.11.2017, als Grundlage für die bau- und finanzfachliche Prüfung der Oberfinanzdirektion (OFD), kommt hinsichtlich der Kostengruppe 100 bis 200 zu keinen von der Kostenschätzung abweichenden Ergebnissen. Die Kostengruppe 500 verminderte sich um - 69,1 % auf 90.767,00 EUR. Wesentliche Veränderungen ergaben sich in den Kostengruppen 300 – 400, die um + 27,1 % von 11.344.537,82 EUR auf 15.369.482,40 EUR (netto) gestiegen sind, wobei der größte Anstieg bei der Kostengruppe 300 (Baukonstruktion) mit + 51,3 % zu verzeichnen ist.
Dies ist neben der Erhöhung für die Ertüchtigung der Baugrube ebenfalls auf architektonische und gestalterische Änderungen in der Planung zur Erfüllung der wettbewerbsbedingten Anforderungen zurückzuführen.
Insgesamt stellte sich in dieser Phase von der Kostenschätzung zur Kostenberechnung über die Kostengruppen 300 und 400 eine Steigerung von + 27,12 % ein.
Der Toleranzrahmen der Kostenberechnung vom 13.11.2017 wird in der Folge hin zur Kostenberechnung vom 05.06.2018 lediglich mit + 7,3 % ausgeschöpft. Dies ist insbesondere auf verstärkte Projektsteuerungsmaßnahmen, welche insbesondere bei der Vergabe der verschiedenen Gewerke gegriffen haben, zurückzuführen.
Die Kostensteigerung der Baunebenkosten zur Errichtung des Verwaltungsgebäudes/Jobcenters zwischen der Kostenberechnung vom 13.11.2017 und der Kostenberechnung vom 05.06.2018 um 66,6 % ist auf erhöhte Kosten durch „Besondere Leistungen“ der Architekten und der Tragwerksplaner, der Honoraranpassung der Planer wegen der Erhöhung der anrechenbaren Kosten sowie der sich durch Beschleunigungsmaßnahmen ergebenen zusätzlichen Planungsleistungen zurückzuführen.
Die bei dem Teilprojekt zu berücksichtigenden Kosten für das Gemeinschaftseigentum werden beim Verwaltungsgebäude/Jobcenter gegengerechnet.
Der Anteil an den Gesamtkosten, der auf eingeleitete Beschleunigungsmaßnahmen etnfällt beläuft sich auf 139.000 Euro Brutto.
Erläuterungen zu den Kostensteigerungen des Teilprojekt „Parkhaus Linsingenstraße“
Die Entwicklung der Kosten für das „Parkhaus Linsingenstraße“ stellt sich wie folgt dar:
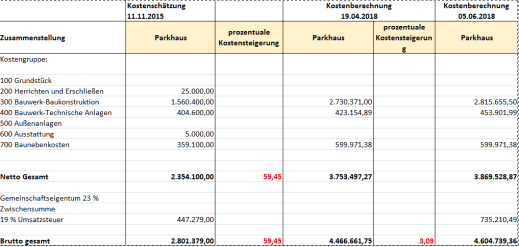
Kostensteigerungen für das Parkhaus Linsingenstraße ergeben sich zwischen der Kostenschätzung und der Kostenberechnung in der Höhe von 1.399.397,27 EUR. Dies entspricht einer Steigerung von + 59,45 % und liegt außserhalb des oben beschriebenen Toleranzrahmens. Als Grund konnte zwischen der Kostenschätzung und Kostenberechnung durch eine vorzeitige Markterkundung und insbesondere durch ein Ausschreibungsverfahren festgestellt werden, dass die ursprünglich angenommenen geschätzten Auftragswerte der Architekten nicht zu erreichen waren. Erst in der erweiterten Marktabfrage konnten überhaupt Unternehmen für das Projekt „Sanierung“ gewonnen werden, die aufgrund der sich ergebenen Monopolstellung erhöhte, ausserhalb des Toleranzrahmens befindliche, Angebote eingereicht haben.
Baunebenkosten des Gesamtprojektes
Die Baunebenkosten betragen in der Regel je nach Gebäudeart 18 – 25 % der Bauwerkskosten. Die Bauwerkskosten setzen sich aus den Kostengruppen 300 – 600 (300 Bauwerk – Baukonstruktion, 400 Bauwerk – Technische Anlagen, 500 Außenanlagen, 600 Ausstattung und Kunstwerke) zusammen. Gemäß den Orientierungswerten der Baunebenkosten bei ausgewählten Gebäudearten sind für ein Bürogebäude mit gebäudeintegriertem Dachgewächshaus und Parkhaus in der Einzelfallbetrachtung 21 % - 23 % anzusetzen.
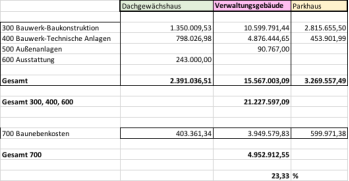
Die Bauwerkskosten für die Teilprojekte Verwaltungsgebäude, gebäudeintegriertes Dachgewächshaus und Parkhaus betragen insgesamt 21.227.597,09 EUR (netto), die Baunebenkosten betragen 4.952.912,55 EUR (netto). Dies ergibt einen Anteil der Baunebenkosten von 23,33 % und liegen somit in einer praxisüblichen Höhe.
Die Verwaltung befindet sich in Gesprächen mit der OGM GmbH und der VZO GmbH, um basierend auf den in dieser Vorlage dargestellten Mehrkosten Finanzierungsmöglichkeiten zu prüfen. Hierfür kommen nach aktuellem Stand voraussichtlich in Betracht:
1. gebäudeintegrierter Dachgarten: Mehrkosten von 2,1 Mio. € (brutto). Diese könnten aus Haushaltsmitteln der Stadt Oberhausen finanziert werden, vorzugsweise aus dem Haushalt 2018. Die Investitionsvorgaben der Bezirksregierung müssen dabei eingehalten werden.
2. Verwaltungsgebäude/Jobcenter: Mehrkosten von 5,7 Mio. € (brutto). Die Mehrkosten könnten über ein Contractingmodel für Energie- bzw. technische Anlagen finanziert werden. Vertragspartner wäre die VZO Verwaltungszentren Oberhausen GmbH. Die hieraus resultierenden jährlichen Belastungen würden refinanziert über entsprechende Betriebskostenumlagen an die OGM Oberhausener Gebäudemanagement GmbH. Eine Refinanzierung der OGM Oberhausener Gebäudemanagement GmbH, bezüglich dieser Kosten auf den Ankermieter (Jobcenter), wäre nicht vorgesehen. Die vertraglichen Regelungen zwischen der VZO Verwaltungszentren Oberhausen GmbH und der OGM Oberhausener Gebäudemanagement GmbH wären nach jeweiligen Gremienbeschlüssen anzupassen.
3. Parkhaus Linsingenstraße: Mehrkosten von 1,4 Mio. € (brutto) gemäß Finanzierungsplanung von 08/2017 inklusive Fotovoltaik Dach könnten durch Eigenmittel der VZO Verwaltungszentren Oberhausen GmbH geleistet werden. Die Refinanzierung sollte dann über die Vermietung der Stellplätze sicher gestellt werden.
Die Verwaltung wird mit einer gesonderten Beschlussvorlage den Rat der Stadt um die Mittelbereitstellung bitten.
Kurzfassung
In dem Sachstandsbericht erläutert die OGM GmbH wie es zu den Kostensteigerungen bei dem gebäudeintegrierten Dachgewächshaus, dem Verwaltungsgebäude und dem Parkhaus an der Linsingenstraße gekommen ist. Die Kostensteigerungen werden nach Kostengruppen aufgeteilt und von der Kostenschätzung (11/2015) bis hin zur Kostenberechnung (6/2018) dargestellt.