Berichtsvorlage - M/16/2526-01
Grunddaten
- Betreff:
-
Optimierung der Anlagenbuchhaltung
- Status:
- öffentlich
- Vorlageart:
- Berichtsvorlage
- Federführung:
- Finanzen
- Bearbeitung:
- Petra Schmal
- Verantwortung:
- Stöhr


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Finanz- und Personalausschuss
|
Kenntnisnahme
|
|
|
|
11.05.2017
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
22.05.2017
|
Sachverhalt
Sachdarstellung
Gemäß Antrag der CDU-Fraktion vom 21.11.2016 (Drucksachen Nr. A/16/2099-01) mit entsprechender Beschlussfassung des Rates der Stadt Oberhausen vom gleichen Tag war zu prüfen, welche Konsequenzen sich aus einer Anpassung der Nutzungsdauer an die entsprechenden maximalen Nutzungszeiträume nach der NKF-Rahmentabelle der Gesamtnutzungsdauer für kommunale Vermögensgegenstände ergeben.
Rechtliche Rahmenbedingungen
Nach § 253 Abs. 3 Satz 2 Handelsgesetzbuch (HGB) i. V. m. § 35 Gemeindehaushaltsverordnung (GemHVO) sind durch den Abschreibungsplan die Anschaffungs- bzw. Herstellungskosten auf die Geschäftsjahre zu verteilen, in denen der Vermögensgegenstand voraussichtlich genutzt werden kann. Aus handels- und gemeinderechtlicher Sicht ist für jeden Anlagenzugang ein entsprechender Abschreibungsplan zu ermitteln. Verbindlich wird ein Abschreibungsplan mit Aufstellung der Bilanz, in der er erstmals berücksichtigt ist.
Grundsätzlich ist der Abschreibungsplan i. S. d. § 253 Abs. 3 Satz 2 HGB einzuhalten.
Dennoch gibt es begründete Ausnahmefälle, in denen eine spätere Änderung des Abschreibungsplans notwendig wird oder vertretbar erscheint.
Eine Änderung des Abschreibungsplans ist unter Beachtung des Grundsatzes der Bewertungsstetigkeit nur bei Vorlage sachlicher Gründe möglich. Man unterscheidet zwischen notwendigen und freiwilligen Planänderungen. Eine notwendige Planänderung ist z. B. erforderlich, wenn
- die Nutzungsdauer zu Beginn der Abschreibung zu lang bemessen wurde (Berichtigung der Nutzungsdauer),
- die Abschreibungen nach dem bisherigen Plan die ersten Jahre der Nutzung zu gering belasten (Berichtigung der Abschreibungsmethode),
- eine außerplanmäßige Abschreibung vorgenommen wurde,
- eine Zuschreibung zur Aufhebung einer außerplanmäßigen Abschreibung durchgeführt worden ist,
- nachträgliche Anschaffungs- oder Herstellungskosten für qualitative Verbesserungen des jeweiligen Wirtschaftsguts aufgewendet worden sind; in diesem Fall kann sich für die Zukunft die Restnutzungsdauer verlängern.
In allen Fällen muss eine Planänderung durchgeführt werden, es sei denn, es handelt sich nur um eine nicht ins Gewicht fallende Abweichung.
Eine ursprünglich zu kurz geschätzte Nutzungsdauer macht i. d. R. keine Planänderung erforderlich, weil eine Unterbewertung durch Beibehaltung des alten Abschreibungsplans unter dem Gesichtspunkt kaufmännischer Vorsicht grundsätzlich zulässig ist.
Bei einer zu kurz geschätzten Nutzungsdauer ist der Kaufmann berechtigt, den Plan freiwillig zu ändern, soweit der Grundsatz der Bewertungsstetigkeit eingehalten wird. Es müssen somit stets sachliche Gründe für eine Verlängerung der ursprünglich geschätzten Nutzungsdauer vorliegen. Die Bewertungsstetigkeit wird verletzt, wenn nachträglich die Abschreibungsdauer, ohne nachträgliche Aufwendungen für qualitative Verbesserungen des jeweiligen Vermögensgegenstandes, verlängert wird.
Eine Veränderung der Nutzungsdauer von gemeindlichen Vermögensgegenständen ist somit nur unter ganz bestimmten Voraussetzungen im Rahmen der durch die AfA- Rahmentabelle vorgegebenen Zeitspannen für die verschiedenen Vermögensgegenstände denkbar.
Abschreibungstabelle
Grundlage für die jeweilige Nutzungsdauer der Vermögensgegenstände sind die Vorgaben der NKF-Abschreibungstabelle. In Anlehnung an die NKF-Rahmentabelle wurde im Rahmen der Erstellung der Eröffnungsbilanz zum 01.01.2008 eine örtliche Abschreibungstabelle für Oberhausen erstellt (vgl. Anlage 1).
Die betriebsgewöhnlichen Nutzungsdauern in denen sich die verschiedenen Vermögensgegenstände bei den örtlichen Gegebenheiten der Stadt Oberhausen technisch abnutzen, wurden im Rahmen der Eröffnungsbilanz durch die zuständigen städtischen Bereiche festgelegt.
Die Stadt Hamm hat im Anhang des Jahresabschlusses 2013 wie folgt berichtet:
„Ab 2013 ist zudem die Nutzungsdauer für alle Gebäude, die ab dem 01.01.2008 entweder neu gebaut oder kernsaniert wurden, auf die Höchstnutzungsdauer der NKF-Rahmentabelle angehoben worden. Nach den jetzigen Erkenntnissen handelt es sich bei Neubauten und Kernsanierungen um eine gehobene Bauweise, die über den früheren Standard hinausgeht. Bei sachgerechter Instandhaltung wird erfahrungsgemäß die Höchstnutzungsdauer erreicht, sodass eine entsprechende Verlängerung der Nutzungsdauer in Absprache mit dem Rechnungsprüfungsamt vorgenommen wurde.“
Die in der örtlichen Rahmentabelle für Oberhausen festgelegten Nutzungsdauern liegen bei wesentlichen Vermögensbereichen allerdings bereits an der Obergrenze der vorgegebenen Nutzungsspannen. Als Beispiel seien hier genannt:
Schulgebäude, Geschäftshäuser, Jugendheime, Rettungswachen, Verwaltungsgebäude, Wohnhäuser, Festlegung auf 80 Jahre.
Eine Verlängerung der Nutzungsdauern für die vorgenannten Gebäudearten kommt somit für die Stadt Oberhausen nicht in Betracht.
Anlagenzugänge im Gebäudebereich
Die allermeisten Zugänge sind in den Gebäudekategorien zu verzeichnen, bei denen die örtlichen Festlegungen der Nutzungsdauern ohnehin an der oberen Grenze der durch die Rahmentabelle vorgegebenen Spanne der Nutzungsdauern liegen. Hier besteht kein weiterer Spielraum.
Zugänge an bereits bestehenden Gebäuden sind z. B. aufgrund der Beseitigung von in der Eröffnungsbilanz in Abzug gebrachten Baumängeln zu verzeichnen. Dieser Sachverhalt ist nicht geeignet die Nutzungsdauer eines Gebäudes anzuheben, da es sich um reine Sanierungsarbeiten handelt, die zu keinen qualitativen Verbesserungen der Vermögensgegenstände führt.
Weitere, sonstige Zugänge an bestehenden Gebäuden waren in der Vergangenheit zwar erfolgt, hatten aber nicht den Charakter einer sog. Kernsanierung, die zu einer wesentlichen Verlängerung über die ursprüngliche Nutzungsdauer hinaus geführt hätten.
Zugänge bei Gebäudetypen, seit der Eröffnungsbilanz, bei denen die örtliche Festlegung der Nutzungsdauer unterhalb der Obergrenze liegt sind in Einzelfällen bei
Kindertagesstätten (2 Vermögenspositionen), Garagen (11 Vermögenspositionen),
Behelfsbauten (1 Vermögensposition) und Lager massiv (1 Vermögensposition) zu verzeichnen.
Die Effekte für den Fall der Anhebung der Nutzungsdauern auf die höchstmögliche Obergrenze sind in der folgenden Tabelle dargestellt:
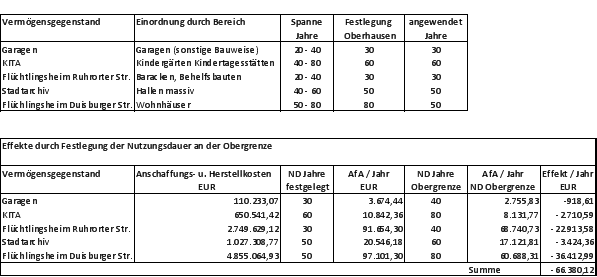
Eine Anhebung der Nutzungsdauern und damit eine geringere jährliche Belastung des Haushalts durch die Abschreibungen zu erreichen scheint eher ein theoretischer Ansatz zu sein, da unterstellt werden muss, dass die Typisierung der jeweiligen Gebäude und die Festlegung der jeweils angesetzten Nutzungsdauer durch den zuständigen Bereich technisch und sachlich begründet ist.
Im Fall des Flüchtlingsstandortes Duisburger Straße wurde sogar abweichend von der örtlichen Festlegung in Höhe von 80 Jahren Nutzungsdauer für Wohngebäude, offensichtlich bewusst eine Nutzungsdauer von nur 50 Jahren, aufgrund der Nutzungsart und den örtlichen Gegebenheiten, festgelegt.
Eine Anpassung der Nutzungsdauer in den beschriebenen Fällen wäre nur im Fall einer nachweislich fehlerhaften Einschätzung durch die zuständigen Bereiche denkbar.
Darüber hinaus sind unter Berücksichtigung eines jährlichen Abschreibungsvolumens von rd. 47 Mio. EUR die o.g. aus einer etwaigen Verlängerung der Nutzungsdauer resultierenden Beträge von untergeordneter Bedeutung.
Für neue Kindertagesstätten aus jüngerer Zeit wurde das Modell gewählt KTEs durch die OGM auf einem städtischen Erbbaugrundstück bauen zu lassen und bei der OGM durch die Stadt anzumieten.
Fazit
Eine Veränderung der Nutzungsdauer von gemeindlichen Vermögensgegenständen ist nur unter ganz bestimmten strengen rechtlichen Voraussetzungen im Rahmen der durch die AfA-Rahmentabelle vorgegebenen Zeitspannen für die verschiedenen Vermögensarten denkbar. Es müssen stets sachliche Gründe für eine Verlängerung der ursprünglich geschätzten Nutzungsdauer vorliegen. Der Grundsatz der Bewertungsstetigkeit ist einzuhalten. Die Bewertungsstetigkeit wird verletzt, wenn nachträglich die Abschreibungsdauer, ohne nachträgliche Aufwendungen für qualitative Verbesserungen des jeweiligen Vermögensgegenstandes, verlängert wird.
Die in der örtlichen Rahmentabelle für Oberhausen festgelegten Nutzungsdauern liegen bei den wesentlichen Vermögensbereichen bereits an der Obergrenze der vorgegebenen und vertretbaren Nutzungsdauern.
Die angesetzten Nutzungsdauern sind durch die jeweiligen zuständigen Bereiche technisch und sachlich begründet.
Die Festlegungen für die im Rahmen der Eröffnungsbilanz bewerteten Vermögensgegenstände sollten weiterhin Bestand haben, da diese weder durch die örtliche Rechnungsprüfung noch aufgrund der überörtlichen Prüfung durch die Gemeindeprüfungsanstalt beanstandet wurden.
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
395,4 kB
|