Berichtsvorlage - M/16/2425-01
Grunddaten
- Betreff:
-
Etablierung eines Leasingmodells für Dienstfahrräder
- Status:
- öffentlich
- Vorlageart:
- Berichtsvorlage
- Federführung:
- Personal und Organisation
- Bearbeitung:
- Beate Hemm
- Verantwortung:
- Kawicki


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Umweltausschuss
|
Beschlussfassung
|
|
|
|
09.03.2017
|
Sachverhalt
Bezug
Antrag der CDU-Fraktion vom 26.01.2017 (Drucksache Nr. A/16/2286-01).
Sachdarstellung
Gem. Beschluss des Umweltausschusses vom 26.01.2017 war zu prüfen, ob den Bediensteten der Stadt und der städtischen Tochtergesellschaften ein Leasingmodell für Dienstfahrräder im Rahmen einer Entgeltumwandlung angeboten werden kann. Die Prüfung hat folgendes ergeben:
Allgemeine Hinweise
Die nachfolgenden Ausführungen beleuchten ausschließlich die besoldungsrechtlichen, tarifrechtlichen und gesetzlichen Rahmenbedingungen eines Leasingmodells für Dienstfahrräder für Beschäftigte bei der Stadt Oberhausen.
Auf die steuerrechtlichen Fragen wird an dieser Stelle nicht eingegangen.
Tarifvertragliche Regelungen zur Umwandlung von Tarifentgelt
Eine rechtliche Grundlage zur Umwandlung von Tarifentgelt („Barlohnumwandlung“) zur Begleichung von Leasingraten für ein Dienstfahrrad o. ä. besteht im Bereich des Tarifvertrages für den öffentlichen Dienst (TVöD) nicht.
Grundsätzlich kann nach § 4 Abs. 3 1. Halbsatz Tarifvertragsgesetz (TVG) auf tarifliche Rechte nur verzichtet werden, wenn dies tarifvertraglich geregelt ist.
(3) Abweichende Abmachungen sind nur zulässig, soweit sie durch den Tarifvertrag gestattet sind ….
Der TVöD sieht dies nicht vor. Lediglich mit dem Tarifvertrag zur Entgeltumwandlung für Arbeitnehmer/innen im kommunalen öffentlichen Dienst (TV EUmw / VKA) wurde eine Umwandlung von Tarifentgelt zugunsten der betrieblichen Altersversorgung geschaffen.
§ 3 (1) Der Arbeitnehmer/die Arbeitnehmerin hat Anspruch darauf, dass von seinen/ihren künftigen Entgeltansprüchen bis zu 4 v. H. der jeweiligen Beitragsbemessungsgrenze in der Rentenversicherung der Arbeiter und Angestellten (West) durch Entgeltumwandlung für ihre/seine betriebliche Altersversorgung verwendet werden
Eine Umwandlung tariflicher Entgelte zu anderen Zwecken ist insoweit mangels einer entsprechenden Tariföffnung nicht möglich.
Hierzu äußerte sich der Kommunale Arbeitgeberverband auf schriftliche Anfrage wie folgt:
Im Rahmen der gleichwohl angestrengten Prüfung der Auswirkungen einer entsprechenden Öffnungsklausel haben sich einkommenssteuerrechtliche Fragen ergeben, die unser Bundesverband, die VKA, an das Bundesfinanzministerium herangetragen hat.
Das Bundesfinanzministerium hat hierzu mitgeteilt, dass im Rahmen einer Erörterung mit den obersten Finanzbehörden der Länder der zu entscheidende Sachverhalt nicht allgemeinverbindlich habe beurteilt werden können. Aus Sicht der obersten Finanzbehörden der Länder handele es sich um eine Einzelfallentscheidung, bei der alle tatsächlichen und rechtlichen Aspekte in die Bewertung einzubeziehen seien. Es würden die allgemeinen Grundsätze zur Barlohnumwandlung und zum Vorliegen von Arbeitslohn gelten. Mangels einer verlässlichen Auskunft des Bundesfinanzministeriums würde bei einer entsprechenden tarifvertraglichen Öffnungsklausel beim Leasen und dem anschließenden Erwerb von Fahrrädern keine hinreichend sichere steuerliche Klarheit bestehen. Vielmehr bestünde das Risiko, dass bei Nutzung einer entsprechenden tarifvertraglichen Öffnungsklausel die Steuerfreiheit im Rahmen von Lohnsteueraußenprüfungen mit ungewissem Ausgang – gerade auch zu Lasten der einzelnen Beschäftigten, die ein Jobrad leasen möchten - in Frage gestellt würde.
Die Mitgliederversammlung der VKA hatte daraufhin in ihrer Sitzung am 27. November 2015 beschlossen, bis auf Weiteres über die bisherige Entgeltumwandlung zum Zwecke der betrieblichen Altersversorgung im Rahmen des TV-EUmw/VKA hinausgehende Tariföffnungsklauseln zum Zwecke der Entgeltumwandlung und Nettolohnoptimierung nicht zu verfolgen.
Etwas anderes ergibt sich auch nicht durch einen etwaigen Rückgriff auf das Günstigkeitsprinzip (§4 Abs. 3 2. Halbsatz TVG).
…. oder eine Änderung der Regelungen zugunsten des Arbeitnehmers enthalten.
Nach dem Günstigkeitsprinzip darf von den tariflichen Regelungen abgewichen werden, soweit dies für die Beschäftigten günstiger ist. Ob eine Leistung allein wegen der Nutzung steuerliche Effekte günstiger in diesem Sinne sein kann, kann nicht rechtssicher beantwortet werden. Hinzu kommt, dass Beschäftigte, die Verträge zur Verwendung von Entgelt zugunsten von Leasing o.ä. abschließen, sich längerfristig festlegen müssen und insoweit in der Verfügung des Entgelts eingeschränkt werden. Auch dies spricht gegen eine „Günstigkeit“ der entsprechenden Verwendung. Zu beachten ist weiterhin, dass die Reduzierung des Arbeitnehmerbrutto zu geringeren Abgaben bei der Sozialversicherung führt. Im Rahmen des Leasingmodells ein gewünschter Effekt, der aber auf der anderen Seite auch unerwünschte Folgen haben kann:
- Minderung von Leistungsansprüchen der Sozialversicherungsträger, z.B. bei Krankengeld und Arbeitslosengeld
- Verminderung der Bemessungsgrundlage von Ansprüchen, die vom Nettoarbeitsentgelt abhängig sind, z.B. Krankengeldzuschuss, Zuschuss zum Mutterschaftsgeld
- Verminderung des rentenversicherungspflichtigen Entgeltes mit der Folge einer geringeren Rentenzahlung
Zu dieser Thematik äußerte sich der Kommunale Arbeitgeberverband auf schriftliche Anfrage folgendermaßen:
… ein Verzicht auf tarifvertragliche Leistungen ist gem. § 4 Abs. 4 Tarifvertragsgesetz (TVG) grundsätzlich nicht möglich. Der Arbeitgeber erfüllt seine Verpflichtung auf Auszahlung des tarifvertraglich vereinbarten Entgelt jedenfalls nicht, wenn der Beschäftigte gegenüber dem Arbeitgeber auf Teile seines tarifvertraglichen Bruttoeinkommens verzichtet und der Arbeitgeber diesen (Brutto-)Betrag verwendet, um ein E-bike oder ähnliches zu leasen und dem Beschäftigten zur Nutzung überlasst. Ein Bruttoentgeltverzicht verursacht zudem zahlreiche Wechselwirkungen. Die sozialversicherungsrechtlichen Auswirkungen auf Krankengeld, Rente, ALG und auch ZVK sind u. E. jedenfalls nicht so leicht dahingehend zu bewerten, die erforderliche Vorteilhaftigkeit (§ 4 Abs. 3 TVG) der beabsichtigten Vereinbarung zweifelsfrei zu beurteilen.
Hinzu kommt, dass die Gewährung derartiger Sachleistungen anstelle der vorgesehenen Tarifentgelte nicht mit der Verpflichtung der Mitglieder des Kommunalen Arbeitgeberverbandes (KAV) zu vereinbaren sind, die geltenden Tarifverträge einzuhalten (§ 6 der KAV Satzung).
Beamtenrechtliche Regelungen zur Umwandlung von Dienstbezügen
Bei Beamtinnen und Beamten bestehen erforderliche beamtenrechtliche Rechtsgrundlagen für eine Entgeltumwandlung ebenfalls nicht.
Eine Entgeltumwandlung bei den Dienstbezügen der Beamtinnen und Beamten, gleich zu welchem Zweck, ist nach den derzeit geltenden Vorschriften nicht möglich.
Dies ergibt sich aus § 2 Abs. 3 Landesbesoldungsgesetz NW (LBesG):
„Auf die gesetzlich zustehende Besoldung mit Ausnahme der vermögens-wirksamen Leistungen kann weder ganz noch teilweise verzichtet werden.“
Ausnahmeregelungen hierzu gibt es nicht.
Hinweise der Firma „JobRad“
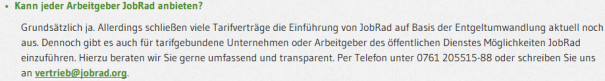
Auf der Homepage der Firma „JobRad“ wird in der Rubrik „Häufig gestelle Fragen“ auf die Frage, ob jeder Arbeitgeber JobRad anbieten kann, eingegangen.
Auf schriftliche Nachfrage teilt die Firma „JobRad“ mit:
…. zunächst vielen Dank für Ihre Nachricht und Ihrem Interesse am JobRad-Modell. In der Tat ist es leider noch so, dass die Tarife des öffentlichen Dienstes die Entgeltumwandlung der Leasingrate noch nicht zulassen…...
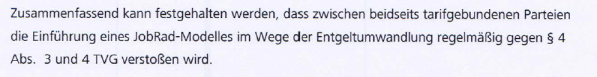
In einem Rechtsgutachten der Kanzlei Gnann, Thauer & Kollegen, das ebenfalls von der Firma „JobRad“ zur Verfügung gestellt wurde, wird ebenfalls klargestellt:
Fazit
Schon aufgrund fehlender beamtenrechtlicher und tarifrechtlicher Möglichkeiten ist die Einführung eines Dienstfahrrades im Leasingmodell nicht möglich.