Beschlussvorlage - B/18/0402
Grunddaten
- Betreff:
-
Festsetzung der Grundsteuerhebesätze 2026
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Finanzen
- Bearbeitung:
- Anja Holz
- Beteiligt:
- Dezernat 1 / Finanzen und Kultur
- Verantwortung:
- Frau Franke, Herr Tsalastras, Herr Berg
- Konsequenzen:
- Drucksache hat finanzielle Konsequenzen (siehe Sachverhalt); Drucksache hat keine klimatischen Konsequenzen


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss
|
Vorberatung
|
|
|
|
02.02.2026
| |||
|
●
Gestoppt
|
|
Haupt- und Finanzausschuss
|
Vorberatung
|
|
|
|
16.03.2026
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
09.02.2026
| |||
|
|
18.05.2026
|
Beschlussvorschlag
Der Rat der Stadt
1. verzichtet hinsichtlich dieser Drucksache gemäß § 1 Absatz 7 der Zuständigkeitsordnung für die Ausschüsse des Rates und für den Oberbürgermeister der Stadt Oberhausen auf die Vorberatung durch Ausschüsse.
2. beschließt den Erlass einer neuen Hebesatz-Satzung für die Festsetzung der Realsteuersätze Grundsteuer A und B sowie der Gewerbesteuer (unverändert) ab 01.01.2026 in der als Anlage beigefügten Fassung.
3. beschließt, sobald Rechtssicherheit in Bezug auf die Festsetzung der Realsteuersätze für die Grundsteuer B in der Gestalt von differenzierten Hebesätzen besteht, ab dem nächstmöglichen Zeitpunkt den Hebesatz für Grundsteuer B als differenzierte Hebesätze festzusetzen.
Bezug
B/17/6093 Festsetzung der Grundsteuer-Hebesätze ab dem 01.01.2025
B/18/0216 Festsetzung der Grundsteuer-Hebesätze ab dem 01.01.2026 im Rahmen einer neuen Hebesatz-Satzung
Sachverhalt
Verzicht auf die Vorberatung
Die Entscheidung über die Festsetzung der Hebesätze muss gem. § 25 Abs. 3 S. 1 Grundsteuergesetz bis zum 30.06.2026 getroffen werden, damit eine Veranlagung für 2026 rückwirkend zum 01.01.2026 möglich ist. Die nächste Ratssitzung findet am 13.07.2026 statt. Damit keine Sondersitzung terminiert werden muss, soll die Beschlussfassung in der Ratssitzung am 18.05.2026 erfolgen.
Hintergrund
Im Rahmen der Reform des Grundsteuerrechts als Konsequenz aus dem Urteil des Bundesverfassungsgerichtes /BVerfG) vom 10. April 2018 (1 BvL 11/14, 1 BvL 12/14, 1 BvR 639/11 und 1 BvR 889/12) wurde den Bundesländern durch Änderung u.a. von Art. 72 Abs. 3 des Grundgesetzes (GG), dem in Nr. 7 eine sog. Länderöffnungsklausel betreffend der Grundsteuer hinzugefügt wurde, die Möglichkeit an die Hand gegeben, abweichende Regelungen durch Gesetz zu erlassen, die die bundesrechtliche Regelung (sog. Bundesmodell) ersetzen. Hiervon hat das Land Nordrhein-Westfalen mit dem Grundsteuerhebesatzgesetz (NWGrStHsG) Gebrauch gemacht und den Kommunen die Möglichkeit eröffnet, abweichend von § 25 Abs. 4 Grundsteuergesetz (GrStG), der vorsieht, dass der Hebesatz für die in einer Gemeinde liegenden Grundstücke einheitlich sein müsse, eine weitere Differenzierung zwischen sog. Wohn- und Nichtwohngrundstücken vorzunehmen. Nichtwohngrundstücke im Sinne des Gesetzes sind gem. § 1 Abs. 2 NwGrStHsG die in einer Gemeinde liegenden unbebauten Grundstücke (§ 247 Bewertungsgesetz (BewG) und bebauten Grundstücke, die gemäß § 250 Abs. 3 BewG im Sachwertverfahren zu bewerten sind. Wohngrundstücke sind gemäß § 1 Abs. 3 NwGrStHsG die in einer Gemeinde liegenden bebauten Grundstücke, die gemäß § 250 Abs. 2 BewG im Ertragswertverfahren zu bewerten sind. Die einzige weitere Vorgabe des NwGrStHsG betreffend die Ausgestaltung der Differenzierung zwischen den beiden Grundstücksgruppen ergibt sich aus § 1 Abs. 1 S. 2, der vorgibt, dass der Hebesatz für die Nichtwohngrundstücke nicht niedriger sein darf als derjenige für die Wohngrundstücke.
Zum 1. Januar 2025 wurde vom Rat der Stadt Oberhausen eine Hebesatz-Satzung auf Basis dieses „Gesetzes über die Einführung einer optionalen Festlegung differenzierender Hebesätze im Rahmen des Grundvermögens bei der Grundsteuer Nordrhein-Westfalen“ (Nordrhein-Westfalens Grundsteuerhebesatzgesetz - NWGrStHsG) beschlossen. Die Satzung sah differenzierte Hebesätze für die Grundsteuer B für Nichtwohngrundstücke in Höhe von 1.389 v.H. und für Wohngrundstücke in Höhe von 727 v.H. vor.
Die kommunalen Spitzenverbände haben sich von Anfang an ablehnend zu diesem Regelungsansatz geäußert. Mit Blick auf die verfassungsrechtlichen Bedenken haben sowohl das Finanzministerium NRW als auch der Städtetag NRW die verfassungsrechtlichen Fragen differenzierter Hebesätze gutachterlich untersuchen lassen. Das Land NRW hat die Gutachter Prof. Dr. Drüen und Prof. Dr. Krumm beauftragt, das Gutachten wurde am 2. September 2024 veröffentlicht. Seitens des Städtetages NRW wurden Prof. Dr. Lampert und Prof. Dr. Hummel beauftragt, deren Gutachten am 24. September 2024 veröffentlicht wurde.
Dem Rat der Stadt Oberhausen wurde für die Ratssitzung vom 11.12.2024 eine Beschlussvorlage mit beiden Alternativen, nämlich mit einem einheitlichen oder alternativ mit differenzierten Hebesätzen zum Beschluss vorgelegt. Der Rat der Stadt Oberhausen entschied sich aus sozial- und gesellschaftspolitischen Gründen für die Alternative der differenzierten Hebesätze, um Wohnen nicht mit höheren Grundsteuern zu belasten.
Das Urteil des VG Gelsenkirchen
Im Rahmen der Prüfung von Klagen gegen die jeweilige Grundsteuerfestsetzung von Eigentümern, die dem höheren Hebesatz für Nichtwohngrundstücke unterfallen, hat das Verwaltungsgericht Gelsenkirchen die Hebesatzsatzungen der im Bezirk des Verwaltungsgerichts Gelsenkirchen liegenden Städte Bochum, Essen, Gelsenkirchen und Dortmund inzident geprüft und im Anschluss an die mündliche Verhandlung am 4. Dezember 2025 den Klagen vollumfänglich entsprochen und die Grundsteuerfestsetzungen in den zur gemeinsamen Verhandlung verbundenen Fällen aufgehoben, bzw. teilweise aufgehoben.
Zur Begründung führte das VG Gelsenkirchen u.a. aus, dass die von den beklagten Städten festgelegten höheren Hebesätze zur Bestimmung der Grundsteuer für in der jeweiligen Gemeinde liegende Nichtwohngrundstücke gegen den verfassungsrechtlichen Grundsatz der Steuergerechtigkeit verstießen. Darauf basierende Grundsteuerbescheide seien rechtswidrig. Die höheren Hebesätze benachteiligten die Eigentümer von Nichtwohngrundstücken ohne rechtlich tragfähigen Grund gegenüber den Eigentümern von Wohngrundstücken. Bei dem gleichen Steuergegenstand seien einheitliche Hebesätze steuergerecht. Abweichungen durch unterschiedliche Hebesätze seien zu rechtfertigen. Hierfür reichten rein fiskalische Gründe nicht aus. Die Abweichungen von einem einheitlichen Hebesatz nach unten zur Privilegierung von Wohngrundstücken durch niedrigere Hebesätze seien zwar sachlich durch Gemeinwohlzwecke begründbar, wenn sie einen Anstieg der Wohnkosten vermeiden sollen. Dagegen finden sich zur Überzeugung der Kammer des VG Gelsenkirchen keine sachlichen Gründe für die Abweichungen von einem einheitlichen Hebesatz nach oben durch die höheren Hebesätze für die Nichtwohngrundstücke. Deren Mehrbelastung sei in den betroffenen Städten nur zum Ausgleich der durch die Privilegierung der Wohngrundstücke entstehenden Steuerausfälle erfolgt.
Die Urteile sind noch nicht rechtskräftig. Das Gericht hat die Berufung bei dem Oberverwaltungsgericht (OVG) für das Land Nordrhein-Westfalen und die Sprungrevision bei dem Bundesverwaltungsgericht (BVerwG) zugelassen. Die betroffenen Städte haben Berufung bei dem Oberverwaltungsgericht (OVG) für das Land NRW eingereicht.
Eine Vorlage an das BVerfG bzw. den Verfassungsgerichtshof NRW nach Art. 100 GG unterblieb, weil das Gericht zwar Zweifel an der Verfassungskonformität des Landesrechts äußerte, jedoch nicht die notwendige vollständige Überzeugung von dessen Verfassungswidrigkeit gewann. Das Gericht ließ in der mündlichen Verhandlung erkennen, dass es das NWGrStHsG für misslungen hält.
Das Urteil des VG Düsseldorf
Das Verwaltungsgericht Düsseldorf hat im Verfahren gegen die Stadt Hilden am 10.03.2026 deren Hebesatzsatzung, soweit sie differenzierte Hebesätze für Wohngrundstücke (WG) und Nichtwohngrundstücke (NWG) auf Grundlage des nordrhein-westfälischen Grundsteuerhebesatzgesetzes (NWGrStHsG) vorsieht, als rechtswidrig und in der Folge als nichtig erachtet.
Auch wenn das VG Düsseldorf die grundsätzliche Möglichkeit einer Privilegierung des Wohnens durch geringere Hebesätze als verfassungsgemäß erachtet, betont das VG Düsseldorf, dass „die konkrete Ausgestaltung der Privilegierung von Wohnungsnutzung in der Hebesatzsatzung den gleichheitsrechtlichen Anforderungen genügen“ muss. Die im behandelten Fall hervorgerufenen Ungleichheiten sind jedenfalls bei einer Differenzierung der Hebesätze von 100% nicht mehr vom Pauschalierungs- bzw. Typisierungsgedanken gedeckt. Damit wird die Hebesatzsatzung der Stadt Hilden als teilweise rechtswidrig und insoweit für nichtig erachtet.
Die Hebesätze der Stadt Hilden sahen 650% bei Wohngrundstücken (WG) und 1.300% bei Nichtwohngrundstücken (NWG) vor, was eine Abweichung voneinander von 100% ausmacht. Die Oberhausener Hebesatzsatzung aus 2025 sah einen Hebesatz von 727% für WG und 1.389% für NWG vor, was eine Abweichung von 91% ausmacht und damit vergleichbar ist mit der Hildener. Damit kann, auch wenn noch kein Urteil des VG Düsseldorf über die Satzung der Stadt Oberhausen vorliegt, davon ausgegangen werden, dass das Gericht auch die Oberhausener Satzung für rechtswidrig und die differenzierten Hebesätze für nichtig erklären wird. Ein entsprechender Hinweis auf die ergangene Entscheidung erfolgte bereits in einem anhängigen Verfahren.
Das VG Düsseldorf stellt ausdrücklich klar, dass grundsätzlich eine Anerkennung differenzierter Hebesätze für die Privilegierung des Wohnens als gesellschaftlich relevanter Tatbestand möglich ist und auch dass die Höhe der Hebesätze kein Problem darstellt, solange sie keine erdrosselnde Wirkung haben. Die Hebesätze unterliegen der kommunalen Finanzhoheit und dienen der Deckung des Finanzierungsbedarfs einer Kommune.
Eine Privilegierung des Wohnens ist nach Ansicht des Gerichtes möglich, wenn es eine genaue Abgrenzung der Sachverhalte gibt zwischen für Wohnen genutzter Raum und Raum, der für gewerbliche oder andere Zwecke genutzt wird. Die Abgrenzung des Landesgesetzgebers in WG und NWG ist nicht sachgerecht, weil es eine große Anzahl gemischt genutzter Gebäude gibt, die bei NWG Wohnen und bei WG gewerbliche Nutzung beinhalten. Eine solche notwendige Abgrenzung verlangt das Gericht nicht von den Eigentümerinnen und Eigentümern, sondern von den Kommunen oder der Landesregierung. Aktuell ist so eine genaue Abgrenzung für die Kommunen nicht möglich, da von den Finanzämtern entsprechende Informationen nicht erhoben werden und dementsprechend nicht vorliegen. Eine Abfrage bei allen Eigentümerinnen und Eigentümern wäre notwendig, um die Räume in einem Gebäude entsprechend abzugrenzen. Außerdem wäre eine Überprüfung der Angaben kaum möglich.
Um eine solche Abgrenzung zu vermeiden, greift der Gesetzgeber auf das Instrument der Typisierung und Pauschalierung zurück. Das ist grundsätzlich kein Problem, solange es nicht zur Privilegierung einzelner Tatbestände kommt, wie dies bei den differenzierenden Hebesätzen der Fall ist. Wenn Typisierungen oder Pauschalierungen vorgenommen werden, kann dies nach Ansicht des VG Düsseldorf nur erfolgen, wenn folgende 3 Anforderungen erfüllt werden:
- Die eintretenden Härten und Ungerechtigkeiten lassen sich nur unter Schwierigkeiten vermeiden.
- Die eintretenden Härten und Ungerechtigkeiten betreffen nur eine kleine Zahl von Personen.
- Das Ausmaß der Ungleichbehandlung ist gering bzw. nicht sehr intensiv.
(vgl. Urteilsbegründung Rn. 144)
Das VG Düsseldorf hat in seiner Urteilsbegründung auf eine ausführliche Betrachtung der zwei ersten Anforderungen verzichtet und gibt nur ein paar Hinweise zu diesen zwei Aspekten. Der Grund dafür ist, dass das Ausmaß der Ungleichbehandlung offensichtlich dermaßen überhöht ist, dass dies ausreicht, um die Unrechtmäßigkeit der differenzierten Hebesätze festzustellen. Leider macht das Gericht keine Ausführungen was eine geringe Ungleichbehandlung wäre, die man tolerieren könnte. Aufgrund der mündlichen Ausführungen bei der Gerichtsverhandlung könnte eine Abweichung von bis zu 20% der jeweiligen Hebesätze von geringem Ausmaß sein. Sicher ist dies aber nicht.
Dies würde für die Stadt Oberhausen differenzierte Hebesätze in Höhe von 875 v. H. für Wohngrundstücke und 1.050 v. H. für Nichtwohngrundstücke bedeuten.
Eine solche Differenzierung muss aber auch noch den beiden anderen Anforderungen entsprechen. In der Gerichtsverhandlung hat die Richterin angedeutet, dass sie sehr wohl der Ansicht ist, dass die unter Ziffer 1. angesprochenen Schwierigkeiten überwindbar sind. Die Kommunen könnten durch eine Abfrage oder ein zu entwickelndes Antragsverfahren, auch wenn dies mit erheblichem Aufwand verbunden wäre, eine relativ genaue Abgrenzung hinbekommen. Eine solche genauere Abgrenzung steht aber im Widerspruch zum Grundsteuerhebesatzgesetz des Landes (NWGrStHsG), welches eine weitere Abgrenzung und Differenzierung nicht vorsieht. Dies kann nur durch den Landesgesetzgeber aufgelöst werden.
Das Gericht macht auch keine Angaben, was die in unter Ziffer 2. angesprochene verhältnismäßig kleine Zahl von betroffenen Personen angeht. Es ist aber davon auszugehen, dass es bei der Betrachtung der Wohnverhältnisse in den Innenstädten der Oberhausener Stadtteile und Quartiere eine beträchtliche Anzahl von betroffenen Personen gibt.
Erschwerend kommt beim Urteil des VG Düsseldorf hinzu, dass beide Hebesätze für nichtig erklärt werden, der für WG und NWG. Damit erhöht sich das finanzielle Risiko erheblich. War im Gelsenkirchener Urteil das finanzielle Risiko begrenzt auf die Rückzahlung der Differenz zwischen hohem und geringerem Hebesatz, so bedeutet das Düsseldorfer Urteil die Rückzahlung der gesamten Grundsteuer für die Klagenden und zwar aller Klagenden auch die der WG-Besitzer.
Fazit
Abschließend gilt festzuhalten, dass die einzige rechtssichere Festsetzung von Hebesätzen für die Grundsteuer aktuell der einheitliche Hebesatz ist. Das Durchlaufen des Instanzenzugs (Berufung beim Oberverwaltungsgericht NRW und ggf. Revision beim Bundesverwaltungsgericht) kann mehrere Jahre in Anspruch nehmen. Erst danach stünde fest, ob und ggf. wie ein differenzierter Hebesatz rechtssicher umgesetzt werden kann. Die Stadt Oberhausen muss erstmal die Entscheidung des Verwaltungsgerichtes abwarten und dann entscheiden, ob in die Berufung gegangen wird, was zu empfehlen ist, um abschließend Rechtssicherheit zu erreichen.
Nach Informationen des Städtetages nach der Sitzung des Finanzausschusses im März 2026 ist der Großteil der Mitglieder bestrebt die Rückkehr zu einem einheitlichen Hebesatz zu erreichen, sofern nicht bereits für das Jahr ein einheitlicher Hebesatz für die Grundsteuer B beschlossen worden ist (z. B. Dortmund 800 v. H.). Duisburg ist mit Beschluss vom 24.02.2026 zum einheitlichen Hebesatz (1.169 v. H.) zurückgekehrt. Gelsenkirchen plant die Rückkehr zum einheitlichen Hebesatz (980 v. H.) lt. Ratsvorlage für den 21.05.2026. In Essen soll der Beschluss in der Ratssitzung am 27.05.2026 getroffen werden. Ziel der Kommunen ist eine rechtssichere Grundsteuerfestsetzung und daraus folgend die Sicherung der Steuereinnahmen zur Finanzierung der kommunalen Aufgaben.
Aktuell kann eine Entlastung des Wohnens im Rahmen der Grundsteuer, wenn man keine Steuerverluste in Kauf nehmen kann, nur erreicht werden, wenn das Land bei der Festlegung der Messwerte das Wohnen wie in anderen Bundesländern entlastet. Hier ist die Landesregierung dringend aufgefordert, tätig zu werden und nicht den Instanzenweg abzuwarten. Die Wohnkosten dürfen nicht immer weiter unnötig steigen, und die Verantwortung darf nicht einfach auf die Kommunen verlagert werden, die keine Möglichkeiten haben hier tätig zu werden.
Grundsätzlich wird über die Hebesatzsatzung, soweit Änderungsbedarf besteht, vor Beginn des maßgeblichen Veranlagungszeitraums entschieden, damit die Steuern mit dem Jahresbescheid, der zu Beginn des Jahres ergeht, festgesetzt werden können. Weil zu diesem Zeitpunkt die schriftliche Urteilsbegründung des VG Gelsenkirchen noch nicht vorlag, konnte der Beschluss zum üblichen Zeitpunkt nicht gefasst werden. Dieser Beschluss soll nunmehr nachgeholt werden. Der § 25 Abs. 3 S. 1 GrStG räumt den Gemeinden die Möglichkeit ein, bis zum 30. Juni eines Kalenderjahres (in diesem Fall: 30. Juni 2026) mit Wirkung vom Beginn dieses Kalenderjahres (rückwirkend ab 1. Januar 2026) einen frei wählbaren Beschluss über Hebesätze zu fassen bzw. zu ändern.
Die Grundsteuer stellt eine wichtige Einnahmequelle der Stadt Oberhausen dar. Die zukünftige Handlungsfähigkeit der Stadt kann nur unter Ausschöpfung aller Einnahmequellen erhalten bleiben. Die Grundsteuer ist eine wichtige Steuer zur Sicherung der kommunalen Selbstverwaltung, und daher kann auf die Anpassung des Hebesatzes nicht verzichtet werden. Ohne sie ist der durch die Gemeindeordnung NRW geforderte Haushaltsausgleich im Jahr 2033 nicht zu erreichen.
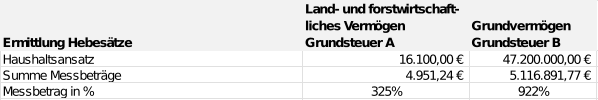
Zum jetzigen Zeitpunkt kann lediglich eine Empfehlung für die Festlegung eines einheitlichen aufkommensneutralen Hebesatzes in Höhe von 922 v. H. ausgesprochen werden. Sobald die höchstrichterliche Rechtsprechung die Festsetzung von differenzierten Hebesätzen für rechtmäßig erklärt hat, soll die Festsetzung der Hebesätze ab dem nächstmöglichen Zeitpunkt in der Form von differenzierten Hebesätzen erfolgen.
Nachrichtlich wird darauf hingewiesen, dass der im vorgelegten Satzungsentwurf ebenfalls enthaltene Hebesatz für die Gewerbesteuer unverändert bleibt.
Mit den zum 01.01.2025 beschlossenen Hebesätzen konnten die angestrebten Haushaltsziele für die Grundsteuer A und B für 2025 nicht erreicht werden. Nach dem aktuellen Stand bleiben die Grundsteuererträge im Haushaltsjahr 2025 ca. 1,48 Mio. EUR unter den Haushaltsansätzen.
Maßgeblich für die Ermittlung der Hebesätze der Grundsteuer ist die Summe der neu festgesetzten und für die Stadt bindenden Messbeträge für alle Grundstücke in Oberhausen, die die Oberhausener Finanzämter übermittelt haben. Um vor allem die bereits für das Jahr 2025 prognostizierten Einnahmen von 16.100 EUR aus der Grundsteuer A und 47,2 Mio. EUR aus der Grundsteuer B erzielen zu können, bleibt der Stadt nur die Möglichkeit, die Hebesätze für 2026 anzupassen.
Die Hebesätze für Grundsteuer A und B bedeuten keine Steuermehreinnahmen gegenüber der bisherigen Haushaltsplanung (aufkommensneutral). Sie sind vielmehr eine notwendige Korrektur der Auswirkungen der Grundsteuerreform auf den Haushalt der Stadt Oberhausen. Ohne Anpassung der Hebesätze würde die Stadt deutlich geringere Einnahmen aus der Grundsteuer erzielen als bislang geplant.
Für das Veranlagungsjahr 2026 wird für Grundstücke i.S.d. § 1 Abs. 1 Satz 1 Nr. 2 und 3 NwGrStHsG gemäß § 1 Abs.1 Satz 3 NwGrStHsG aus Gründen der Rechtssicherheit ein zusammengefasster Hebesatz in identischer Höhe vorgeschlagen. Um Aufkommensneutralität zu erzielen, errechnen sich folgende Hebesätze:
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
152,6 kB
|