Beschlussvorlage - B/17/6093
Grunddaten
- Betreff:
-
Festsetzung der Grundsteuer-Hebesätze ab dem 01.01.2025
- Status:
- öffentlich
- Vorlageart:
- Beschlussvorlage
- Federführung:
- Finanzen
- Bearbeitung:
- Anja Holz
- Beteiligt:
- Dezernat 1 / Finanzen und Kultur
- Verantwortung:
- Frau Franke; Herr Tsalastras; Herr Schranz
- Konsequenzen:
- Drucksache hat finanzielle Konsequenzen (siehe Sachverhalt); Drucksache hat keine klimatischen Konsequenzen


Beratungsfolge
| Status | Datum | Gremium | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss
|
Vorberatung
|
|
|
|
09.12.2024
| |||
|
●
Erledigt
|
|
Rat der Stadt
|
Beschlussfassung
|
|
|
|
16.12.2024
|
Beschlussvorschlag
Alternative 1
Der Rat der Stadt beschließt die Satzung über die Festsetzung der Hebesätze der Grundsteuer A und des einheitlichen Hebesatzes der Grundsteuer B sowie der Gewerbesteuer (unverändert) der Stadt Oberhausen (Hebesatzsatzung) gemäß Anlage 1.
Alternative 2
Der Rat der Stadt beschließt die Satzung über die Festsetzung der Hebesätze der Grundsteuer A und der differenzierenden Hebesätze der Grundsteuer B sowie der Gewerbesteuer (unverändert) der Stadt Oberhausen (Hebesatzsatzung) gemäß Anlage 2.
Die Entscheidung für differenzierende Hebesätze wird aus sozial- und gesellschaftspolitischen Gründen getroffen. Mit dem begünstigenden Hebesatz für die Grundsteuer B sollen die Wohnnebenkosten stabilisiert, bzw. reduziert werden.
Bezug
Kein Bezug
Sachverhalt
Die Grundsteuer ist eine kommunale, ertragsunabhängige Objektsteuer und wird auf den Grundbesitz, d. h. auf bebaute und unbebaute Grundstücke, sowie land- und forstwirtschaftliche Betriebe erhoben. Gezahlt wird sie grundsätzlich von den Eigentümerinnen und Eigentümern. Eine Umlage auf Mieter und -innen ist im Rahmen der Mietnebenkostenabrechnung möglich.
Unterschieden wird in
- Grundsteuer A für land- und forstwirtschaftliche Betriebe
und
- Grundsteuer B für alle anderen Grundstücke.
Das Verfahren zur Berechnung der Grundsteuer ist dreistufig und erfolgt durch das zuständige Finanzamt und durch die Kommune:
Berechnungsschritte der Grundsteuer
- Stufe 1: Grundsteuerwert (Feststellung durch das Finanzamt)
- Stufe 2: Grundsteuerwert x Steuermesszahl = Grundsteuermessbetrag (Veranlagung durch das Finanzamt)
- Stufe 3: Grundsteuermessbetrag x Hebesatz = Grundsteuer (Veranlagung durch die Kommune)
Das Bundesverfassungsgericht hat mit Urteil vom 10.04.2018 entschieden, dass die bisherige Bemessungsgrundlage der Grundsteuer wegen eines Verstoßes gegen den Gleichheitsgrundsatz des Art. 3 GG auf Grund veralteter Grundstückswerte (Einheitswerte) nicht mehr verfassungsgemäß ist. Für die laufende Besteuerung wurden die Einheitswerte für Grundbesitz in den „alten“ Bundesländern auf der Grundlage der Wertverhältnisse zum 01.01.1964 und in den „neuen“ Bundesländern zum 01.01.1935 angewendet. Das bisherige Recht der Einheitsbewertung sah ursprünglich alle sechs Jahre eine neue Hauptfeststellung, d. h. eine Wertaktualisierung des Grundbesitzes, vor. Die Hauptfeststellung zum 01.01.1970 unterblieb wie alle weiteren in den Folgejahren, so dass (in den alten Bundesländern) der erste auch der letzte tatsächliche Hauptfeststellungszeitpunkt (01.01.1964) blieb. Alle später errichteten Gebäude wurden nachträglich zu den Wertverhältnissen von 1964 bewertet. Das Festhalten an diesem Hauptfeststellungszeitpunkt führe nach dem o. g. Urteil des Bundesverfassungsgerichtes zu ungerechtfertigten gravierenden und umfassenden Ungleichbehandlungen von Grundvermögen.
Das Bundesverfassungsgericht gewährte dem Bundesgesetzgeber eine Übergangszeit bis zum 31.12.2019, um ein neues rechtskonformes Gesetz zu beschließen.
Dieser Verpflichtung kam der Bund mit dem Beschluss des Grundsteuer-Reformgesetzes (GrStRefG, BGBl. I 2019 S.1794, veröffentlicht am 02.12.2019) nach. Mit der Neuregelung wurde erstmals im Bewertungsgesetz eine Länder-Öffnungsklausel geschaffen, die es den Bundesländern ermöglicht, durch abweichende landesrechtliche Regelungen das Bundesrecht zu modifizieren.
Das Bundesmodell wurde wie bisher wertorientiert ausgestaltet und unterscheidet bei der Wertermittlung zwischen Wohngrundstücken, für die der Wert nach dem Ertragswertverfahren zu ermitteln ist, und Nicht-Wohngrundstücken (z. B. Geschäfts- oder gemischt genutzte Grundstücke), für die das vereinfachte Sachwertverfahren zur Anwendung kommt. Zudem werden künftig bei land- und forstwirtschaftlichen Betrieben Wohngebäude, die bisher der Grundsteuer A unterlagen, in die Grundsteuer B einbezogen und mit dem regelmäßig höheren Hebesatz der Grundsteuer B belastet.
Bund und Ländern wurden fünf weitere Jahre Zeit gegeben, das Gesetz insoweit umzusetzen, um alle rund 36 Mio. Grundstücke bundesweit neu zu bewerten. Die Neubewertung aller Grundstücke sollte somit spätestens zum 31.12.2024 abgeschlossen sein. Das neue Grundsteuerrecht ist erstmals ab dem 01.01.2025 verbindlich anzuwenden. Die Bewertung im Stadtgebiet Oberhausen ist nach Aussagen der Finanzämter Oberhausen-Nord und Oberhausen-Süd abgeschlossen. Laufende Datenlieferungen betreffen bereits Änderungen der vorausgegangenen Neubewertung.
Das Aufkommens- und Hebesatzrecht verbleibt bei den Kommunen. Ebenso bleiben die Verwaltungszuständigkeiten unverändert. Ein erklärtes Ziel, zu dem es aber keine rechtliche Verpflichtung gibt, war die Aufkommensneutralität. Das Gesamtaufkommen der Grundsteuer soll nach der Reform dem Gesamtaufkommen vor der Reform entsprechen. Dies bedeutet selbstverständlich nicht, dass die individuelle Grundsteuerbelastung gleichbleibt. Aufgrund der Neubewertung der Grundstücke ergeben sich Belastungsverschiebungen. Hierzu hatte das Bundesministerium der Finanzen ausgeführt, „dass es eine unvermeidliche Folge des Urteils des Bundesverfassungsgerichts ist, dass es für die einzelnen Eigentümerinnen und Eigentümer zu einer Mehr- oder Minderbelastung kommen kann. Dies gilt unabhängig vom gewählten Grundsteuermodell für alle Länder und ist schon deshalb zwingend, weil die bisherige Grundlage für die Steuererhebung nicht verfassungskonform ist und eine Neubewertung des Grundbesitzes erfordert. Das neue Bewertungsrecht gewährleistet eine gleichmäßige Neubewertung der Grundstücke nach objektiven Kriterien und beseitigt damit den bisherigen verfassungswidrigen Zustand. Belastungsverschiebungen im Einzelfall sind unvermeidbar und folgerichtig.“
Die Grundsteuer für den einzelnen Steuerpflichtigen kann sich erhöhen, reduzieren oder gleichbleiben. Insgesamt wird es in erheblichem Umfang zu Belastungsverschiebungen kommen (müssen), um die vom Bundesverfassungsgericht geforderte steuerliche Gleichbehandlung sicherzustellen. In der Summe ist das Volumen der Grundsteuermessbeträge nach dem neuen Recht in Oberhausen gesunken, so dass höhere Hebesätze zur Sicherung der Aufkommensneutralität unvermeidbar sind.
Auswertung zum Stand 18.11.2024
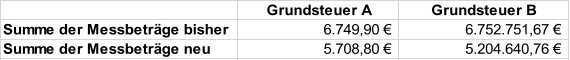
Das Finanzministerium NRW veröffentlicht als Serviceleistung eigene Berechnungen auf Grundlage der sogenannten Messbetragsverzeichnisse für die Grundsteuer A und B. Es bezieht sich auf den Datenstand zum Stichtag 01.01.2024 und weist das Volumen der Grundsteuermessbeträge nach altem und nach neuem Recht aus.
Nach dem Datenstand September 2024 wurden als Ergebnisse für die aufkommensneutrale Festsetzung der Grundsteuer A ein Hebesatz in Höhe von 276%, als einheitlicher Hebesatz für die Grundsteuer B ein Wert in Höhe von 870% und als Hebesätze für die Grundsteuer B im Fall der differenzierenden Hebesätze für Wohngrundstücke ein Wert in Höhe von 707% und für Nicht-Wohngrundstücke in Höhe von 1.310% mitgeteilt.
Das Bestandsverzeichnis des Finanzministeriums zum 01.01.2024 ist nicht deckungsgleich mit den im laufenden Datenaustausch über IT.NRW übermittelten Veranlagungsdaten.
Aufgrund der unterschiedlichen Berechnungsgrundlagen stellt das Finanzministerium NRW auf seiner Homepage aufkommensneutrale Hebesätze dar, die somit mit den eigenen Berechnungen des Fachbereichs 1-1-70/Grundbesitzabgaben auf Grundlage der übermittelten Veranlagungsdaten nicht übereinstimmen und auch nicht übereinstimmen können.
Aktuell gelten in Oberhausen der Hebesatz für die Grundsteuer A seit dem 01.01.2000 und der für die Grundsteuer B seit dem 01.01.2017:
- Grundsteuer A für land- und forstwirtschaftliche Betriebe 250 v.H.
- Grundsteuer B für alle anderen Grundstücke 670 v.H.
Die Stadt Oberhausen prognostizierte für 2024 Erträge aus der Grundsteuer:
- Grundsteuer A 0,016 Mio.EUR
- Grundsteuer B 46,5 Mio.EUR
Zur Erreichung dieser Ansätze im Haushaltsjahr 2025 wären folgende Hebesätze erforderlich:
Auswertung zum Stand 18.11.2024
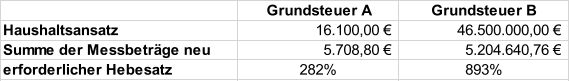
Bei der Ermittlung der Hebesätze wurde nicht berücksichtigt, dass von etwa 60.000 Bewertungen auf Oberhausener Stadtgebiet ca. 16.000 bei der Finanzverwaltung per Rechtsbehelf angefochten wurden. Es liegen keine Erkenntnisse vor, inwieweit die Rechtsbehelfsverfahren Aussichten auf Erfolg haben und wann diese abschließend bearbeitet sein werden. Soweit die Verfahren zu niedrigeren Messbeträgen führen, sind Mindereinnahmen der Stadt die Folge.
Das Land NRW hat ebenso wie acht weitere Bundesländer das Bundesmodell unverändert übernommen. Mit diesem Grundsteuermodell sind tendenziell z. T. erhebliche Belastungsverschiebungen zu Lasten von Wohngrundstücken und zu Gunsten von Nicht-Wohngrundstücken verbunden. Grundsätzlich war es Intention des Gesetzgebers, mit der Neubewertung die Differenzen zwischen den Bemessungsgrundlagen (Grundsteuerwerten) und den tatsächlichen Grundstückswerten zu reduzieren. Die nunmehr aufgetretene Diskrepanz zwischen den Grundsteuermessbeträgen von Wohngrundstücken und Nichtwohngrundstücken im Verhältnis zu den alten Messbeträgen könnte ihre Ursache in den unterschiedlichen Verfahren zur Wertermittlung, dem Ertragswertverfahren bei Wohngrundstücken und dem Sachwertverfahren bei Nicht-Wohngrundstücken haben. Die Unterschiede der Steuermesszahlen sind nur gering und können starke Differenzen der Bewertung nicht auffangen.
|
Wohngrundstücke sind Grundstücke im Sinne des § 249, Abs. 1, Nrn. 1 bis 4 Bewertungsgesetz (BewG) |
Nichtwohngrundstücke sind Grundstücke im Sinne der §§ 246 und 249, Abs. 1, Nrn. 5 bis 8 BewG |
|
Steuermesszahl = 0,31 Promille |
Steuermesszahl = 0,34 Promille |
|
Einfamilienhäuser Zweifamilienhäuser Mietwohngrundstücke Wohnungseigentum
|
Unbebaute Grundstücke Teileigentum Geschäftsgrundstücke gemischt genutzte Grundstücke sonstige bebaute Grundstücke |
Auswertung zum Stand 18.11.2024
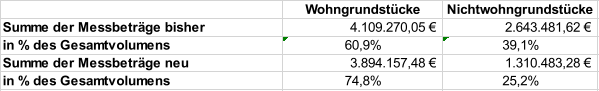
Die kommunalen Spitzenverbände in NRW hatten bereits frühzeitig im Januar 2022 und mehrfach auf diese tendenziellen Belastungsverschiebungen hingewiesen und eine Änderung der vom Bund übernommenen, landeseinheitlichen Grundsteuermesszahlen dringend empfohlen. Durch diese Anpassung könnte die nach altem Recht bestehende Belastungsdifferenzierung durch eine stärkere Spreizung der Grundsteuermesszahlen zwischen Wohngrundstücken und Nichtwohngrundstücken wiederhergestellt werden. Durch die Länder-Öffnungsklausel wäre eine solche landesgesetzliche Abweichung vom Bundesrecht möglich. Sachsen, das Saarland und Berlin haben jeweils ihre Grundsteuermesszahlen in dieser Weise angepasst.
Anstelle einer landesweiten Anpassung der Grundsteuermesszahlen hat der Landtag NRW am 04.07.2024 das Grundsteuerhebesatzgesetz (NWGrStHsG, GV. NRW. S. 490) verabschiedet. Mit dem Gesetz über die Einführung einer optionalen Festlegung differenzierender Hebesätze im Rahmen des Grundvermögens bei der Grundsteuer Nordrhein-Westfalen (Nordrhein-Westfalens Grundsteuerhebesatzgesetz - NWGrStHsG) eröffnet das Land den Kommunen die Möglichkeit, für die nach dem Ertragswertverfahren bewerteten Grundstücke auf der einen, und für die nach dem Sachwertverfahren bewerteten Grundstücke auf der anderen Seite, differenzierende Hebesätze zu beschließen. Dabei darf der Hebesatz für Nichtwohngrundstücke jedoch nicht niedriger sein als derjenige für Wohngrundstücke. Um Aufkommensneutralität innerhalb der Gruppe zu erzielen, errechnen sich folgende Hebesätze:
Auswertung zum Stand 18.11.2024
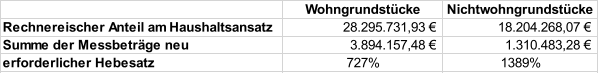
Die Gemeinde kann auch nach wie vor für beide Grundstücksgruppen einen einheitlichen Hebesatz (893%) festlegen.
Bekanntlich hat bereits das Gesetzesvorhaben erhebliche Kritik seitens der Kommunen ausgelöst. Insbesondere sind von den kommunalen Spitzenverbänden große Zweifel an einer verfassungskonformen Anwendung differenzierender Hebesätze formuliert worden.
Es besteht die ernste Sorge, dass differenzierende Hebesätze rechtlich angreifbar sind. Vor diesem Hintergrund hat das Finanzministerium NRW (FM NRW) ein Rechtsgutachten (Anlage 3) in Auftrag gegeben, mit dem diese rechtlichen Zweifel ausgeräumt werden sollten. Zugleich hat der Städtetag NRW ein eigenes Rechtsgutachten (Anlage 4) eingeholt. Die beiden Gutachten kommen im Wesentlichen zu gegensätzlichen Rechtsauffassungen.
Die Gutachter für das FM NRW kommen zu der Auffassung, dass
- bei einer Hebesatzprivilegierung der Wohngrundstücke von bis zu etwa 50 Prozent – welche etwa der Messzahlenprivilegierung in Sachsen und im Saarland zwischen Wohnen und Nichtwohnen entspricht – keine bedeutsamen verfassungsrechtlichen Risiken oder Begründungsaufwände für die Kommunen entstehen, soweit die Differenzierungsentscheidung des Satzungsgebers auf das sozial- und gesellschaftspolitische Ziel einer Wohnnebenkostenstabilisierung bzw. –reduzierung zurückgeführt werden kann.
Auf den ersten Blick scheint die Voraussetzung für Oberhausen erfüllt. Paart man beide Steuervergünstigungen, nämlich Steuermesszahl in NRW und möglicher Hebesatz in Oberhausen ist das Verhältnis 1 zu 2 marginal überschritten (1 zu 2,09):
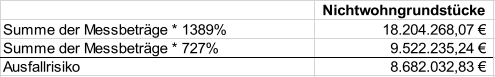
Wohngrundstücke: 0,31 ‰ * 727% = 225,37
Nichtwohngrundstücke: 0,34 ‰ * 1389% = 472,26
Die Orientierung an der vor der Grundsteuerreform geltenden Belastungsverteilung sei nach Auffassung der Gutachter zulässig. Die Höhe, der sich daraus ergebenden Hebesatzdifferenzierung, stößt nach dem Gutachten aber erst dann an Rechtfertigungsgrenzen, wenn die Hebesatzdifferenzierung deutlich jenseits von 1 zu 2 (Wohnen zu Nichtwohnen) ausfalle, weil damit die Gefahr bestehe, den Charakter der Grundsteuer zu verändern. Dies liegt in Oberhausen nicht vor.
- im Falle einer (hypothetischen) Gleichheitswidrigkeit einer differenzierenden Satzung, das Steuerausfallrisiko der Kommunen zumindest auf das Niveau einer Anwendung des niedrigeren Hebesatzes für alle Grundstücksarten begrenzt wäre.
Berechnung des Steuerausfallrisikos für Nicht-Wohngrundstücke:
Da allerdings bis zu einer endgültigen Klärung durch die höchstrichterliche Rechtsprechung mehrere Jahre vergehen können, liegt hier ein massives fiskalisches Risiko für die Städte und Gemeinden vor. Soweit die festgesetzten Steuern von der Vollziehung auszusetzen sind, weil Zweifel an der Rechtmäßigkeit bestehen, fehlen bereits unterjährig Finanzmittel.
- die Kommune innerhalb der Hebesatzsatzung keine besondere Begründung im Falle einer Hebesatzdifferenzierung formulieren müsse. Das gelte auch, wenn eine Kommune auf eine Differenzierung der Hebesätze verzichte.
- die Anwendung des höheren Hebesatzes für gemischt genutzte Grundstücke, also Grundstücke, die Wohnzwecken und auch anderen Zwecken dienen, als zulässige Typisierungsfolge zulässig ist.
Das zweite Rechtsgutachten, eingeholt durch den Städtetag Nordrhein-Westfalens, formuliert dagegen, welche rechtlichen Risiken bei der Anwendung differenzierender Hebesätze auf die Städte und Gemeinden zukommen. Letztendlich kommt das Gutachten hinsichtlich der verfassungsrechtlichen Risiken zu gegensätzlichen Schlussfolgerungen als das Anfang September veröffentlichte Gutachten des FM NRW. Naturgemäß bleibt bis zu einer endgültigen Klärung durch die Rechtsprechung offen, ob und inwieweit sich die jeweiligen Argumentationslinien beider – jeweils von renommierten Gutachtern vorgelegten – Gutachten durchsetzen werden. Das Gutachten des Städtetages NRW bestätigt aber in jedem Fall die bereits im Gesetzgebungsverfahren geäußerte Kritik der Kommunen an der mangelnden Rechtssicherheit der neugeschaffenen Landesregelung für die Hebesatzdifferenzierung. Es bestätigt sich nunmehr insbesondere, dass die Anwendung der Neuregelung mit erheblichen administrativen und fiskalischen Folgerisiken verbunden ist. Das Gutachten des Städtetages NRW zeigt zudem auf, dass vielen klagewilligen Steuerpflichtigen und Verbänden mehrere Argumentationslinien gegen differenzierende Hebesatzsatzungen zur Verfügung stehen, die sie grundsätzlich durch alle Instanzen tragen könnten. Zumindest hohe Fallzahlen an Widersprüchen gegen neue Grundsteuerbescheide, die auf differenzierenden Hebesatzsatzungen beruhen und damit einhergehenden großer Personal- und Kosteneinsatz, sind sehr wahrscheinlich.
Die Gutachter für den Städtetag kommen zu der Auffassung, dass
- wie bereits das Gutachten des FM NRW erläutert, bei Gleichheitswidrigkeit einer differenzierenden Hebesatzsatzung das Steuerausfallrisiko der Kommunen regelmäßig nur auf das Niveau einer allgemeinen Anwendung des ermäßigten Hebesatzes für alle Grundstücksarten begrenzt sei. Was im vorherigen Gutachten ein Steuerausfallrisiko von 8.682.033 € pro Jahr ausmacht.
- die konkrete Ausgestaltung des „Gesetzes über die Einführung einer optionalen Festlegung differenzierender Hebesätze im Rahmen des Grundvermögens bei der Grundsteuer Nordrhein-Westfalens“ (NWGrStHsG), welche lediglich eine Differenzierung der Hebesätze nach Wohn- und Nichtwohn-Grundstücken zulässt, regelmäßig ungeeignet ist, um auf dieser Rechtsgrundlage in der kommunalen Praxis eine Hebesatzdifferenzierung wählen und begründen zu können, die den allgemeinen gleichheitsrechtlichen Anforderungen der Verfassungsrechtsprechung an begünstigende Steuerverschonungsregelungen genügt.
- Eine Anwendung der Differenzierungsmöglichkeit führt zunächst zu einer rechtfertigungsbedürftigen Ungleichbehandlung von Wohn- und Nichtwohngrundstücken.
- Da stets nur die gesamte Gruppe aller Wohngrundstücke (also alle Ein- und Zweifamilienhäuser, Wohnungseigentum, Mietwohngrundstücke) undifferenziert begünstigt werden kann, und diese Gruppe regelmäßig zahlen- und wertmäßig den deutlich größten Anteil an den gemeindlichen Grundstücken ausmacht, unterliegt bei Anwendung der Differenzierung regelmäßig nur noch ein kleiner Teil der Steuerpflichtigen der Regelbesteuerung. Bereits hieraus ergibt sich ein erheblich erhöhter Rechtfertigungszwang.
Anzahl der Wohngrundstücke: 51.955 (88%)
Anzahl der Nichtwohngrundstücke: 6.950 (12%)
- Diese Rechtfertigungsanforderungen werden nochmals weiter dadurch gesteigert, dass die Entlastungen für die Wohngrundstücke mit Blick auf das Ziel der Aufkommensneutralität in der Regel durch Mehrbelastungen bei den Nichtwohngrundstücken gegenfinanziert werden. In der Praxis steht also in der Regel einer relativ geringeren Entlastung bei den einzelnen Wohngrundstücken eine relativ größere Zusatzbelastung bei den einzelnen Nichtwohngrundstücken gegenüber. Die gleichheitsrechtlichen Rechtfertigungsanforderungen steigen aber mit dem Ausmaß der Abweichung und ihrer Bedeutung für die Verteilung der Steuerlast insgesamt.
Bei einem einheitlichen Hebesatz von 893% würden
von den Wohngrundstücken in Oberhausen
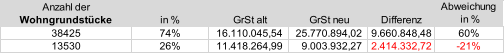
- 74% mehr belastet Mehrsteuern in Höhe von 9.660.848,48 EUR
- 26% weniger belastet Mindersteuern in Höhe von 2.414.332,72 EUR
von den Nicht-Wohngrundstücken in Oberhausen
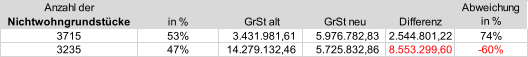
- 53% mehr belastet Mehrsteuern in Höhe von 2.544.801,22 EUR
- 47% weniger belastet Mindersteuern in Höhe von 8.553.299,60 EUR
- Ergänzend ist zu berücksichtigen, dass § 15 Abs. 2 bis 4 Grundsteuergesetz (GrStG) bereits Messzahlenprivilegierungen für einzelne Wohngrundstücke enthält, so dass es hier zu unzulässigen Überprivilegierungen kommen kann.
- Die Steuerverschonungsregelungen sind mit dem Missverhältnis zwischen Begünstigung und Regelbesteuerung nicht in Einklang zu bringen. Es mangelt der Regelung an Zielgenauigkeit. Die Begünstigung weiter Teile des Steuergegenstandes bedürfte also einer spezifischen Rechtfertigung. Allein der Zweck, Wohnnutzungen insgesamt zu fördern, dürfte hierzu nicht ausreichen.
- Das Ziel einer (ggf. nur temporären) Abmilderung der Belastungsverschiebungen im Zuge der Grundsteuerreform trägt auch nicht als spezifischer Rechtfertigungsgrund. Denn auch hier führt die zu grobe Ausgestaltung der Differenzierungsmöglichkeiten dazu, dass von der Begünstigung auch relativ viele Grundstücke profitieren, die auch im Falle eines (aufkommensneutralen) Einheitshebesatzes nicht höher besteuert würden als vor der Reform. Umgekehrt lassen sich auch in Oberhausen zahlreiche Nichtwohn-Grundstücke identifizieren, die auch bei Anwendung eines (aufkommensneutralen) Einheitshebesatzes im Zuge der Reform nicht entlastet, sondern ebenfalls höher belastet werden.
- für 26% der Wohngrundstücke sinkt bei einem einheitlichen Hebesatz (893%) die Grundsteuer, 74% zahlen mehr als vor der Reform
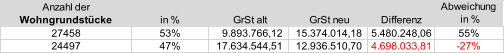
- für 47% der Wohngrundstücke sinkt bei einem ermäßigten Hebesatz (727%) die Grundsteuer, 53% zahlen mehr als vor der Reform
- für 47% der Nicht-Wohngrundstücke verringert sich bei einem einheitlichen Hebesatz (893%) die Steuerbelastung, für 53% steigt sie
- für 34% der Nicht-Wohngrundstücke verringert sich selbst bei einem differenzierenden Hebesatz (1389%) die Steuerbelastung, für 66% steigt sie
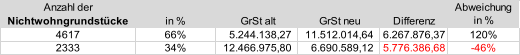
Auffällig ist, dass die Neubewertung für Grundstücke mit hohen Grundsteuermessbeträgen im Neuverfahren zu erheblichen Entlastungen führt.
- Die Förderung des Wohnens vermag grundsätzlich steuerliche Verschonungen rechtfertigen. Eine Hebesatzdifferenzierung kann allerdings auch als partielle „Rückgängigmachung“ der verfassungsrechtlich gebotenen Neubewertung gedeutet werden. Ob darin dann noch ein legitimes Ziel gesehen werden kann, ist mindestens zweifelhaft.
- Im Rahmen einer Gesamtabwägung der Rechtfertigungsgründe ist dann auch noch zu berücksichtigen, dass ein mit der Grundsteuer verbundener Fördereffekt in vielen Fällen nur sehr gering ausfällt.
- Auch in der Ungleichbehandlung gemischt genutzter Grundstücke sehen die Gutachter ein gravierendes Problem, zumindest wenn diese mit Blick auf die Typisierungsrechtsprechung nicht nur in geringem Umfang in der Gemeinde vorkommen.
- Das differenzierende Hebesatzrecht eröffnet den Kommunen die Möglichkeit, über den Hebesatz nicht mehr nur das Belastungsniveau zu bestimmen, sondern zusätzlich auch in die Belastungsstruktur regelnd einzugreifen. Die letztgenannte Regelungsbefugnis ist aber durch die Anbindung ans Hebesatzrecht nur implizit geregelt worden. Mit Blick auf den gerade bei der Abweichungsgesetzgebungskompetenz zu beachtendem Grundsatz der rechtsstaatlichen Normenklarheit und -wahrheit hätte es aber einer ausdrücklichen, die Regelungsmaterie der Belastungsstruktur unmittelbar adressierenden landesgesetzlichen Regelung bedurft.
Die für den Veranlagungszeitraum 2025 getroffene Entscheidung ist nicht zwingend für zukünftige Zeiträume zu übernehmen. Solange die gesetzlichen Grundlagen unverändert bestehen, kann für jedes zukünftige Jahr eine vom Vorjahr abweichende Entscheidung getroffen werden.
Vor diesem Hintergrund ist zusammenzufassen,
- dass ein einheitlicher Hebesatz für die Grundsteuer B
- keine zusätzlichen Klagerisiken eröffnet
- weniger Personal für die Bearbeitung der Widersprüche/Klagen binden wird
- kein zusätzliches finanzielles Ausfallrisiko generiert wird
aber
- das Wohnen teurer macht.
- dass differenzierende Hebesätze für die Grundsteuer B
- bewertungsbedingte Belastungsverschiebungen abfedern
- die Wohnnebenkosten stabilisieren bzw. –reduzieren
aber
- weiteres Personal für die Bearbeitung der Widersprüche/Klagen erfordern
- Steuerausfälle – im Falle einer Verfassungswidrigkeit differenzierender Hebesätze – von ca. 8,7 Mio. EUR p.a. bewirken könnten
Auswirkungen auf das Haushaltssicherungskonzept (HSK)
Sollte das Risiko der jährlichen Steuerausfälle in Höhe von 8,7 Mio. € eintreten, sind die Grundlagen für das aktuell aufgelegte HSK nicht mehr gegeben. Ohne Anpassung der Grundsteuer oder anderer Konsolidierungsmaßnahmen dürfte der Haushaltsausgleich nicht mehr im vorgesehenen 10-Jahreszeitraum erreicht werden können. Die Folge wäre, dass spätestens nach entsprechender negativer Rechtsprechung, die Grundsteuer mit einem einheitlichen Hebesatz festgesetzt werden müsste, um den jährlichen Ausfall wieder einzufangen. Sollte jedoch auch noch entschieden werden, dass die festgesetzten Steuern von der Vollziehung auszusetzen sind, weil Zweifel an der Rechtmäßigkeit bestehen, fehlen bereits unterjährig Finanzmittel. Dies muss zu einer Korrektur der Hebesätze oder zu anderen strukturellen Konsolidierungsmaßnahmen bereits im Jahr 2026 führen, weil ansonsten die Ziele des HSK nicht mehr einzuhalten sind und der Haushalt nicht mehr genehmigungsfähig wäre.
Bei einer möglichen Umsetzung der Altschuldenlösung würde eine Zinsentlastung erfolgen, die den Ausfall der Grundsteuer ausgleichen würde. Problematisch wäre aber hier die Einhaltung des Neuverschuldungsverbotes der Landesregierung und die festgelegte Tilgung von Liquiditätskrediten spätestens nach drei Jahren, was nach Ausfall von Grundsteuerbeträgen im aufgezeigten Umfang kaum erreicht werden kann. Um diese in §89 (4) GO NRW festgelegte Regel einhalten zu können, würde eine Anpassung der Grundsteuerhebesätze und ein Ausgleich der entgangenen Grundsteuern erforderlich.
Dies bedeutet, dass bei Eintreten des Risikos, mit großer Sicherheit schnell zu einem einheitlichen Hebesatz zurückgekehrt werden muss, um die Auswirkungen auf das HSK aufzufangen und damit die Genehmigungsfähigkeit des Haushalts sicher stellen zu können.
Bei der Entscheidung zwischen einem einheitlichen Hebesatz und differenzierenden Hebesätzen ist zwischen den rechtlichen Risiken und den damit zusammenhängenden möglichen Folgen auf der einen Seite und der sozial- und gesellschaftspolitischen Zielsetzung, die Wohnnebenkosten zu stabilisieren bzw. zu reduzieren, auf der anderen Seite abzuwägen. Der alternative Beschlussvorschlag der Verwaltung entspricht einer Abstimmung im Kommunalrat des RVR.
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
358,8 kB
|
|||
|
2
|
(wie Dokument)
|
358,7 kB
|
|||
|
3
|
(wie Dokument)
|
789,1 kB
|
|||
|
4
|
(wie Dokument)
|
445,5 kB
|